
Bagaimana Aplikasi Keuangan dan ERP Perusahaan Disiapkan agar Terhubung ke Coretax?
Integrasi aplikasi perusahaan dengan Coretax berarti menyiapkan ERP, aplikasi keuangan, dan data transaksi agar faktur pajak, bukti potong, dan laporan masa dapat dibuat serta dicocokkan dengan sistem Direktorat Jenderal Pajak secara teratur. Sederhananya, pajak kini ikut menjadi urusan arsitektur sistem, bukan hanya urusan tim pajak. Tulisan ini membahas arti Coretax bagi aplikasi, isi PMK 81 Tahun 2024, kebersihan data, sertifikat elektronik, pilihan jalur kirim, alur faktur dan bukti potong, rekonsiliasi, pengujian, hingga cara Burung Hantu Infratek mengerjakannya.
TLDR
Apa Itu Coretax dan Mengapa Aplikasi Perusahaan Harus Menyesuaikan Diri?
Coretax menyatukan layanan pajak dalam satu sistem DJP, sehingga data transaksi dari aplikasi perusahaan kini dilihat hampir secara langsung.
Apa yang Diatur PMK 81 Tahun 2024 bagi Sistem Perusahaan?
PMK 81 Tahun 2024 berlaku sejak 1 Januari 2025, memusatkan pemenuhan kewajiban pajak lewat satu NPWP, dan mengubah 42 aturan lama.
Data Apa yang Harus Bersih di ERP Sebelum Terhubung ke Coretax?
Identitas lawan transaksi, kode usaha, dan kode transaksi pajak harus akurat di ERP karena kesalahan kini terdeteksi sejak faktur dibuat.
Bagaimana Sertifikat Elektronik dan Hak Akses Disiapkan di Aplikasi?
Penandatangan dokumen pajak memakai sertifikat elektronik atau kode otorisasi DJP yang terkait penanggung jawab resmi perusahaan.
Jalur Mana yang Dipilih untuk Mengirim Data ke Coretax?
Portal Coretax cukup untuk volume kecil, sedangkan perusahaan besar biasanya memilih unggah XML massal atau layanan penyedia aplikasi perpajakan.
Bagaimana Alur Faktur Pajak dan Bukti Potong Dirancang dari ERP?
Alur yang aman memakai validasi sebelum kirim, penanganan status sesudah kirim, dan pembatalan terkendali bila data tidak sesuai.
Bagaimana Rekonsiliasi dan Pengecekan Data Dijalankan Tiap Bulan?
Perusahaan mencocokkan faktur dan bukti potong di Coretax dengan buku besar ERP setiap masa pajak agar selisih cepat ketahuan.
Bagaimana Proyek Integrasi Dijalankan, Diuji, dan Dianggarkan?
Proyek berjalan bertahap dari inventaris data, pemetaan, uji dengan data nyata, hingga dukungan setelah go-live dengan rincian biaya yang jelas.
Bagaimana Burung Hantu Infratek Mengerjakan Integrasi Aplikasi Perusahaan?
Pengerjaan dilakukan end-to-end sebagai bagian layanan integrasi dan modernisasi aplikasi, dari konsultasi sampai pemeliharaan.
Kesimpulan
Integrasi dengan Coretax menuntut data bersih, akses terkelola, dan alur terukur, bukan sekadar menambah satu tombol ekspor di ERP.
Bayangkan tim keuangan sebuah perusahaan distribusi menutup bulan dengan ribuan faktur. Dulu, selisih data bisa dirapikan belakangan sebelum SPT dikirim. Kini setiap faktur dan bukti potong tercatat di sistem pajak begitu diterbitkan, dan ERP yang datanya berantakan langsung memunculkan penolakan atau ketidakcocokan. Banyak perusahaan baru menyadari bahwa persoalannya ada di aplikasi dan datanya, bukan di tombol yang ditekan. Tulisan ini membantu Anda menyusun langkahnya secara runtut.
Apa Itu Coretax dan Mengapa Aplikasi Perusahaan Harus Menyesuaikan Diri?
Coretax adalah sistem administrasi layanan Direktorat Jenderal Pajak (DJP) yang mengintegrasikan pendaftaran wajib pajak, pelaporan SPT, pembayaran, hingga pemeriksaan dan penagihan dalam satu platform. Bagi perusahaan, artinya data transaksi dari aplikasi internal kini harus rapi karena otoritas pajak melihatnya hampir secara langsung.
Halaman Coretax di situs DJP menjelaskan bahwa pembangunannya merupakan bagian dari Proyek Pembaruan Sistem Inti Administrasi Perpajakan (PSIAP) yang diatur dalam Peraturan Presiden Nomor 40 Tahun 2018. Proyek itu dirancang sebagai rancang ulang proses bisnis administrasi perpajakan lewat sistem berbasis Commercial Off-the-Shelf (COTS), disertai pembenahan basis data perpajakan. Dengan kata lain, yang diperbarui bukan hanya tampilan portal, tetapi cara DJP menyimpan dan mencocokkan data.
Menurut Infobanknews pada 8 Maret 2026, Coretax mulai berlaku penuh dan menggantikan DJP Online serta aplikasi desktop e-Faktur. Setiap e-Faktur dan bukti potong elektronik yang dibuat langsung tercatat di sistem DJP secara real-time, lalu menjadi data awal SPT. Tenggat SPT Tahunan PPh Badan tahun pajak 2025 pada 30 April 2026 disebut sebagai laporan pertama yang wajib sepenuhnya memakai kerangka Coretax.
Managing Partner KKP Kusumanto & Rekan sekaligus Head of Tax BDO Indonesia, Irwan Kusumanto, menyebut perubahan ini lebih dari soal teknis. Menurutnya, "Kehadiran Coretax bukan sekadar pembaruan sistem teknis, melainkan penataan ulang fundamental atas tata kelola perpajakan di Indonesia." Pernyataan itu dikutip Infobanknews pada 8 Maret 2026 dan menekankan bahwa kualitas data kini masuk wilayah manajemen risiko perusahaan.
Sebelum Coretax, layanan pajak tersebar di beberapa aplikasi terpisah seperti DJP Online, e-Faktur desktop, e-Bupot, e-SPT, dan e-Billing, sebagaimana diuraikan Online-Pajak. Sumber yang sama mencatat bahwa pada 2026 tidak ada perubahan substansi atau tarif pajak akibat Coretax. Yang berubah adalah tata cara administrasi, pelaporan, dan validasi data. Jadi aplikasi perusahaan tidak perlu menghitung pajak dengan cara baru, tetapi harus menyajikan data dengan disiplin yang baru.
Konsekuensinya praktis. ERP atau aplikasi akuntansi yang selama ini hanya mengekspor berkas lalu diunggah manual oleh staf pajak perlu ditinjau ulang. Pertanyaan yang menentukan bukan lagi "apakah laporan bisa dibuat", melainkan "apakah data sumbernya sudah benar sejak transaksi dicatat". Pertanyaan itu mengarahkan pekerjaan ke hulu, yaitu aplikasi dan datanya.
Apa yang Diatur PMK 81 Tahun 2024 bagi Sistem Perusahaan?
Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan ditetapkan pada 14 Oktober 2024 dan berlaku sejak 1 Januari 2025. Aturan ini menjadi dasar hukum Coretax dan berdampak pada 42 peraturan yang sebelumnya berlaku.
Siaran pers DJP tertanggal 15 November 2024 memuat penjelasan Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Dwi Astuti. Ia menyebut, "PMK ini berdampak pada 42 (empat puluh dua) peraturan yang sekarang masih berlaku." Ia juga menyampaikan bahwa DJP sedang menyiapkan aturan turunan sebagai petunjuk pelaksanaan. Bagi tim teknologi, ini berarti sebagian ketentuan teknis akan terus bertambah lewat peraturan Direktur Jenderal Pajak, jadi kontrak pengembangan perlu memberi ruang untuk penyesuaian.
DDTCNews pada 4 November 2024 melaporkan bahwa PMK setebal 642 halaman itu memuat ketentuan teknis pelaksanaan Coretax di Bab VIII, Pasal 464 sampai Pasal 467. Pasal 464 mengatur bahwa sejak masa pajak Januari 2025, pemenuhan kewajiban perpajakan atas satu atau lebih tempat kegiatan usaha dilakukan secara terpusat memakai Nomor Pokok Wajib Pajak yang terdaftar sesuai tempat kedudukan wajib pajak. Pasal 465 menugaskan Direktur Jenderal Pajak menetapkan 27 poin ketentuan lebih lanjut.
Siaran pers DJP yang sama menyebut beberapa kemudahan yang relevan bagi sistem keuangan:
Akun Wajib Pajak daring. Wajib pajak mengakses Portal Wajib Pajak untuk menjalankan hak dan memenuhi kewajiban secara elektronik.
Jatuh tempo diseragamkan. Pembayaran atau penyetoran masa beberapa jenis pajak jatuh pada tanggal 15 bulan berikutnya, sehingga kalender tutup buku dan pembayaran lebih mudah disusun.
Satu kode billing untuk beberapa setoran. Sebelumnya satu kode billing hanya untuk satu jenis setoran pajak.
Deposit pajak. Wajib pajak dapat membayar dan menyetor memakai deposit untuk menghindari risiko keterlambatan.
SPT prepopulated. Bukti potong dibuat di Coretax sehingga data SPT terisi otomatis dari aktivitas pelaporan.
Bagi tim aplikasi, daftar ini memberi petunjuk fitur yang layak masuk rancangan: kalender pembayaran yang mengikuti tanggal 15, pencatatan kode billing dan deposit di modul kas, serta penyesuaian laporan internal agar cocok dengan data prepopulated.
Data Apa yang Harus Bersih di ERP Sebelum Terhubung ke Coretax?
Data yang paling menentukan adalah identitas lawan transaksi, kode klasifikasi lapangan usaha, dan kode transaksi pajak. Karena Coretax memvalidasi data secara real-time, kesalahan kecil di master data ERP langsung menjadi faktur yang ditolak atau tidak cocok.
Infobanknews mengutip rekomendasi KKP Kusumanto & Rekan agar manajemen memperkuat tata kelola data, terutama keakuratan NPWP vendor, Kode Klasifikasi Lapangan Usaha (KLU), dan integrasi sistem ERP. Alasannya sederhana: DJP kini memiliki visibilitas langsung terhadap data transaksi. Perusahaan yang dulu menunda perapian master data karena tidak ada akibat langsung akan merasakan akibatnya pada bulan pertama.
Online-Pajak mencatat perubahan identitas yang perlu diwaspadai. Wajib pajak orang pribadi kini memakai NIK 16 digit sebagai identitas, dan cabang usaha memakai Nomor Identitas Tempat Kegiatan Usaha (NITKU). Artinya tabel pelanggan dan pemasok di ERP perlu menyimpan kolom yang sesuai, tidak cukup satu kolom NPWP lama dengan format 15 digit.
DDTCNews pada 3 Agustus 2026 melaporkan imbauan DJP kepada penerbit faktur dan bukti potong untuk mengecek kesesuaian NIK, nama, dan alamat sebelum dokumen dibuat. Tiga data itu muncul di menu pembuatan faktur atau bukti potong bersama data lawan transaksi yang sebenarnya. Pelajarannya, aplikasi sebaiknya menampilkan perbandingan data internal dengan data resmi sebelum dokumen diterbitkan, bukan sesudahnya.
Langkah pembersihan yang masuk akal biasanya berurutan. Pertama, ekspor seluruh master pelanggan dan pemasok, lalu tandai yang identitasnya kosong, ganda, atau berformat lama. Kedua, tunjuk pemilik data di tiap divisi agar perbaikan tidak berhenti di tim pajak. Ketiga, tetapkan aturan validasi di aplikasi, misalnya menolak penyimpanan pelanggan baru tanpa identitas yang lengkap. Pola kerja serupa dibahas pada tulisan tentang migrasi data ke aplikasi baru agar tidak hilang dan tidak bocor.
Terakhir, jangan lupakan data historis. Faktur dan bukti potong yang dibuat sebelum perapian tetap bisa ditinjau DJP. Sebaiknya perusahaan menyimpan catatan perubahan master data lengkap dengan tanggal dan orang yang mengubahnya, agar selisih di masa lalu dapat dijelaskan.
Bagaimana Sertifikat Elektronik dan Hak Akses Disiapkan di Aplikasi?
Dokumen pajak seperti faktur, bukti potong, dan SPT ditandatangani secara elektronik. Penandatangan memakai sertifikat elektronik dari penyelenggara sertifikasi yang diakui, atau kode otorisasi DJP, dan hak aksesnya dikaitkan dengan penanggung jawab resmi perusahaan.
Panduan DJP untuk aktivasi akun Coretax dan permintaan sertifikat elektronik di aplikasi M-Pajak (versi 5 Februari 2026) menjelaskan dua jenis tanda tangan. Tanda tangan elektronik tersertifikasi dibuat dengan sertifikat elektronik dari penyelenggara sertifikasi elektronik (PSrE) instansi untuk wajib pajak instansi pemerintah, atau PSrE noninstansi yang diakui kementerian bidang komunikasi dan informatika serta ditunjuk Menteri Keuangan lewat keputusan. Yang tidak tersertifikasi memakai Kode Otorisasi DJP. Dasarnya adalah Pasal 8 dan Pasal 9 PMK 81 Tahun 2024.
Panduan yang sama menyebut syarat aktivasi akun: NIK, NPWP, nomor telepon seluler aktif, dan email aktif. Pengajuan aktivasi disetujui apabila email dan nomor telepon telah tervalidasi, dan wajib pajak perlu memastikan nomor ponsel dapat menerima kata sandi sekali pakai. Untuk perusahaan, hal ini berarti nomor dan email milik penanggung jawab harus tercatat dengan benar, bukan milik staf yang sudah pindah.
Infobanknews menuliskan rekomendasi KKP Kusumanto & Rekan untuk mengamankan otoritas digital, yaitu beralih dari kerangka EFIN lama ke autentikasi berbasis sertifikat digital yang terhubung dengan Person-in-Charge resmi perusahaan. Online-Pajak merangkum perbedaannya: EFIN dan kata sandi pada sistem lama kini digantikan Kode Otorisasi DJP dan sertifikat digital.
Risiko yang sering terlewat adalah ketergantungan pada satu orang. Bila hanya satu staf yang memegang akses dan ia cuti atau berhenti, penerbitan faktur dan bukti potong ikut terhenti tepat ketika tenggat mendekat. Perusahaan sebaiknya menyiapkan penanggung jawab cadangan yang sah, lengkap dengan prosedur pengalihan, serta mencatat kapan sertifikat atau kode otorisasi dibuat dan diperbarui. Catatan itu juga berguna ketika auditor meminta bukti siapa yang berwenang menandatangani dokumen pada bulan tertentu.
Dari sisi aplikasi, ada tiga hal yang perlu dirancang. Pertama, peta peran: siapa yang boleh membuat draf faktur, siapa yang menyetujui, dan siapa yang memegang tanda tangan. Kedua, penyimpanan sertifikat dan kode otorisasi di tempat yang aman, tidak di berkas bersama atau pesan singkat. Ketiga, prosedur serah terima ketika penanggung jawab berganti, lengkap dengan pencabutan akses yang lama. Pembahasan kewajiban keamanan sebelum sistem dijalankan ada di tulisan kewajiban keamanan dan data pribadi sebelum go-live.
Jalur Mana yang Dipilih untuk Mengirim Data ke Coretax?
Ada tiga jalur umum: mengetik langsung di portal Coretax, mengunggah berkas XML secara massal, atau memakai Penyedia Jasa Aplikasi Perpajakan (PJAP) yang terhubung ke sistem akuntansi. Pilihan bergantung pada volume transaksi, jumlah entitas, dan sumber daya tim pajak.
Halaman Coretax di situs DJP menyediakan template XML dan konverter Excel ke XML sebagai bahan pendukung wajib pajak. Jalur ini cocok bagi perusahaan yang volume dokumennya menengah dan sudah punya proses ekspor terkendali dari ERP. Kuncinya adalah pemetaan kolom yang konsisten, sebab satu kolom salah format dapat menggagalkan seluruh berkas.
Artikel Pajakku tertanggal 28 Januari 2026 menjelaskan PJAP sebagai perusahaan swasta yang ditunjuk DJP untuk menyediakan aplikasi dan layanan perpajakan digital. Layanan umumnya mencakup pelaporan SPT elektronik, kode billing, e-Faktur host-to-host, bukti potong elektronik, validasi NPWP, serta integrasi dengan sistem akuntansi dan payroll. Sumber itu menegaskan bahwa PJAP berperan sebagai pendukung operasional, bukan pengganti Coretax, dan bahwa penggunaannya tidak wajib. Perlu dicatat bahwa Pajakku sendiri adalah penyedia PJAP, sehingga sudut pandangnya komersial.
Menurut Workato, vendor platform integrasi, perusahaan berfaktur besar diarahkan DJP ke integrasi host-to-host dan antarmuka pemrograman aplikasi (API) dengan format XML yang ditentukan. Vendor itu juga membagi pekerjaan menjadi empat bagian: membuat XML dari data ERP, memilih saluran kirim yang disetujui, menangani status balasan, dan merekonsiliasi catatan pajak dengan catatan keuangan. Karena Workato menjual produk serupa, anggap uraiannya sebagai kerangka berpikir, lalu cek ketentuan teknis resmi DJP sebelum merancang.
Cara memilih yang praktis adalah menghitung dua angka: jumlah faktur dan bukti potong per bulan, serta jumlah orang yang mengerjakannya. Jika angkanya kecil dan datanya bersih, portal cukup. Jika tim pajak menghabiskan hari-hari akhir bulan untuk menyalin data, otomatisasi lewat XML massal atau PJAP biasanya lebih murah daripada lembur dan koreksi berulang. Hubungan antara aplikasi lama dan sistem baru semacam ini juga dibahas pada tulisan menghubungkan sistem baru ke sistem lama tanpa membongkar semuanya.
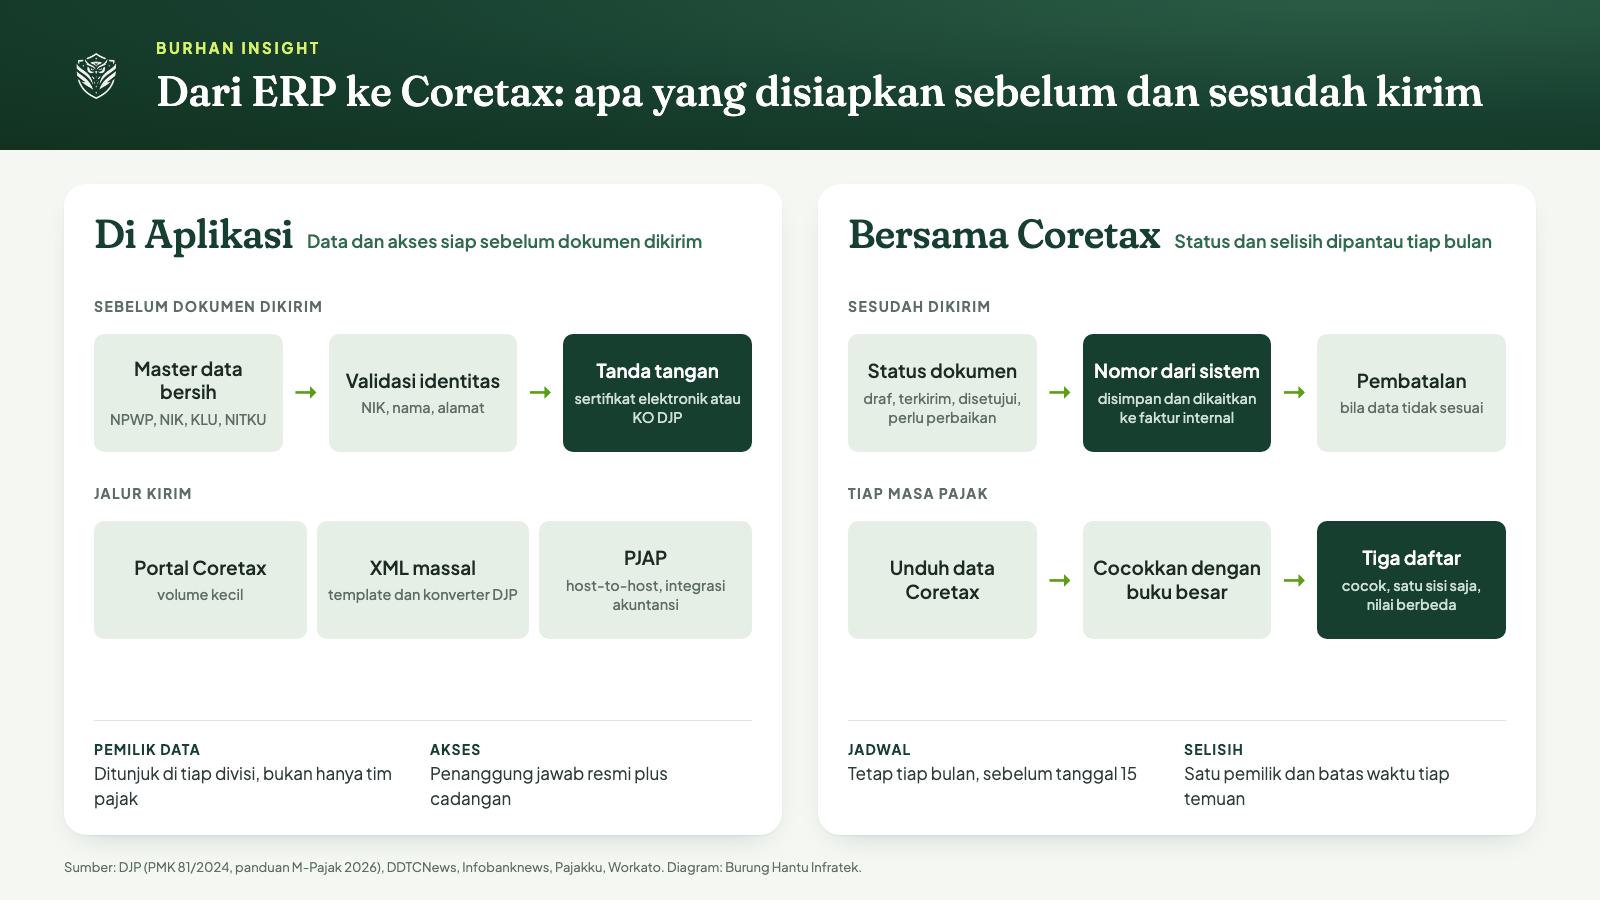
Diagram persiapan di aplikasi dan pemantauan bersama Coretax. Diolah Burung Hantu Infratek dari DJP, DDTCNews, Infobanknews, Pajakku, dan Workato.
Bagaimana Alur Faktur Pajak dan Bukti Potong Dirancang dari ERP?
Alur yang aman memiliki tiga tahap: validasi data sebelum dokumen dikirim, pencatatan status balasan sesudah dikirim, dan prosedur pembatalan yang terkendali. Ketiganya perlu terlihat jelas di aplikasi supaya staf tidak menebak posisi sebuah dokumen.
Pada tahap pertama, aplikasi memeriksa kelengkapan identitas lawan transaksi, kode transaksi, dan nilai yang akan dilaporkan. Online-Pajak mencatat bahwa nomor seri faktur pajak kini diberikan otomatis oleh sistem dan bahwa e-Faktur berubah menjadi modul berbasis web di dalam Coretax. Karena itu aplikasi tidak lagi perlu mengelola nomor seri secara manual, tetapi perlu menyimpan nomor yang dikembalikan sistem dan mengaitkannya ke faktur internal.
Pada tahap kedua, aplikasi mencatat status tiap dokumen, misalnya draf, terkirim, disetujui, atau perlu perbaikan. Status ini penting karena angka di buku besar sebaiknya mengikuti dokumen yang sudah diterima sistem pajak, bukan dokumen yang baru direncanakan. Tanpa kolom status, laporan akhir bulan akan mencampur dokumen yang sah dengan yang masih tersangkut.
Pada tahap ketiga, aplikasi menyediakan jalur pembatalan dan penggantian. DJP, dalam pernyataan yang dikutip DDTCNews pada 3 Agustus 2026, menyatakan, "Jika menemukan data yang tidak sesuai, jangan panik. Hubungi penerbit faktur atau bukti potong tersebut dan minta untuk dibatalkan." Pernyataan itu ditujukan kepada wajib pajak yang menerima dokumen keliru, tetapi dari sisi penerbit artinya jelas: aplikasi harus siap menerima permintaan pembatalan dan memprosesnya tanpa merusak urutan pembukuan.
Bagi pihak yang tidak mendapat penyelesaian dari penerbit, DDTCNews menyebut DJP menyediakan kanal pengaduan, antara lain telepon (021) 1500200, portal Coretax, dan situs pengaduan.pajak.go.id. Tim pajak sebaiknya menyimpan daftar kanal itu di prosedur internal. Pembukuan yang rapi juga mempermudah proses ini, sebab bukti transaksi asli, yaitu kontrak, surat jalan, dan faktur penagihan, dapat ditunjukkan dengan cepat.
Satu catatan perancangan: pisahkan dokumen tagihan komersial dari dokumen pajak. Tagihan ke pelanggan boleh terbit dahulu, sementara faktur pajak mengikuti ketentuan perpajakan. Pemisahan ini mencegah satu kesalahan data menahan penagihan.
Bagaimana Rekonsiliasi dan Pengecekan Data Dijalankan Tiap Bulan?
Rekonsiliasi berarti mencocokkan faktur dan bukti potong di Coretax dengan buku besar ERP pada setiap masa pajak. Tujuannya menangkap selisih lebih awal, sebelum selisih itu terbawa ke SPT Tahunan.
DDTCNews pada 3 Agustus 2026 menyebut data faktur pajak dan bukti potong kini terintegrasi di Coretax sehingga wajib pajak dapat mengecek kesesuaiannya sendiri. Wajib pajak juga dapat mengetahui bila identitasnya dipakai untuk transaksi yang tidak pernah dilakukan. Untuk faktur pajak masukan, DDTCNews merinci lima langkah: melakukan impersonate bila mewakili wajib pajak lain, membuka modul e-Faktur, memilih menu pajak masukan, lalu memilih masa dan tahun pajak untuk melihat daftar dokumen.
Dari sisi aplikasi, rekonsiliasi sebaiknya tidak bergantung pada tangkapan layar. Pendekatan yang lebih sehat adalah mengunduh data dari Coretax secara berkala, memasukkannya ke tabel pembanding, lalu mencocokkan berdasarkan nomor dokumen, identitas lawan transaksi, dan nilai. Hasilnya berupa tiga daftar: dokumen yang cocok, dokumen yang ada di satu sisi saja, dan dokumen yang nilainya berbeda.
Infobanknews menggambarkan pergeseran dari rekonsiliasi manual di akhir tahun menuju akurasi berkelanjutan, karena data SPT terisi dari pelaporan bulanan. Konsekuensinya, jadwal rekonsiliasi pun bergeser: bukan lagi sekali setahun menjelang tenggat 30 April, melainkan setiap bulan sesudah tutup buku. Perusahaan yang menunda pekerjaan ini akan mendapati selisih menumpuk dan sulit ditelusuri.
Beberapa kebiasaan yang membantu:
Jadwal tetap. Tentukan hari kerja tertentu setiap bulan untuk rekonsiliasi, misalnya sebelum tanggal 15 ketika pembayaran masa jatuh tempo.
Pemilik selisih. Setiap selisih ditugaskan ke satu orang beserta batas waktu, supaya tidak menggantung.
Catatan penyebab. Tulis penyebab tiap selisih, misalnya identitas keliru atau dokumen belum disetujui, agar pola kesalahan terlihat dan dapat dihentikan di hulu.
Laporan ke manajemen. Ringkas jumlah dan nilai selisih per bulan dalam satu halaman agar keputusan perbaikan cepat diambil.
Dengan pola ini, ERP berubah dari sekadar tempat mencatat menjadi alat pengendali kepatuhan. Pembahasan serupa tentang pengendalian kualitas sesudah sistem berjalan ada di tulisan SLA dan kontrak pemeliharaan setelah go-live.
Bagaimana Proyek Integrasi Dijalankan, Diuji, dan Dianggarkan?
Proyek integrasi sebaiknya berjalan bertahap: inventaris data dan proses, pemetaan ke format DJP, uji dengan data nyata, lalu dukungan sesudah go-live. Anggaran dirinci per tahap supaya biaya tersembunyi seperti pembersihan data tidak muncul belakangan.
Tahap pertama adalah inventaris. Tulis daftar aplikasi yang menghasilkan transaksi berpajak, jenis dokumen yang dibuat, volumenya per bulan, dan siapa pemilik prosesnya. Inventaris ini sering menunjukkan bahwa transaksi tersebar di lebih dari satu aplikasi, misalnya penjualan di aplikasi kasir, tagihan di ERP, dan gaji di aplikasi penggajian. Semua sumber itu perlu masuk rencana.
Tahap kedua adalah pemetaan. Setiap kolom di aplikasi dipetakan ke kolom di format yang diminta DJP, lengkap dengan aturan transformasi dan penanganan nilai kosong. Tahap ketiga adalah pengujian dengan data nyata yang disamarkan: serangkaian faktur dengan variasi umum seperti retur, diskon, uang muka, dan lawan transaksi luar negeri. Kriteria lulus perlu tertulis sebelum uji dimulai. Panduan penyusunan pengujian penerimaan dan serah terima ada di tulisan UAT dan serah terima aplikasi vendor.
Pada tahap peluncuran, pertimbangkan pendekatan bertahap, misalnya satu entitas atau satu jenis dokumen terlebih dahulu, dengan rencana mundur bila hasilnya buruk. Pastikan juga ada orang yang siaga pada periode padat, yaitu mendekati tanggal 15 dan menjelang tenggat SPT.
Soal biaya, komponen yang lazim muncul adalah analisis dan inventaris, pembersihan data, pengembangan antarmuka atau ekspor, lisensi PJAP bila dipakai, pengujian, pelatihan pengguna, dan dukungan sesudah peluncuran. Rincian komponen biaya pembuatan aplikasi dibahas pada tulisan komponen biaya pembuatan aplikasi perusahaan. Pelajaran pentingnya, mintalah vendor memisahkan biaya satu kali dari biaya berulang, karena aturan teknis DJP dapat berubah dan memerlukan penyesuaian rutin.
Terakhir, tetapkan ukuran keberhasilan yang bisa dihitung. Contohnya persentase dokumen yang diterima tanpa koreksi, jumlah selisih rekonsiliasi per bulan, dan waktu yang dihabiskan tim pajak untuk memasukkan data. Angka-angka ini membuktikan manfaat proyek kepada manajemen, sekaligus memperlihatkan bagian yang masih perlu diperbaiki.
Bagaimana Burung Hantu Infratek Mengerjakan Integrasi Aplikasi Perusahaan?
Burung Hantu Infratek mengerjakan integrasi aplikasi sebagai layanan end-to-end, dari konsultasi, pengembangan, hingga pemeliharaan. Pendekatan ini sejalan dengan layanan integrasi dan modernisasi aplikasi yang tercantum di profil perusahaan.
Menurut profil resmi perusahaan di burhan.co.id, Burhan menyediakan layanan pengembangan aplikasi, integrasi AI ke sistem yang sudah ada, modernisasi aplikasi, dan infrastruktur IT. Klien yang disebut di profil itu antara lain Pertamina, PLN, Kementerian Kesehatan, Telkom Indonesia, dan Prudential Indonesia, yang menunjukkan bahwa tim terbiasa dengan lingkungan perusahaan besar dan BUMN. Tulisan ini tidak mengklaim proyek integrasi pajak tertentu, melainkan menjelaskan cara kerja yang lazim bagi kebutuhan serupa.
Langkah pertama biasanya sesi pemetaan bersama tim keuangan, pajak, dan teknologi informasi. Hasilnya berupa daftar sumber data, alur dokumen, dan titik risiko, termasuk bagian yang sebaiknya dirapikan lebih dulu sebelum antarmuka dibangun. Langkah kedua adalah rancangan arsitektur yang menjaga ERP lama tetap berjalan sambil menambahkan lapisan penghubung, sehingga perusahaan tidak perlu membongkar seluruh sistem. Jika aplikasi lama sudah sulit dirawat, opsi modernisasi dapat dipertimbangkan, sebagaimana diuraikan pada panduan modernisasi aplikasi untuk perusahaan dan BUMN.
Langkah ketiga adalah pengembangan dan pengujian dengan data nyata yang disamarkan, diikuti serah terima dengan kriteria lulus yang disepakati. Langkah keempat adalah dukungan sesudah peluncuran, termasuk pemantauan masa padat dan penyesuaian ketika ketentuan teknis berubah. Setiap tahap didokumentasikan agar perusahaan memiliki catatan yang dapat diperiksa auditor.
Pembagian tanggung jawab dibuat jelas sejak awal. Tim keuangan dan pajak memegang aturan bisnis, yaitu kapan dokumen terbit dan siapa yang berwenang menyetujui. Tim teknologi memegang pemetaan, antarmuka, dan keamanan. Vendor memegang pengembangan serta pengujian sesuai kriteria tertulis. Ketika ketiganya tahu batasnya, keputusan kecil seperti perubahan kolom atau penambahan jenis dokumen tidak perlu menunggu rapat besar, dan jejak keputusannya tetap tercatat.
Perusahaan yang ingin memulai dapat menyiapkan tiga bahan: daftar aplikasi yang menghasilkan transaksi berpajak, contoh dokumen yang sering bermasalah, dan nama penanggung jawab pajak yang sah. Dengan bahan itu, diskusi awal langsung membahas hal konkret, bukan definisi.
Pertanyaan yang Sering Diajukan
Apakah perusahaan wajib memakai PJAP jika sudah ada Coretax?
Tidak wajib. Menurut artikel Pajakku tertanggal 28 Januari 2026, Coretax sudah cukup untuk kewajiban pajak dasar, sedangkan PJAP membantu perusahaan menengah dan besar yang butuh pelaporan massal dan integrasi dengan sistem akuntansi. Keputusannya bergantung pada volume dokumen dan kapasitas tim pajak.
Apakah Coretax mengubah tarif pajak perusahaan?
Menurut Online-Pajak, pada 2026 tidak ada perubahan substansi atau tarif pajak akibat Coretax. Yang berubah adalah tata cara administrasi, pelaporan, dan validasi data. Karena itu aplikasi tidak perlu menghitung pajak dengan rumus baru, tetapi harus menyajikan data identitas dan transaksi yang lebih akurat.
Apa bedanya tanda tangan elektronik tersertifikasi dan Kode Otorisasi DJP?
Menurut panduan DJP versi 5 Februari 2026, tanda tangan tersertifikasi dibuat dengan sertifikat elektronik dari PSrE yang diakui dan ditunjuk Menteri Keuangan, berdasarkan Pasal 8 dan Pasal 9 PMK 81 Tahun 2024. Yang tidak tersertifikasi memakai Kode Otorisasi DJP. Perusahaan menyesuaikan pilihan dengan jenis dokumen yang ditandatangani.
Apa yang dilakukan jika faktur pajak dari rekanan tidak sesuai transaksi?
Menurut DJP yang dikutip DDTCNews pada 3 Agustus 2026, hubungi penerbit faktur atau bukti potong dan minta pembatalan. Jika tidak selesai, wajib pajak dapat mengadu lewat kanal DJP, termasuk telepon (021) 1500200, portal Coretax, dan pengaduan.pajak.go.id. Simpan bukti transaksi asli sebagai pendukung.
Kesimpulan
Coretax mengubah cara perusahaan berhubungan dengan otoritas pajak, dan perubahan itu langsung menyentuh aplikasi. PMK 81 Tahun 2024 yang berlaku sejak 1 Januari 2025 menjadi dasar hukumnya, sementara data faktur dan bukti potong yang terintegrasi membuat kualitas data menjadi taruhan nyata. Perusahaan yang merapikan identitas lawan transaksi, mengelola sertifikat dan hak akses, memilih jalur kirim yang sesuai volume, serta menjalankan rekonsiliasi bulanan akan jauh lebih tenang pada saat tenggat.
Langkah berikutnya sederhana: tulis daftar aplikasi yang menghasilkan transaksi berpajak, tunjuk pemilik data di tiap divisi, periksa siapa penanggung jawab Coretax yang tercatat, lalu minta vendor memisahkan biaya satu kali dari biaya berulang. Dengan fondasi itu, integrasi tidak lagi menjadi proyek mendadak menjelang tenggat, melainkan bagian dari cara perusahaan bekerja sehari-hari.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[1] Coretax - Direktorat Jenderal Pajak
[4] Sudah Terintegrasi, WP Bisa Cek Faktur Pajak dan Bupot di Coretax - DDTCNews
[5] Isi Bab Ketentuan Teknis Pelaksanaan Coretax DJP dalam PMK 81/2024 - DDTCNews
[6] Coretax Mulai Berlaku, Korporasi Hadapi Era Baru Administrasi Pajak Real-Time - Infobanknews
[7] Perbedaan Coretax dan PJAP dalam Kelola Pajak Perusahaan Anda - Pajakku
[8] Coretax ERP Integration in 2026 - Workato
[9] Sistem Informasi Pajak di Indonesia: Coretax vs DJP Online - Online-Pajak