
Apa yang Wajib Dilakukan Pembuat Konten Keuangan Saat Memakai AI Menurut POJK 6/2026?
Peraturan OJK Nomor 6 Tahun 2026 adalah aturan perilaku bagi siapa pun di luar perusahaan jasa keuangan yang berbicara tentang produk keuangan untuk mengedukasi atau memengaruhi masyarakat, termasuk influencer, afiliator, dan kreator konten. Sederhananya, aturan ini menentukan apa yang harus diungkapkan, siapa yang ikut bertanggung jawab, dan apa akibatnya bila konten menyesatkan, termasuk konten buatan AI. Tulisan ini membahas cakupan aturan, ketentuan AI, verifikasi manusia, perilaku dasar, penafian risiko, tiga jenis kegiatan, tanggung jawab perusahaan keuangan, sanksi, hingga langkah persiapan.
TLDR
Apa Itu POJK 6/2026 dan Siapa yang Disebut Penyampai Informasi?
Aturan ini berlaku sejak 4 Juni 2026 dan mengikat pihak di luar perusahaan keuangan yang menyampaikan informasi produk untuk mengedukasi atau memengaruhi masyarakat.
Di Mana Ketentuan AI dalam POJK 6/2026 dan Apa Bunyinya?
Ketentuan AI ada di penjelasan Pasal 2 huruf c: konten buatan AI harus diakui sebagai buatan AI dan diverifikasi manusia sebelum tayang.
Bagaimana Verifikasi Manusia Dijalankan pada Konten Keuangan Buatan AI?
Aturan tidak merinci caranya, sehingga angka, izin produk, klaim, dan simulasi perlu dicek orang yang kompeten dan jejaknya disimpan.
Perilaku Dasar Mana yang Paling Mudah Dilanggar Konten Buatan AI?
Janji kepastian untung, perbandingan tanpa analisis berimbang, dan angka tanpa sumber adalah titik rawan terbesar untuk teks yang diproduksi mesin.
Kapan Konten Keuangan Wajib Memuat Pernyataan Komisi dan Penafian Risiko?
Kepentingan ekonomis wajib dinyatakan, dan produk berisiko tinggi, kompleks, pinjaman daring, serta beli sekarang bayar nanti wajib disertai penafian.
Apa Beda Edukasi, Pemasaran, dan Rekomendasi Saat AI Ikut Menulis Konten?
Edukasi tanpa merek dan tanpa jualan, pemasaran lewat kerja sama dengan perusahaan keuangan, dan rekomendasi yang menuntut izin atau sertifikasi tertentu.
Apa Tanggung Jawab Bank, Asuransi, dan Fintech yang Menggandeng Kreator?
Perusahaan wajib mereviu materi, memeriksa izin produk dan kompetensi kreator, serta menanggung informasinya, dengan denda hingga Rp15 miliar.
Bagaimana Pembinaan, Perintah Tertulis, dan Pemutusan Akses Bekerja?
OJK memulai dari pembinaan, lalu perintah tertulis, lalu permohonan pemutusan akses lewat Komdigi, dan boleh melompat langsung bila kondisinya mendesak.
Bagaimana Perusahaan dan Kreator Menyiapkan Alur Kerja Konten AI?
Susun satu alur dari draf AI, verifikasi, pernyataan wajib, sampai arsip, dan selesaikan penyesuaian kerja sama sebelum masa peralihan berakhir pada 4 Desember 2026.
Kesimpulan
Konten keuangan buatan AI boleh, asalkan diakui, diperiksa manusia, dan tetap patuh pada semua kewajiban konten keuangan biasa.
Banyak bank, perusahaan asuransi, dan fintech kini memakai AI untuk menulis caption, naskah video, dan ringkasan produk, sementara kreator keuangan memakainya untuk menggandakan produksi konten. Pertanyaan yang sering muncul adalah apakah ada aturan yang mengikat, dan apakah label AI cukup. Jawabannya ada di Peraturan OJK Nomor 6 Tahun 2026, tetapi tersebar di beberapa pasal dan penjelasannya. Tulisan ini mengumpulkannya dalam satu peta, lengkap dengan apa yang sudah jelas dan apa yang belum diatur.
Apa Itu POJK 6/2026 dan Siapa yang Disebut Penyampai Informasi?
POJK 6/2026 adalah Peraturan Otoritas Jasa Keuangan tentang Perilaku Penyampai Informasi Sektor Jasa Keuangan. Penyampai Informasi adalah pihak selain pelaku usaha jasa keuangan yang menyampaikan informasi sektor keuangan untuk meningkatkan literasi atau memengaruhi masyarakat memakai produk dan layanan, baik secara langsung maupun tidak langsung.
Peraturan ini ditetapkan di Jakarta pada 26 Mei 2026 oleh Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, dan diundangkan pada 4 Juni 2026 oleh Menteri Hukum, Supratman Andi Agtas. Teks peraturan mencatatnya di Lembaran Negara Republik Indonesia Tahun 2026 Nomor 13/OJK. Pasal 17 menyatakan aturan berlaku pada tanggal diundangkan, dan JDIH BPK mencatat statusnya berlaku sejak 4 Juni 2026 dalam dokumen setebal 24 halaman.
OJK baru mengumumkannya ke publik lewat Siaran Pers SP 118/DKPU/OJK/VI/2026 pada 24 Juni 2026, sekitar tiga pekan setelah aturan berlaku. Dalam siaran pers itu, Kepala Departemen Surveillance dan Kebijakan Sektor Jasa Keuangan Terintegrasi, Agus Firmansyah, disebut sebagai narahubung. Selisih tiga pekan ini penting, sebab kewajiban sudah berjalan sebelum banyak pelaku konten mendengar kabarnya.
Siapa saja yang termasuk? Katadata merinci kelompoknya: influencer keuangan, kreator konten, afiliator, reviewer produk keuangan, edukator keuangan independen, dan analis yang memberi rekomendasi investasi. Kata kunci dalam definisi resmi adalah tujuan yang bersifat langsung atau tidak langsung. Akun yang tidak menjual apa pun, tetapi isinya dimaksudkan memengaruhi keputusan orang memakai produk, tetap bisa masuk cakupan.
Aturan ini punya pengecualian di Pasal 14. Tenaga pendidik yang menyampaikan informasi keuangan dalam kegiatan akademik sesuai kurikulum dikecualikan, begitu pula wartawan yang menjalankan kegiatan jurnalistik. Informasi yang diinisiasi pemerintah atau otoritas, misalnya oleh Bank Indonesia dan Lembaga Penjamin Simpanan, juga tidak tercakup. Artinya, akun korporat atau konten pemasaran biasa tidak otomatis lolos hanya karena tampil seperti media.
Perlu dicatat bahwa batang tubuh aturan ini tidak memakai kata AI sama sekali. Kecerdasan buatan baru muncul di bagian penjelasan, sebagai salah satu contoh cara memenuhi kewajiban informasi yang jelas dan jujur. Karena itu, aturan ini lebih tepat dibaca sebagai aturan konten keuangan yang netral terhadap teknologi, dengan satu ketentuan khusus tentang AI di tempat yang mudah terlewat.
Di Mana Ketentuan AI dalam POJK 6/2026 dan Apa Bunyinya?
Ketentuan AI ada di penjelasan Pasal 2 huruf c angka 3, bukan di batang tubuh peraturan. Bunyinya, bila informasi dibuat memakai kecerdasan buatan, Penyampai Informasi menyampaikan fakta bahwa informasi itu dibuat dengan AI dan melakukan verifikasi oleh manusia sebelum informasi dipublikasikan.
Kutipan lengkapnya berbunyi: “dalam hal Informasi yang disampaikan dibuat menggunakan kecerdasan buatan (artificial intelligence), Penyampai Informasi menyampaikan fakta bahwa Informasi dimaksud dibuat menggunakan kecerdasan buatan dan melakukan verifikasi oleh manusia sebelum Informasi dipublikasikan.” Kalimat ini muncul sebagai contoh ketiga dari cara menyampaikan informasi yang jelas, akurat, jujur, mudah diakses, dan tidak berpotensi menyesatkan.
Dua contoh lain di daftar yang sama memberi konteks. Contoh pertama menyebut penyampaian berdasarkan pengalaman pribadi atau kompetensi relevan, dan contoh kedua mencantumkan sumber atau referensi beserta periode informasi, baik yang berasal dari pihak lain maupun hasil olahan sendiri. Jadi AI diperlakukan sebagai salah satu cara informasi bisa dibuat, dan transparansi soal asalnya dianggap bagian dari kejujuran.
Katadata menafsirkan ketentuan ini sebagai kewajiban pengungkapan oleh influencer atau perusahaan keuangan yang memakai AI, ditambah verifikasi manusia sebelum tayang. Tafsir itu masuk akal untuk Penyampai Informasi, sebab Pasal 2 memang ditujukan kepada mereka. Untuk perusahaan keuangan, jalur kewajibannya berbeda dan lewat Pasal 7 tentang kerja sama pemasaran, yang akan dibahas di bagian berikutnya.
Ada hal yang tidak ditemukan dalam teks yang dibaca. Peraturan tidak menetapkan bentuk label, letaknya, atau bahasanya. Peraturan juga tidak membedakan konten yang ditulis penuh oleh AI dari konten yang hanya disunting AI, dan tidak menyebut sanksi tersendiri untuk pelanggaran ketentuan AI. Siapa pun yang membuat pedoman internal sebaiknya mengakui celah ini, bukan mengisinya dengan klaim yang seolah-olah berasal dari OJK.
Bacaan paling aman, yang merupakan pendapat penulis dan bukan kutipan OJK, adalah menganggap konten AI tanpa pengakuan dan tanpa pemeriksaan manusia berisiko dinilai tidak memenuhi kewajiban informasi yang jujur dan tidak menyesatkan. Pasal 2 huruf c adalah kewajiban, dan penjelasan memberi contoh cara memenuhinya. Mengabaikan contoh resmi berarti mengambil risiko menafsirkan sendiri di hadapan pengawas.
Bagaimana Verifikasi Manusia Dijalankan pada Konten Keuangan Buatan AI?
Verifikasi manusia berarti seseorang yang kompeten membaca, mencocokkan, dan menyetujui konten hasil AI sebelum tayang. POJK 6/2026 tidak merinci caranya, sehingga praktik terbaik harus disusun sendiri: angka dicek ke sumber, klaim dicek ke karakter produk, dan jejak persetujuan disimpan agar bisa ditunjukkan bila dipertanyakan.
Titik awalnya adalah memahami apa yang bisa salah. Model bahasa dapat menyusun kalimat yang rapi tetapi memuat angka imbal hasil yang tidak pernah ada, mencampur periode data, atau menyebut produk seolah berizin. Penjelasan Pasal 2 huruf c meminta sumber dan periode informasi dicantumkan, dan itu hanya mungkin bila pemeriksa membuka sumbernya sendiri, bukan sekadar mempercayai ringkasan mesin.
Pemeriksa juga perlu paham produknya. Penjelasan Pasal 2 huruf d memberi tiga contoh janji kepastian untung yang dilarang: saham yang disebut memberi keuntungan tetap tiap bulan, reksa dana yang disebut tanpa risiko rugi, dan kinerja masa lalu aset digital yang disebut akan berulang. Pemeriksa tanpa bekal itu mudah meloloskan kalimat yang terdengar wajar padahal melanggar.
Siapa yang cocok menjadi pemeriksa? Aturan tidak menyebutnya, tetapi logikanya jelas. Orang itu harus punya kompetensi sektor, wewenang menghentikan tayang, dan tidak sekadar menekan tombol setuju. Bagi kreator tunggal, ini berarti jeda pribadi dengan daftar periksa tertulis. Bagi perusahaan, ini berarti peran formal di tim kepatuhan atau pemasaran yang tercatat dalam prosedur.
Jejak verifikasi tidak diwajibkan, tetapi sangat berguna. Simpan versi draf AI, versi akhir, nama pemeriksa, tanggal, dan sumber yang dipakai. Bila OJK memberi teguran atau pengarahan di tahap pembinaan, arsip ini menunjukkan bahwa pelaku sudah menjalankan verifikasi, sehingga percakapannya bergeser dari ada atau tidaknya pemeriksaan ke kualitas pemeriksaan.
Perlu diingat pula bahwa verifikasi manusia bukan pengganti pernyataan AI. Keduanya adalah dua kewajiban terpisah dalam kalimat yang sama: menyampaikan fakta bahwa konten dibuat dengan AI, dan memeriksanya sebelum tayang. Konten yang sudah diperiksa tetap perlu diakui asalnya, dan konten yang sudah diakui buatan AI tetap perlu diperiksa.
Perilaku Dasar Mana yang Paling Mudah Dilanggar Konten Buatan AI?
Pasal 2 memuat delapan perilaku dasar yang berlaku untuk semua konten, termasuk buatan AI. Paling rawan untuk teks mesin ada tiga: janji kepastian keuntungan, perbandingan produk tanpa analisis berimbang, dan informasi tanpa sumber yang dapat dipertanggungjawabkan, karena model cenderung menyusun kalimat meyakinkan tanpa menimbang risiko.
Berikut delapan perilaku dasar menurut Pasal 2, yang berlaku bagi setiap Penyampai Informasi:
Beriktikad baik. Tujuan konten harus membantu audiens, bukan menjebak mereka.
Bertanggung jawab. Penyampai bertanggung jawab atas setiap informasi yang disampaikan, termasuk yang ditulis AI.
Jelas, akurat, jujur, mudah diakses, dan tidak menyesatkan. Di sinilah ketentuan AI dan kewajiban sumber serta periode informasi berada.
Tidak menjanjikan kepastian keuntungan. Contoh resminya adalah keuntungan tetap bulanan dari saham dan reksa dana tanpa risiko rugi.
Tidak membandingkan tanpa analisis berimbang. Analisis harus berdasar data, sumber, atau referensi yang dapat diverifikasi.
Tidak mempromosikan produk tak berizin. Berlaku bila produk itu wajib berizin OJK.
Tidak bekerja sama dengan pelaku usaha ilegal. Contohnya perusahaan pinjaman daring ilegal.
Tidak melakukan aktivitas yang dilarang peraturan perundang-undangan.
Dari delapan perilaku itu, penulis menilai tiga yang pertama kali bermasalah bagi AI. Pertama, janji untung. Model dilatih dari teks internet yang penuh bahasa promosi, sehingga permintaan “buat caption menarik” mudah menghasilkan frasa seperti pasti cuan. Penjelasan Pasal 2 huruf d menjadikan frasa seperti itu contoh pelanggaran, bukan sekadar gaya bahasa yang kurang elegan.
Kedua, perbandingan. Penjelasan Pasal 2 huruf e menyebut contoh pernyataan bahwa suatu produk jauh lebih baik daripada produk lain tanpa data atau risiko, dan pernyataan bahwa suatu produk adalah yang terbaik tanpa analisis berimbang. AI yang diminta membuat ulasan cenderung memilih satu pemenang dan menyusun alasannya setelah itu, sehingga struktur kalimatnya berpotensi menabrak ketentuan.
Ketiga, sumber. Penjelasan Pasal 2 huruf c meminta sumber atau referensi yang dapat dipertanggungjawabkan dan periode informasinya. Model sering menyebut angka tanpa asal yang jelas, atau memakai data lama seolah masih berlaku. Konten yang tidak mencantumkan sumber dan tanggal data kehilangan salah satu contoh resmi dari informasi yang jujur.
Kapan Konten Keuangan Wajib Memuat Pernyataan Komisi dan Penafian Risiko?
Pernyataan kepentingan ekonomis wajib dimuat setiap kali Penyampai Informasi memperoleh keuntungan dari penyampaian informasi. Penafian risiko wajib dimuat saat membahas produk berisiko tinggi, produk kompleks, pinjaman daring, dan layanan beli sekarang bayar nanti, dengan bahasa yang jelas dan mudah dipahami audiens.
Pasal 3 menyebut kepentingan ekonomis mencakup imbalan dari perusahaan keuangan, keuntungan dari penggunaan produk oleh konsumen, dan keuntungan dari hubungan afiliasi. Penjelasannya memberi contoh kalimat: “Penyampai Informasi memperoleh komisi atas setiap pembelian produk melalui tautan/referal ini.” Konten dengan tautan afiliasi, kode referral, atau endorse berbayar jelas masuk kategori ini, apa pun alat yang dipakai menulisnya.
Pasal 4 ayat 1 mengatur tiga kelompok produk yang wajib disertai tiga pernyataan. Kelompoknya adalah produk berisiko tinggi, produk kompleks, dan pinjaman daring bagi pemberi dana. Tiga pernyataannya adalah bahwa produk berisiko tinggi, bahwa audiens perlu menganalisis sendiri sebelum memutuskan, dan bahwa produk tidak sesuai untuk semua kalangan. Penjelasan menyebut aset keuangan digital dan saham sebagai contoh produk berisiko tinggi.
Produk kompleks menurut penjelasan mencakup derivatif dengan lebih dari satu aset dasar dan fitur pembayaran yang tidak standar, produk yang menggabungkan paling kurang dua produk keuangan seperti asuransi yang dikaitkan dengan investasi, serta produk hasil kerja sama model bisnis terintegrasi seperti bancassurance. Pasal 4 ayat 2 menambah dua layanan lain, yaitu pinjaman daring bagi penerima dana dan beli sekarang bayar nanti, yang wajib dinyatakan berisiko disertai dua penafian.
Cara menyampaikannya juga diatur. Penjelasan Pasal 3 ayat 2 menyebut pernyataan harus berformat dan berukuran tulisan yang dapat dibaca, memakai bahasa yang mudah dimengerti, dan memakai metode penyampaian yang mudah dipahami. Untuk video, penyampaian lisan bisa dipakai karena pasal menyebut dicantumkan dan atau disebutkan. Untuk teks, penafian yang terpotong atau disembunyikan di akhir caption panjang berisiko tidak memenuhi syarat jelas.
Ketentuan simulasi berada di Pasal 6 ayat 4. Bila konten edukasi memuat simulasi, misalnya hitungan imbal hasil, Penyampai Informasi mencantumkan rumusan perhitungan dan penafian bahwa itu hanya simulasi. Bagi alat AI yang otomatis menghasilkan angka ilustrasi, ini berarti rumus harus ikut tampil, dan angka yang tidak bisa dijelaskan asal hitungannya sebaiknya tidak dipublikasikan.
Apa Beda Edukasi, Pemasaran, dan Rekomendasi Saat AI Ikut Menulis Konten?
Pasal 5 membagi kegiatan menjadi edukasi, pemasaran, dan pemberian rekomendasi, dengan syarat yang berbeda. Edukasi menghindari merek dan jualan, pemasaran harus lewat kerja sama dengan perusahaan keuangan, dan rekomendasi menuntut izin atau sertifikasi tertentu, sehingga isi konten menentukan kewajibannya.
Edukasi menurut penjelasan Pasal 5 dilakukan dengan menghindari penggunaan merek produk tertentu dan penjualan produk tertentu. Pasal 6 menambahkan materinya mencakup karakteristik sektor, deskripsi, manfaat, risiko, biaya, serta hak dan kewajiban produk, ditambah nama atau identitas Penyampai Informasi. Konten AI yang menyebut merek dan mengajak membeli sudah bukan edukasi, walaupun dibungkus nada netral.
Pemasaran adalah penyampaian informasi produk tertentu berdasarkan kerja sama dengan perusahaan keuangan agar produk itu dimiliki atau dipakai konsumen. Pasal 7 ayat 1 mewajibkan kerja sama itu, dan Pasal 7 ayat 4 mewajibkan pencantuman nama serta hubungan dengan perusahaan. Contoh pernyataannya: “Penyampaian Informasi ini merupakan kerja sama berbayar dengan PUJK XYZ.” Fitur paid promote di platform digital dapat dipakai sebagai bentuk pencantuman.
Rekomendasi adalah anjuran untuk memiliki atau tidak memiliki, memakai atau tidak memakai produk tertentu tanpa kerja sama dengan perusahaan keuangan. Pasal 8 mensyaratkan izin yang relevan bila peraturan lain mewajibkannya, dan siaran pers OJK mencontohkan izin penasihat investasi bagi pemberi rekomendasi produk pasar modal. Untuk aset keuangan digital, dibutuhkan sertifikasi kompetensi, dan penjelasan mencontohkan perencana keuangan berlisensi.
Di sinilah AI menimbulkan jebakan yang halus. Bila seseorang meminta AI menulis tiga saham yang layak dibeli minggu ini lalu menayangkannya di kanal pribadi, kegiatan itu secara substansi adalah rekomendasi, dan kewajiban izin atau kepatuhan mengikuti si penayang, bukan mesinnya. Ini adalah tafsir penulis atas definisi dalam penjelasan, bukan pernyataan OJK tentang kasus AI.
Aturan tambahan untuk kripto lebih ketat. Pasal 7 ayat 6 menyatakan pemasaran produk aset kripto hanya boleh lewat media resmi perusahaan keuangan, sedangkan Pasal 8 ayat 5 mensyaratkan aset yang direkomendasikan tercantum dalam daftar yang ditetapkan bursa dan platformnya berizin OJK. Untuk konten otomatis tentang kripto, kedua batas ini perlu dikunci dalam instruksi dan dalam pemeriksaan sebelum tayang.
Apa Tanggung Jawab Bank, Asuransi, dan Fintech yang Menggandeng Kreator?
Perusahaan jasa keuangan yang bekerja sama pemasaran dengan kreator wajib mereviu materi, memastikan produk berizin, memeriksa kompetensi kreator, dan bertanggung jawab atas informasi yang disampaikan. Pelanggaran dapat dikenai sanksi administratif, dengan denda paling banyak Rp15 miliar.
Pasal 7 ayat 2 memuat delapan kewajiban perusahaan: memastikan kreator menyebut identitas dan keterkaitannya, membatasi produk pada yang tertulis di perjanjian, memastikan produk berizin OJK, memastikan kreator berkompeten, mencegah penyalahgunaan data konsumen, menyediakan informasi produk dengan lengkap, bertanggung jawab atas informasi kreator, dan mengevaluasi kegiatan pemasaran secara berkala. Katadata merangkumnya dengan menyebut tanggung jawab tidak hanya berada pada influencer, tetapi juga pada perusahaan yang bekerja sama dengannya.
Penjelasan merinci cara memastikannya. Perusahaan mereviu materi sebelum dipublikasikan, memeriksa latar belakang dan relevansi kreator, mengecek izin atau sertifikasi yang relevan, dan mencocokkan demografi pengikut dengan produk yang akan disampaikan. Poin terakhir ini praktis: produk pinjaman daring tidak cocok dipasarkan lewat akun yang audiensnya mayoritas pelajar, misalnya, sehingga pemilihan kreator sendiri menjadi bagian kepatuhan.
Bagi perusahaan yang memakai AI untuk menyusun materi kreator, reviu sebelum publikasi adalah titik kontrol alami. Reviu itu bisa menangkap janji untung, klaim tanpa sumber, dan produk tidak berizin, sekaligus memeriksa bahwa pengakuan AI dan verifikasi manusia sudah dilakukan. Ini adalah kesimpulan penulis dari gabungan Pasal 7 dan penjelasan Pasal 2, bukan perintah OJK yang eksplisit untuk AI.
Sanksinya berjenjang. Pasal 7 ayat 7 menyebut peringatan tertulis, pembatasan produk atau kegiatan usaha, pembekuan, pemberhentian pengurus, denda administratif, pencabutan izin produk, dan pencabutan izin usaha. Ayat 8 menegaskan sanksi mulai pembatasan dapat dijatuhkan tanpa didahului peringatan tertulis, dan ayat 9 menetapkan denda paling banyak Rp15.000.000.000.
Ada tenggat penyesuaian. Pasal 16 meminta perusahaan dan kreator yang sudah bekerja sama sebelum aturan diundangkan menyesuaikan kerja samanya paling lambat enam bulan sejak diundangkan. Dihitung dari 4 Juni 2026, tenggatnya jatuh pada 4 Desember 2026, tanggal hasil hitungan penulis. Per 10 November 2026, masih tersisa sekitar tiga setengah pekan untuk merevisi perjanjian dan prosedur reviu.
Bagaimana Pembinaan, Perintah Tertulis, dan Pemutusan Akses Bekerja?
OJK memulai dari pembinaan berupa teguran, pengarahan, atau bimbingan, lalu dapat memberi perintah tertulis, dan bila tidak dipatuhi mengajukan permohonan pemutusan akses lewat Komdigi. Dalam kondisi mendesak seperti penipuan, OJK boleh langsung meminta pemutusan akses tanpa pembinaan.
Pasal 10 memberi OJK wewenang pembinaan untuk meningkatkan kepatuhan, dalam bentuk teguran, pengarahan, bimbingan, dan bentuk lain. Pasal 9 menyediakan sistem manajemen pembelajaran edukasi keuangan yang dapat dipakai Penyampai Informasi, dan penjelasannya menyebut pemakainya mendapat bukti telah menyelesaikan modul. Jalur edukasi ini bisa menjadi bekal kepatuhan, meski aturan tidak mewajibkannya.
Pasal 11 menetapkan Penyampai Informasi sebagai pihak tertentu yang dapat menerima perintah tertulis OJK. Bila perintah tidak dijalankan, pelaku dikenai sanksi menurut undang-undang tentang OJK. Pasal 12 mengatur pemutusan akses: OJK mengajukan permohonan kepada menteri bidang komunikasi dan informasi setelah pembinaan tidak ditindaklanjuti, dan dapat mengumumkannya kepada masyarakat.
Menurut penjelasan, pemutusan akses atau take down berarti pemblokiran akses, penutupan akun, dan atau penghapusan konten, termasuk pemblokiran akun media sosial. Media elektronik yang dimaksud mencakup media sosial, situs web, dan aplikasi. Contoh kondisi mendesak yang membolehkan permohonan langsung adalah penyampaian informasi yang mengandung unsur penipuan atau mempromosikan produk ilegal.
Pasal 13 juga membuka koordinasi OJK dengan pihak lain terkait kegiatan penyampaian informasi. Penjelasan mencontohkan otoritas, kementerian, lembaga, asosiasi perusahaan keuangan, peneliti, dan akademisi, baik dari dalam maupun luar negeri. Penegakan karenanya tidak harus berjalan sendirian, dan kerja sama dengan Komdigi untuk pemutusan akses hanyalah salah satu bentuknya.
Agus Firmansyah menyampaikan tujuan aturan ini dengan kalimat yang dikutip Katadata: “POJK ini diharapkan menjadi pedoman bagi penyampai informasi (influencer) terutama yang telah dikenal dan memiliki pengaruh bagi masyarakat.” Nada pedoman itu terlihat pada urutan penegakan yang dimulai dari pembinaan, tetapi pengecualian untuk kondisi mendesak menunjukkan OJK menyiapkan jalur cepat bagi kasus yang merugikan.
Penjelasan umum menyebut pengawasan dilakukan lewat pemantauan atau responsive oversight berdasarkan penilaian OJK, sesuai risiko kerugian konsumen. Artinya, konten dengan risiko lebih besar, seperti kripto, pinjaman daring, atau janji untung, lebih mungkin diprioritaskan. Konten AI diproduksi massal, sehingga satu kesalahan di templat dapat menyebar ke ratusan unggahan sekaligus.
Bagaimana Perusahaan dan Kreator Menyiapkan Alur Kerja Konten AI?
Susun satu alur tertulis dari draf AI, verifikasi manusia, pernyataan wajib, sampai arsip, lalu selaraskan perjanjian kerja sama sebelum masa peralihan berakhir pada 4 Desember 2026. Alur yang jelas membuat kepatuhan menjadi kebiasaan kerja, bukan pekerjaan darurat saat teguran datang.
Langkah-langkah berikut adalah usulan penulis yang disusun dari pasal dan penjelasan POJK 6/2026, bukan persyaratan tertulis OJK:
Tentukan jenis kegiatan. Tandai tiap konten sebagai edukasi, pemasaran, atau rekomendasi, karena kewajiban izin, kerja sama, dan penyebutan merek berbeda untuk masing-masing.
Kunci instruksi AI. Larang frasa janji untung, perbandingan tanpa data, dan produk tidak berizin langsung di dalam instruksi sistem, lalu minta sumber dan periode data untuk setiap angka.
Tetapkan pemeriksa manusia. Pilih orang yang paham produk dan berwenang menghentikan tayang, lalu catat nama, tanggal, dan hasil periksanya.
Pasang pernyataan wajib. Siapkan templat untuk pengakuan AI, kepentingan ekonomis, hubungan dengan perusahaan keuangan, dan penafian risiko, dengan format yang terbaca atau terdengar jelas.
Cek izin dan sertifikasi. Untuk rekomendasi, pastikan izin penasihat investasi atau sertifikasi kompetensi tersedia, dan untuk kripto pastikan aset serta platform memenuhi Pasal 8 ayat 5.
Arsipkan jejak. Simpan draf AI, versi akhir, sumber, dan bukti persetujuan agar bisa ditunjukkan saat pembinaan.
Revisi perjanjian kerja sama. Masukkan kewajiban Pasal 7 ayat 2 dalam kontrak dan jadwalkan evaluasi berkala.
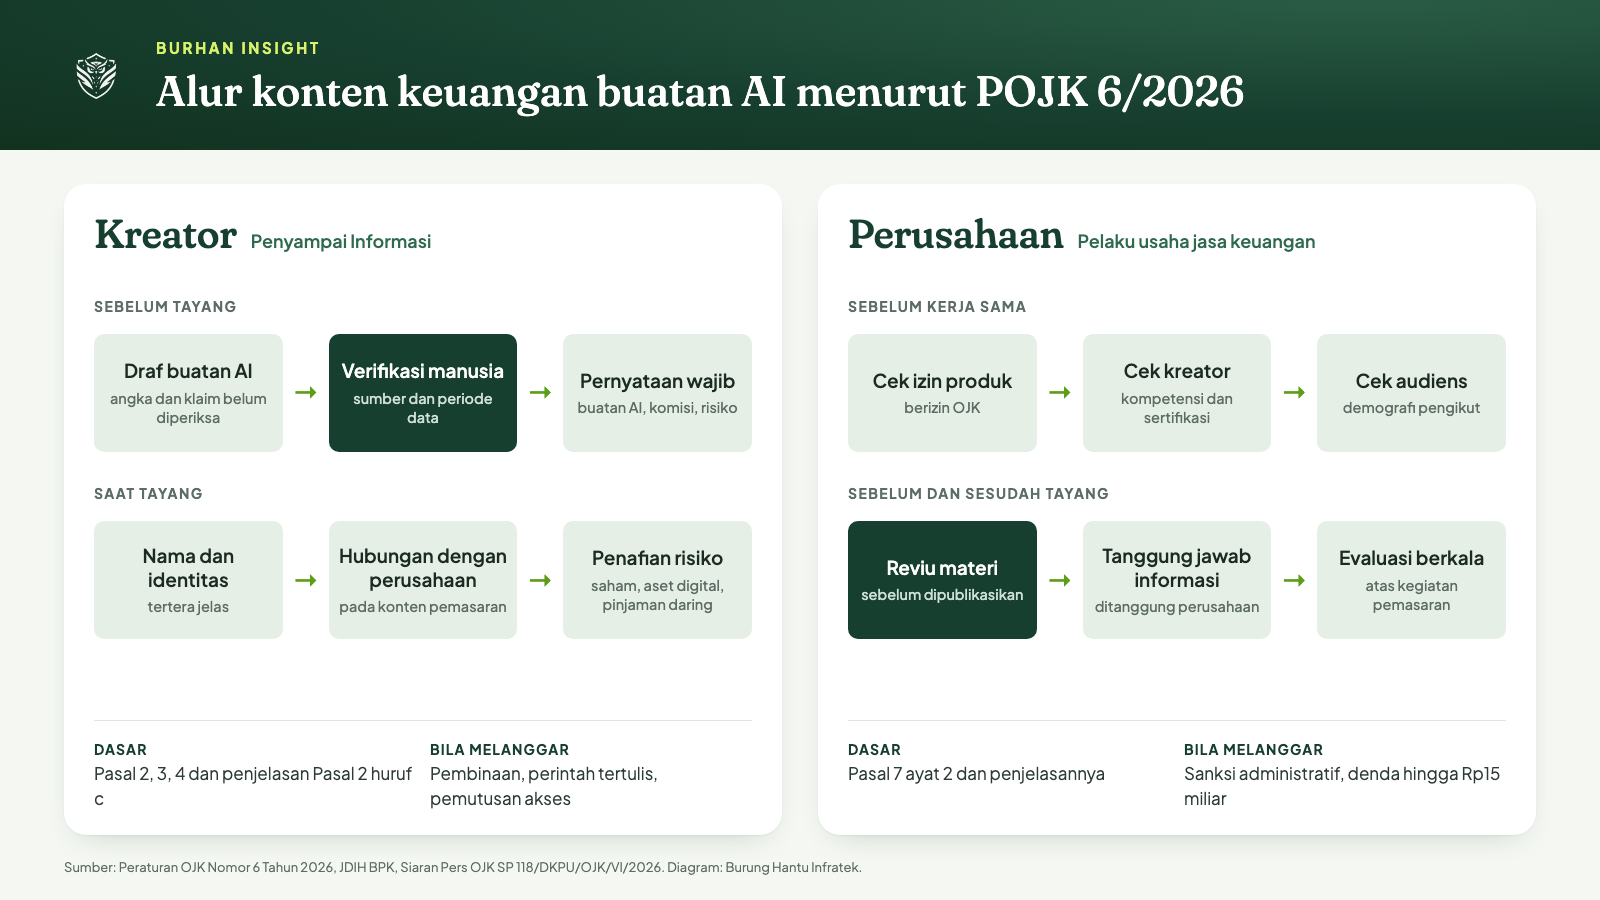
Diagram alur konten keuangan buatan AI. Diolah Burung Hantu Infratek dari POJK 6/2026 dan penjelasannya.
Untuk perusahaan jasa keuangan, ada satu kebiasaan yang sebaiknya dibangun lebih dulu: reviu materi sebelum publikasi, sebab penjelasan Pasal 7 ayat 2 menyebutnya sebagai cara memastikan kepatuhan. Menyatukan reviu itu dengan pemeriksaan pengakuan AI menghemat waktu dan mengurangi risiko pada kampanye yang melibatkan banyak kreator sekaligus.
Untuk kreator mandiri, kebiasaan awalnya lebih sederhana. Tulis satu halaman daftar periksa, tempel pernyataan wajib dalam templat caption, dan jangan menjalankan kerja sama pemasaran tanpa perjanjian tertulis dengan perusahaan berizin. Konten yang sudah berjalan sebelum 4 Juni 2026 perlu ditinjau ulang, karena penyesuaian kerja sama punya tenggat.
Kesimpulan
POJK 6/2026 tidak melarang AI dalam konten keuangan. Aturan ini meminta pengakuan bahwa konten dibuat dengan AI dan verifikasi manusia sebelum tayang, lalu menempatkan konten AI di bawah kewajiban yang sama dengan konten biasa: tanpa janji untung, dengan sumber, dengan pernyataan komisi, dan dengan penafian risiko. Perusahaan keuangan yang menggandeng kreator ikut menanggung isinya, dengan sanksi hingga denda Rp15 miliar.
Bagi pelaku di Indonesia, langkah paling bernilai saat ini adalah memanfaatkan sisa waktu sampai 4 Desember 2026 untuk merapikan perjanjian dan alur kerja, sambil mengakui bagian yang belum diatur seperti bentuk label dan bukti verifikasi. Tim yang menyiapkannya dari sekarang akan lebih tenang saat OJK menjalankan pemantauan berbasis risiko, dan audiens mendapat informasi keuangan yang lebih jujur.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[1] Perilaku Penyampai Informasi Sektor Jasa Keuangan (POJK 6 Tahun 2026) - Otoritas Jasa Keuangan
[2] Peraturan OJK No. 6 Tahun 2026 tentang Perilaku Penyampai Informasi Sektor Jasa Keuangan - JDIH BPK
[4] OJK Perketat Influencer Keuangan, Ini Poin-poin Aturan POJK 6 Tahun 2026 - Katadata
[5] OJK Perketat Aturan Influencer Keuangan: Ada Denda Rp 15 M, Cek 8 Ketentuannya - Katadata
[6] Konten Keuangan Kini Diatur OJK, Begini Ketentuannya - Pajakku
[7] Peraturan Otoritas Jasa Keuangan Nomor 6 Tahun 2026 - Perpajakan DDTC