
AI di Perbankan Indonesia: Panduan OJK, Data Adopsi 2026, dan Cara Bank Menyiapkannya
Tata Kelola Kecerdasan Artifisial Perbankan Indonesia adalah buku panduan Otoritas Jasa Keuangan (OJK) yang diluncurkan pada 29 April 2025 sebagai acuan minimum bagi bank umum dalam mengembangkan dan memakai kecerdasan artifisial. Sederhananya, panduan ini meminta bank memperlakukan AI seperti proses bisnis berisiko lain: ada penanggung jawab, pengujian, pengawasan manusia, dan catatan yang bisa diaudit. Tulisan ini membahas isi panduan, data adopsi 2026, nilai utama, siklus hidup AI, Komite AI, contoh penerapan, risiko, hingga langkah praktis bagi bank dan vendor.
TLDR
Apa Itu Tata Kelola Kecerdasan Artifisial Perbankan Indonesia?
Buku panduan OJK untuk bank umum, diumumkan pada 29 April 2025, yang menjadi acuan minimum penggunaan AI secara bertanggung jawab.
Seberapa Cepat Bank di Indonesia Mengadopsi AI pada 2026?
Adopsi naik dari sekitar 30 persen pada 2024 menjadi 57,9 persen pada kuartal pertama 2026, menurut survei PERBANAS dan IBM.
Apa Saja Nilai Utama yang Diminta Panduan OJK?
Keandalan, akuntabilitas, dan pengawasan manusia, ketiganya setara dan harus berjalan bersama.
Bagaimana Siklus Hidup AI Dikelola di Bank?
Dari inisiasi sampai evaluasi dan audit berkala, dengan pendekatan berbasis risiko sebagai rujukan.
Seperti Apa Komite AI di Bank dan Siapa Anggotanya?
Forum lintas fungsi yang bisa berdiri sendiri atau menjadi bagian dari Komite Pengarah TI.
Di Mana Bank di Indonesia Memakai AI Hari Ini?
Di layanan nasabah, verifikasi identitas, deteksi penipuan, pengelolaan pengetahuan internal, dan rekomendasi produk.
Risiko Apa yang Diwaspadai OJK dan Industri?
Deepfake, black box, bias, serangan siber, dan privasi data, sementara skor kematangan tata kelola responden survei baru 2,74 dari 5.
Langkah Praktis bagi Bank, Fintech, dan Vendor AI di Indonesia
Mulai dari inventaris sistem AI, pemilik yang jelas, komite, dan titik pengawasan manusia untuk keputusan berdampak tinggi.
Kesimpulan
Adopsi sudah jauh di depan tata kelola, dan panduan OJK menyediakan peta untuk mengejarnya.
Chatbot yang menjawab pertanyaan saldo, verifikasi wajah saat membuka rekening digital, dan sistem yang menandai transaksi janggal sudah menjadi bagian harian perbankan Indonesia. Pertanyaannya kini bergeser. Bank tidak lagi bertanya apakah akan memakai AI, tetapi siapa yang bertanggung jawab ketika model keliru, data apa yang boleh masuk, dan seberapa jauh keputusan boleh diserahkan ke mesin. OJK sudah menjawab sebagian lewat buku panduan 2025, sementara survei industri 2026 menunjukkan jarak antara adopsi dan tata kelola masih lebar. Artikel ini merangkum keduanya agar pembaca bisnis dan teknologi punya peta yang jelas.
Apa Itu Tata Kelola Kecerdasan Artifisial Perbankan Indonesia?
Tata Kelola Kecerdasan Artifisial Perbankan Indonesia adalah buku panduan OJK untuk bank umum, diumumkan lewat Siaran Pers SP 67/GKPB/OJK/IV/2025 pada 29 April 2025. Panduan ini memastikan AI, termasuk advanced AI systems, dikembangkan dan diterapkan secara bertanggung jawab, dan OJK menyebutnya acuan minimum bagi bank.
Peluncuran dipimpin Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae bersama pimpinan asosiasi industri bank umum di Jakarta. Menurut siaran pers OJK, penggunaan AI diperkirakan terus meningkat di berbagai kegiatan jasa perbankan. Cakupannya tidak terbatas pada interaksi dan kualitas layanan nasabah, tetapi juga pengembangan produk dan penetapan harga, kepatuhan, manajemen risiko dan pencegahan penipuan, serta data analytics terkait pasar industri perbankan.
Panduan ini tidak berdiri sendiri. OJK menyebutnya melengkapi kebijakan yang sudah ada: Cetak Biru Transformasi Digital Perbankan, POJK No. 11/POJK.03/2022 tentang Penyelenggaraan Teknologi Informasi oleh Bank Umum, SEOJK No. 29/SEOJK.03/2022 tentang Ketahanan dan Keamanan Siber bagi Bank Umum, SEOJK No. 24/SEOJK.03/2023 tentang Penilaian Tingkat Maturitas Digital Bank Umum, serta Panduan Resiliensi Digital. Artinya, tata kelola AI menumpang pada kerangka teknologi informasi dan manajemen risiko yang sudah mengikat bank.
Penyusunannya merujuk praktik internasional, di antaranya AI Act di Uni Eropa dan panduan Basel Committee on Banking Supervision (BCBS), dengan benchmarking pada Amerika Serikat, Tiongkok, Singapura, dan Jepang. Dari sisi hukum domestik, panduan ini juga mengacu pada ketentuan yang relevan, antara lain Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi (UU PDP). Bagi bank, rujukan ini penting karena data nasabah adalah bahan baku utama hampir semua sistem AI di sektor keuangan.
Ada satu pesan lain dalam siaran pers yang sering luput. Dian mengingatkan bahwa daya saing dan eksistensi bank ke depan sangat bergantung pada kemampuan menerapkan dan mengelola teknologi, yang memerlukan biaya sangat besar. "Oleh karena itu, kami mengharapkan agar bank memahami hal ini dan melakukan langkah-langkah strategis, termasuk untuk terus mempertimbangkan konsolidasi bank atau langkah-langkah lain untuk mendorong daya saing," kata Dian Ediana Rae dalam siaran pers OJK tersebut. Dengan kata lain, regulator melihat AI bukan sekadar proyek inovasi, melainkan faktor yang bisa menentukan bank mana yang bertahan.
Perlu dicatat juga bentuk dokumennya. Ini buku panduan, bukan POJK baru, sehingga isinya berfungsi sebagai standar minimum yang menuntun bank, sementara kewajiban yang mengikat tetap bersumber dari POJK dan SEOJK yang sudah terbit. Praktisnya, bank yang mengabaikan panduan akan sulit menjelaskan kepada pengawas mengapa kontrol AI-nya lebih longgar daripada standar minimum yang diumumkan regulatornya sendiri.
Seberapa Cepat Bank di Indonesia Mengadopsi AI pada 2026?
Cepat. Menurut survei PERBANAS bersama IBM yang dikutip OJK, tingkat adopsi AI di sektor perbankan Indonesia naik dari sekitar 30 persen pada 2024 menjadi 42 persen pada 2025, lalu mencapai 57,9 persen pada kuartal pertama 2026. Angka ini berasal dari survei industri, bukan audit atas seluruh bank.
Angka tersebut disampaikan Dian Ediana Rae dalam keterangan tertulis yang dikutip CNBC Indonesia pada 25 Juni 2026 dan Katadata pada 29 Juni 2026. Dalam keterangan itu, Dian menjelaskan bahwa AI di perbankan telah berkembang dari machine learning sederhana dan otomatisasi proses menjadi Generative AI hingga Agentic AI yang mampu mengambil keputusan secara lebih otonom. "Perkembangan ini menunjukkan bahwa AI telah menjadi bagian penting dari transformasi digital industri perbankan dalam meningkatkan efisiensi, produktivitas, dan pengalaman nasabah," ujarnya.
Dampak yang dilaporkan cukup konkret. OJK menyebut, dalam beberapa implementasi, solusi AI mampu menangani sekitar 35 sampai 40 persen volume interaksi layanan pelanggan, sehingga beban contact center berkurang signifikan. Implementasi serupa juga dilaporkan memangkas waktu penyelesaian layanan hingga lebih dari 60 persen dan menghasilkan efisiensi biaya operasional hingga puluhan miliar rupiah per tahun. Penting dibaca dengan cermat: angka ini berasal dari beberapa implementasi, bukan rata-rata seluruh industri.
Soal laju kenaikan, selisih dari 30 persen ke 57,9 persen berarti sekitar 28 poin persentase dalam rentang yang mencakup 2024 sampai kuartal pertama 2026. Dari 42 persen pada 2025 ke 57,9 persen pada kuartal pertama 2026, tambahannya 15,9 poin persentase. Namun periode ukurnya berbeda, yaitu tahunan dan kuartalan, sehingga kedua selisih itu tidak boleh dibaca sebagai pertumbuhan per kuartal yang bisa diekstrapolasi begitu saja.
Di sisi pengatur, OJK menarik garis yang tegas soal peran AI. Aprilia Ratna Palupi, Deputi Direktur Madya Direktorat Pengaturan Kelembagaan, Produk dan Aktivitas Bank, Departemen Pengaturan dan Pengembangan Perbankan OJK, mengatakan dalam kelas jurnalis OJK di Tangerang pada 29 Juni 2026 bahwa AI hanya berfungsi mendukung proses bisnis bank. "Memang ke depannya AI pasti ada, tetapi penggunaannya harus secara bijak. Penerapan AI di bank harus dipastikan terlebih dahulu sesuai dengan kebutuhan bank itu," kata Aprilia.
Aprilia menambahkan bahwa hasil analisis AI tidak dapat langsung dijadikan dasar pengambilan keputusan, termasuk dalam pemberian kredit, dan keputusan akhir harus melalui verifikasi dan pengawasan profesional. Pada layanan nasabah, chatbot menjawab pertanyaan dasar, lalu mengalihkan nasabah ke petugas layanan pelanggan bila pertanyaannya lebih sulit. Pesan regulatornya sederhana: adopsi boleh cepat, tetapi AI membantu dan manusia tetap memutuskan.
Apa Saja Nilai Utama yang Diminta Panduan OJK?
Bab 4 buku panduan OJK menetapkan tiga nilai utama untuk AI yang bertanggung jawab dan dapat dipercaya: keandalan (reliability), akuntabilitas (accountability), dan pengawasan manusia (human oversight). Panduan menegaskan nilai-nilai itu setara satu sama lain dan harus dihayati sebagai satu kesatuan, bukan dipilih sebagian.
Keandalan dimaknai sebagai kemampuan memastikan keputusan yang dihasilkan AI dapat diandalkan sesuai strategi bank. Model yang andal menghasilkan output melalui sistem yang dapat dijelaskan (explainable), aman (secure), serta tangguh (resilient). Dalam kerangka ini, nasabah sebagai pemilik data berhak memahami bagaimana data mereka dipakai dan bagaimana sistem AI mengambil keputusan.
Akuntabilitas berarti penyelenggara dapat mempertanggungjawabkan bahwa sistem AI yang dikembangkan dan dijalankan berfungsi dengan wajar. Seluruh proses harus transparan, bukan hanya agar dapat dijelaskan, tetapi juga untuk kepentingan audit dan pertanggungjawaban, serta berjalannya pengelolaan data yang baik. Panduan menekankan perlunya jalur tanggung jawab yang jelas untuk mengelola risiko dan mengatasi dampak negatif penggunaan AI. Dalam praktik, ini berarti setiap model punya pemilik yang namanya tercatat.
Pengawasan manusia menjadi nilai yang paling sering dikutip karena paling mudah diuji. Panduan menyatakan bahwa adopsi AI pada seluruh tahap siklus hidup tetap membutuhkan intervensi, kontrol, dan pertimbangan manusia, dari input hingga output. Intervensi dilakukan tepat waktu dan tepat sasaran sebagai antisipasi bila sistem AI memutuskan sendiri atau muncul bias yang tidak disadari. Dalam panduan ini, nilai tersebut juga mencakup upaya memastikan sistem memenuhi prinsip etika dan keadilan, keberlanjutan, serta inklusivitas.
Untuk domain sensitif, bunyi panduannya lugas: "Sistem AI tidak boleh diizinkan untuk campur tangan secara langsung dalam situasi berisiko tinggi, tanpa pertimbangan manusia." Kalimat ini relevan bagi keputusan yang berdampak langsung pada nasabah, misalnya penolakan kredit atau pemblokiran rekening, karena di titik itulah manusia harus punya kewenangan untuk meninjau dan membatalkan.
Ketiga nilai itu bisa diringkas menjadi pertanyaan uji yang dapat dipakai tim bank sebelum sebuah sistem AI berjalan:
Keandalan: apakah hasilnya bisa dijelaskan? Tim harus bisa menunjukkan data, model, dan alasan di balik sebuah keluaran, serta bukti bahwa sistem aman dan tangguh saat gangguan.
Akuntabilitas: siapa yang menjawab jika salah? Setiap sistem punya pemilik, jejak keputusan, dan jalur eskalasi yang tertulis.
Pengawasan manusia: di mana manusia bisa menghentikan? Titik tinjauan manusia ditetapkan untuk keputusan berisiko tinggi, bukan ditambahkan setelah ada keluhan.
Bagaimana Siklus Hidup AI Dikelola di Bank?
Panduan OJK menuntut pengelolaan menyeluruh sepanjang siklus hidup AI, mulai dari inisiasi, perancangan, pembangunan model, pengujian, implementasi, hingga evaluasi dan audit berkala. Tujuannya agar teknologi yang dipakai tetap akuntabel, transparan, dan selaras dengan prinsip tata kelola yang baik.
Pendekatan siklus hidup penting karena kesalahan AI jarang lahir hanya saat model sudah berjalan di produksi. Banyak masalah bermula dari data yang bias, asumsi yang tidak dicatat, atau tujuan sistem yang berubah tanpa ada yang mengevaluasi ulang. Pada tahap perencanaan dan desain, buku panduan meminta sistem dirancang dengan mendokumentasikan konsep, tujuan, asumsi dasar, dan konteks penggunaannya, dengan mempertimbangkan persyaratan hukum, peraturan, dan etika. Proses ini mencakup audit dan penilaian dampak.
Setelah desain, panduan memuat tahap lanjutan yang akrab bagi tim teknis: pengumpulan data, pembuatan model, verifikasi dan validasi model, penerapan, operasi, serta penggunaan dan dampak. Tahap verifikasi dan validasi sengaja dipisahkan dari pembuatan model, sebab pihak yang membangun model sebaiknya bukan satu-satunya pihak yang menyatakan model itu layak dipakai.
Di Bab 5, buku panduan juga memaparkan pendekatan berbasis risiko ala EU AI Act yang membagi sistem AI ke empat kategori: risiko tidak dapat diterima, risiko tinggi, risiko terbatas, dan risiko minimal atau tidak ada. Contoh yang disebut untuk risiko tidak dapat diterima mencakup manipulasi perilaku manusia, penilaian sosial (social scoring), dan pengawasan biometrik real-time tanpa dasar hukum yang jelas. Untuk risiko tinggi, salah satu kriterianya adalah melakukan profiling individu, yaitu pemrosesan otomatis data pribadi untuk menilai berbagai aspek seseorang.
Kriteria profiling itu patut dicatat oleh tim kredit dan pemasaran. Penilaian kelayakan kredit dan rekomendasi produk berbasis perilaku transaksi sama-sama memproses data pribadi untuk menilai nasabah, sehingga secara logika layak diperlakukan dengan kontrol yang lebih ketat dibanding, misalnya, chatbot yang hanya menjawab jam operasional cabang. Klasifikasi ini membantu bank menentukan seberapa dalam pengujian, dokumentasi, dan pengawasan yang perlu dipasang pada tiap sistem.
Alur siklus hidup tersebut dapat dilihat pada diagram berikut.
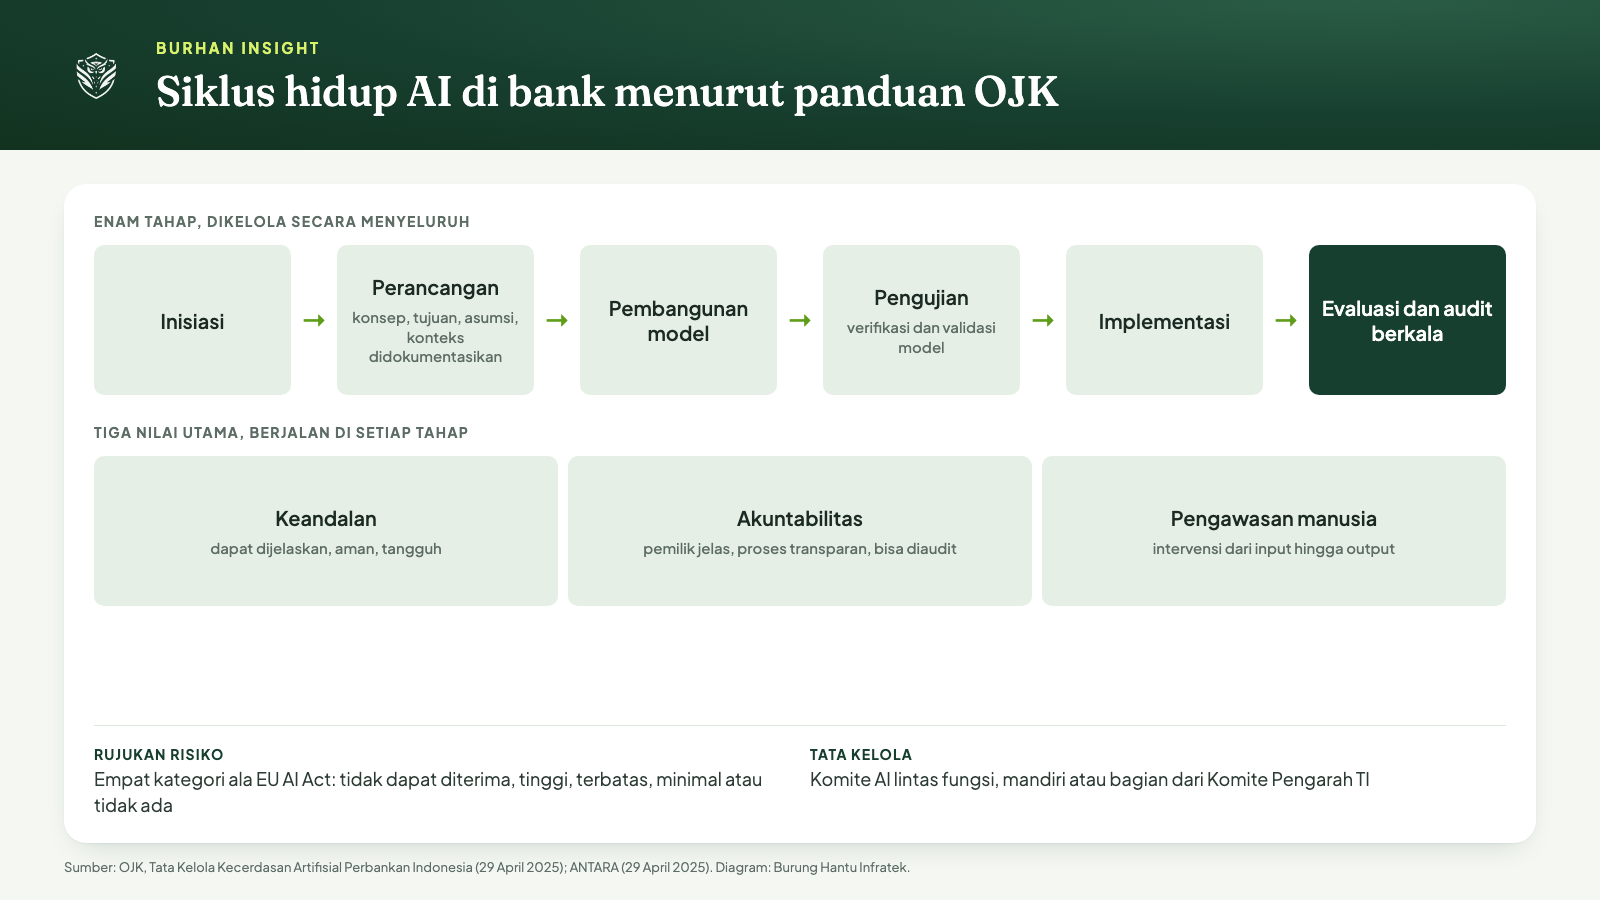
Diagram siklus hidup AI dan tiga nilai utama. Diolah Burung Hantu Infratek dari buku panduan OJK dan ANTARA.
Bagi tim teknis, konsekuensi praktisnya adalah jejak dokumen. Untuk setiap model perlu tersedia catatan asumsi, sumber data, hasil uji, keputusan go-live, dan jadwal evaluasi ulang. Dokumen inilah yang nanti diminta pengawas, auditor internal, maupun nasabah yang mengajukan keberatan atas sebuah keputusan.
Seperti Apa Komite AI di Bank dan Siapa Anggotanya?
Komite AI adalah forum internal bank yang mengawasi desain dan peluncuran kerangka tata kelola AI. Menurut Dian Ediana Rae, komite ini melibatkan fungsi hukum, kepatuhan, risiko, data science, keamanan siber, dan layanan nasabah, serta boleh berdiri sendiri atau menjadi bagian dari Komite Pengarah TI.
Dalam peluncuran panduan pada 29 April 2025, Dian menyampaikan, "Pembentukan Komite Kecerdasan Artifisial melibatkan berbagai fungsi utama (area fungsional utama) di bank seperti hukum, kepatuhan, risiko, data science, keamanan siber, dan layanan nasabah." Menurut ANTARA yang meliputnya, Komite AI dapat dibentuk tersendiri atau menjadi bagian dari Komite Pengarah TI sesuai kompleksitas adopsi AI di masing-masing bank.
Buku panduan merinci keanggotaan yang lebih luas. Komite AI dapat beranggotakan perwakilan Hukum, Kepatuhan, Risiko, Pengembangan Produk, Pengadaan, Data Science, Keamanan Siber, Pemasaran, dan Layanan Pelanggan. Komposisi ini mencerminkan kenyataan bahwa AI memengaruhi hampir seluruh fungsi bank, bukan hanya divisi teknologi. Perhatikan bahwa Pengadaan dan Pemasaran ikut masuk: vendor AI biasanya datang lewat proses pengadaan, dan model rekomendasi produk menyentuh pemasaran.
Panduan menguraikan sembilan peran Komite AI:
Mengawasi kerangka. Komite mengawasi desain dan peluncuran kerangka tata kelola AI perusahaan.
Menetapkan peran. Komite mendefinisikan peran dan tanggung jawab utama terkait pengawasan, desain, pengembangan, dan penggunaan AI di seluruh bisnis.
Menyusun prinsip. Komite membuat prinsip panduan AI bagi bank.
Menetapkan cakupan. Komite mendefinisikan dan mendokumentasikan cakupan program tata kelola AI, termasuk model, algoritma, dan sistem mana yang masuk atau tidak masuk beserta alasannya, serta menyusun skala risiko.
Mengawasi kebijakan dan pelatihan. Komite mengidentifikasi dan mengawasi kebijakan, proses, dan pelatihan untuk desain, penggunaan, dan pengawasan AI yang bertanggung jawab.
Menentukan area tinjauan manusia. Komite mengidentifikasi area yang memerlukan reviu atau pengawasan manusia, termasuk untuk menemukan kekeliruan, bias, dan menjalankan jaminan kualitas.
Mengeskalasi kasus berisiko tinggi. Komite mengembangkan proses menilai dan mengeskalasi penggunaan AI berisiko tinggi.
Melapor ke pimpinan. Komite melaporkan kepada dewan dan manajemen senior.
Membantu penanganan insiden. Komite membantu mengelola insiden yang berkaitan dengan penggunaan AI.
Dasar hukum Komite Pengarah TI ada pada Pasal 7 POJK No. 11/POJK.03/2022 tentang Penyelenggaraan Teknologi Informasi oleh Bank Umum. Peran direksi dan dewan komisaris, menurut ANTARA yang mengutip pemaparan OJK, sangat strategis dan substansial, dan harus disesuaikan dengan ketentuan yang berlaku, khususnya POJK No. 17 Tahun 2023 tentang Tata Kelola Bank Umum, POJK No. 11 Tahun 2022, serta peraturan lain seperti pelindungan data pribadi.
Fleksibilitas bentuk komite masuk akal. Bank dengan penggunaan AI yang masih terbatas dapat menambahkan agenda AI ke Komite Pengarah TI yang sudah ada, sedangkan bank dengan banyak model di berbagai lini lebih tepat membentuk komite khusus supaya agenda AI tidak tenggelam di antara urusan infrastruktur.
Di Mana Bank di Indonesia Memakai AI Hari Ini?
Bank di Indonesia memakai AI untuk layanan nasabah, verifikasi identitas, deteksi penipuan, pengelolaan pengetahuan internal, dan rekomendasi produk. Contohnya dilaporkan Kontan pada 1 Juli 2026 dari BTN, BSI, dan Citi Indonesia, sementara OJK menyebut chatbot berbasis LLM dan RAG sebagai bentuk yang makin umum.
Di BTN, Direktur IT Tan Jacky Chen menyebut AI dipakai pada proses digital onboarding aplikasi Bale by BTN melalui optical character recognition (OCR), face recognition, dan liveness detection untuk mendukung electronic Know Your Customer (e-KYC). BTN juga memakai AI untuk knowledge management internal dan tengah mengembangkan Intelligent Document Processing berbasis AI dan OCR untuk membaca dan memverifikasi dokumen kredit, dengan harapan waktu persetujuan kredit menjadi lebih cepat. "Kami memandang AI bukan sekadar tren teknologi, tetapi sebagai enabler untuk meningkatkan kualitas layanan kepada nasabah, produktivitas pegawai, efisiensi operasional, serta penguatan manajemen risiko," kata Tan kepada Kontan.co.id pada 1 Juli 2026.
Di BSI, SEVP IT Development and Operations Saut Parulian Saragih menjelaskan bahwa AI dipakai pada fitur face recognition saat online onboarding, termasuk untuk mendeteksi apabila verifikasi memakai foto, gambar, atau rekaman. BSI juga memanfaatkan AI dalam deteksi fraud yang mengenali pola tidak wajar, misalnya transaksi kecil yang dilakukan berulang dalam waktu singkat, dan dalam sistem next product to offer untuk membantu relationship manager. Saut mengatakan AI untuk meningkatkan penjualan sudah menghasilkan beberapa ribu rekening baru, sementara BSI mengeksplorasi Generative AI untuk mempercepat penulisan kode.
Citi Indonesia meluncurkan dua perangkat, yaitu Citi Stylus Workspaces untuk pemrosesan dokumen, peringkasan informasi, dan pencarian berbasis conversational AI, serta Citi Assist yang membantu karyawan mencari kebijakan dan prosedur internal. CEO Citi Indonesia Batara Sianturi menilai pemanfaatan AI membantu karyawan memberi layanan lebih cepat dan presisi sekaligus membuka peluang pertumbuhan bisnis baru.
Dari sisi OJK, Dian menggambarkan dua pola yang mulai menonjol. Pertama, Generative AI untuk knowledge management internal, yaitu pusat pengetahuan yang mengintegrasikan dokumen internal, kebijakan, informasi produk, prosedur, dan regulasi, hingga mampu mengelola puluhan ribu dokumen dan ratusan ribu halaman. Kedua, chatbot dan virtual assistant berbasis Large Language Model (LLM) dan Retrieval Augmented Generation (RAG) untuk pengecekan informasi rekening, penanganan keluhan, informasi produk, layanan suara, dan dukungan multibahasa.
Ada pola menarik dari contoh-contoh ini. BTN menyebut implementasinya dilakukan bertahap, dimulai dari peningkatan efisiensi operasional internal sebelum diperluas ke area yang berdampak langsung pada nasabah. Urutan seperti itu selaras dengan semangat panduan OJK: mulai dari kasus yang risikonya lebih rendah, bangun disiplin tata kelolanya, baru bergerak ke kasus yang menyentuh keputusan nasabah. Verifikasi identitas biometrik dan analisis kredit tentu perlu kontrol lebih ketat karena keluarannya langsung memengaruhi akses nasabah terhadap layanan.
Risiko Apa yang Diwaspadai OJK dan Industri?
OJK menyebut penyalahgunaan deepfake, kurangnya transparansi algoritma, masalah black box, bias dalam pengambilan keputusan, kerentanan serangan siber, serta persoalan etika dan kesiapan sumber daya manusia sebagai tantangan. Survei PERBANAS dan IBM pada Oktober 2026 menambahkan privasi data sebagai risiko yang paling banyak disorot responden.
Daftar tantangan itu disampaikan Dian pada peluncuran panduan 29 April 2025, sebagaimana dilaporkan ANTARA. Buku panduan sendiri membahas risiko dan tantangan di Bab 2, antara lain korelasi pasar, risiko siber, serta risiko model dan kualitas data. Tema-tema ini menunjukkan bahwa risiko AI di bank tidak hanya soal salah jawab chatbot, tetapi juga soal stabilitas ketika banyak institusi memakai pola model yang mirip.
Data terbaru datang dari whitepaper "Digital Sovereign AI and the Future of Trusted Banking" yang disusun PERBANAS, IBM, dan K&A, diluncurkan di Jakarta pada 27 Oktober 2026. Studi ini melibatkan 91 responden dari 35 institusi keuangan, dilengkapi diskusi kelompok dan wawancara dengan tujuh narasumber. Hasilnya, 82 persen responden menilai risiko AI perlu dikendalikan, dengan privasi data sebagai risiko yang paling banyak mendapat perhatian, disusul keamanan siber dan regulasi. Penulis whitepaper menegaskan angka ini mencerminkan jawaban responden, bukan audit terhadap seluruh bank di Indonesia.
Gambaran kesiapan tata kelolanya lebih mengejutkan. Sebanyak 34 persen responden mengatakan organisasinya masih menjalankan proyek percontohan atau uji coba terbatas, 18 persen menyebut AI telah diterapkan untuk beberapa kebutuhan operasional, dan 12 persen belum menjajaki AI. Hanya 4 persen yang sudah memperluas penggunaan AI lintas fungsi dengan tata kelola formal, dan hanya 9 persen yang memiliki inventaris penggunaan AI lengkap dan diperbarui berkala. Skor rata-rata kematangan proses tata kelola AI, yang mencakup dokumentasi, validasi, pemantauan kinerja, evaluasi berkala, dan pengawasan manusia, adalah 2,74 dari skala 5.
Survei itu juga menanyakan pengenalan terhadap acuan kebijakan. Dari 91 responden, 43 orang menyebut panduan tata kelola AI OJK sebagai acuan yang mereka ketahui, sedangkan 54 orang menyebut UU PDP. Pelatihan tata kelola AI menjadi dukungan yang paling banyak diminta, dipilih 66 dari 91 responden. Angka-angka ini menunjukkan bahwa kebutuhan terbesar industri bukan teknologi baru, melainkan pemahaman dan disiplin tata kelola.
Whitepaper juga mengangkat kedaulatan digital, yang dalam konteks studi mencakup kendali atas data, teknologi, model AI, aplikasi, dan tata kelola. Sebanyak 73 persen responden menilai topik ini relevan bagi agenda transformasi organisasi mereka dalam 12 sampai 24 bulan ke depan. Ketua Bidang Technology and Security PERBANAS, Toto Prasetio, mengatakan, "Keselarasan yang lebih kuat antara bank, regulator, asosiasi industri dan mitra teknologi akan berperan penting dalam membangun tata kelola serta kapabilitas yang dibutuhkan untuk mendukung adopsi AI yang bertanggung jawab dan tepercaya."
Langkah Praktis bagi Bank, Fintech, dan Vendor AI di Indonesia
Langkah paling realistis adalah membuat inventaris seluruh sistem AI, menetapkan pemilik tiap sistem, membentuk Komite AI atau memperluas Komite Pengarah TI, lalu menetapkan titik pengawasan manusia untuk keputusan berdampak tinggi seperti kredit. Urutan ini mengikuti nilai dan peran yang digariskan panduan OJK.
Inventaris adalah pijakan pertama karena bank tidak bisa mengatur apa yang tidak ia ketahui. Hanya 9 persen responden survei PERBANAS dan IBM yang punya inventaris lengkap, sehingga langkah ini sekaligus peluang cepat untuk menonjol. Berikut urutan kerja yang dapat dipakai, disusun dari nilai dan peran Komite AI dalam panduan:
Susun inventaris sistem AI. Catat setiap model, chatbot, dan fitur AI bawaan vendor, lengkap dengan fungsi, data yang dipakai, dan unit bisnis pemakainya.
Tetapkan pemilik dan skala risiko. Beri tiap sistem pemilik yang jelas, lalu nilai risikonya. Sistem yang memproses data pribadi untuk menilai nasabah, seperti penilaian kredit, perlu kontrol paling ketat.
Bentuk atau perluas komite. Putuskan apakah agenda AI masuk Komite Pengarah TI atau komite tersendiri, dan pastikan hukum, kepatuhan, risiko, data science, keamanan siber, pengadaan, dan layanan nasabah terwakili.
Pasang titik tinjauan manusia. Untuk keputusan berisiko tinggi, tetapkan siapa yang meninjau, kapan, dan dengan kewenangan apa, termasuk kewenangan membatalkan keluaran AI.
Dokumentasikan siklus hidup. Simpan asumsi, sumber data, hasil validasi, keputusan go-live, dan jadwal evaluasi ulang untuk tiap model.
Latih tim. Pelatihan tata kelola AI adalah dukungan yang paling banyak diminta responden survei, jadi alokasikan anggaran khusus untuk itu.
Bagi vendor dan integrator AI, implikasinya langsung. Karena Pengadaan, Hukum, dan Keamanan Siber duduk di Komite AI, calon klien perbankan kemungkinan besar akan bertanya soal sumber data, cara pengujian, kemampuan menjelaskan keluaran model, dan jalur eskalasi saat terjadi insiden. Vendor yang menyiapkan dokumentasi itu sejak awal akan lebih mudah melewati proses seleksi dibanding yang baru menyusunnya saat diminta.
Bagaimana dengan fintech dan perusahaan non-bank? Panduan ini ditujukan bagi industri bank umum, sehingga bukan kewajiban langsung bagi pihak lain. Meski begitu, nilai keandalan, akuntabilitas, dan pengawasan manusia bisa dipakai sebagai kerangka internal yang masuk akal, terlebih kewajiban pelindungan data pribadi menurut UU PDP berlaku bagi pengendali dan pemroses data di sektor mana pun.
Terakhir, pertanyaan pertama sebelum membeli atau membangun AI sebaiknya tetap soal kebutuhan. Aprilia Ratna Palupi dari OJK mengingatkan bahwa penerapan AI di bank harus dipastikan terlebih dahulu sesuai dengan kebutuhan bank itu. Dengan masalah bisnis yang jelas, bank lebih mudah menentukan tingkat risiko, tingkat pengawasan, dan ukuran keberhasilan yang bisa diaudit.
Kesimpulan
Adopsi AI di perbankan Indonesia sudah melaju: dari sekitar 30 persen pada 2024 menjadi 57,9 persen pada kuartal pertama 2026 menurut survei PERBANAS dan IBM. Sementara itu, tata kelolanya tertinggal. Hanya 4 persen responden yang memperluas AI lintas fungsi dengan tata kelola formal, hanya 9 persen yang punya inventaris lengkap, dan skor kematangan rata-rata baru 2,74 dari 5. Buku panduan OJK tidak melarang laju adopsi, tetapi meminta bank mengisi jarak itu dengan keandalan, akuntabilitas, dan pengawasan manusia.
Bagi pembaca di bank, fintech, maupun vendor, arah tindakannya jelas dan bisa dimulai pekan ini: buat inventaris, tetapkan pemilik, putuskan bentuk komite, dan tandai keputusan yang wajib ditinjau manusia. Regulasi AI yang lebih luas masih terus berkembang, jadi bank yang membangun disiplin tata kelola lebih awal akan lebih siap menyesuaikan diri ketika aturan baru datang.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[2] Tata Kelola Kecerdasan Artifisial Perbankan Indonesia (buku panduan) - Otoritas Jasa Keuangan
[3] OJK: Bank perlu bentuk Komite AI untuk awasi tata kelola - ANTARA News
[4] Bos OJK Ungkap 40% Layanan Nasabah Bank Dilakukan Oleh AI - CNBC Indonesia
[5] Adopsi AI di Perbankan Tembus 57%, Dipakai untuk Layanan hingga Analisis Kredit - Katadata
[6] Bank Makin Agresif Adopsi AI, Dari Persetujuan Kredit hingga Deteksi Fraud - Kontan
[7] AI Perbankan: 82 Persen Responden Survei IBM dan PERBANAS Soroti Privasi Data - Gizmologi