
AI di Pengawasan Pajak: Rencana DJP, Hak Wajib Pajak, dan Cara Perusahaan Bersiap
Direktorat Jenderal Pajak (DJP) mulai memakai pembelajaran mesin untuk membaca faktur pajak elektronik dan menyiapkan dasbor kekayaan wajib pajak berpenghasilan tinggi, sementara Direktur Jenderal Pajak menyebut kecerdasan buatan sebagai kebutuhan hari ini. Sederhananya, mesin kini ikut menentukan siapa yang layak diperiksa lebih dulu. Tulisan ini membahas rencana DJP, cara kerja pengawasan berbasis data, jaminan kerahasiaan dalam UU KUP, hak keberatan dalam UU PDP, rencana Perpres Etika AI, hingga langkah persiapan perusahaan.
TLDR
Apa yang Sudah Dikatakan DJP tentang AI untuk Pengawasan Pajak?
Dirjen Pajak menyebut AI sebagai kebutuhan hari ini, dan DJP memilih mengembangkan AI sendiri, bukan memakai sumber terbuka begitu saja.
Bagaimana Machine Learning Membaca Faktur Pajak Sawit?
Mesin membaca jenis barang, jumlah, dan harga di faktur, lalu mencocokkan bahan baku dan hasil produksi dengan laporan penjualan.
Apa Isi Dasbor Kekayaan Wajib Pajak Berpenghasilan Tinggi?
Dasbor menghubungkan individu, keluarga, perusahaan, dan aset, lalu menambahkan AI untuk membaca pemberitaan dan keterbukaan informasi.
Apa Saja Delapan Strategi DJP untuk 2027 dan Posisi AI di Dalamnya?
Pengembangan infrastruktur AI menjadi strategi pertama dari delapan agenda yang dipaparkan kepada Komisi XI DPR RI pada 7 September 2026.
Apa Kata UU KUP Pasal 34 tentang Kerahasiaan Data Wajib Pajak?
Pejabat pajak dilarang memberitahukan kepada pihak lain apa pun yang diketahuinya dari wajib pajak dalam rangka jabatannya.
Bisakah Wajib Pajak Keberatan atas Keputusan Otomatis Menurut UU PDP?
UU PDP memberi hak keberatan, tetapi Pasal 15 mengecualikannya untuk kepentingan tertentu, termasuk penegakan hukum dan penyelenggaraan negara.
Bagaimana Rencana Perpres Etika AI Menyentuh Pemakaian AI oleh Instansi?
Rancangannya berbasis risiko dan menegaskan keputusan akhir tidak boleh sepenuhnya otomatis, tetapi belum ditandatangani.
Bagaimana Perusahaan Menyiapkan Data Pajak yang Siap Dibaca Mesin?
Rapikan deskripsi faktur, cocokkan stok dengan penjualan, dan siapkan penjelasan tertulis sebelum mesin menandai selisih.
Kesimpulan
Pengawasan pajak bergeser dari menunggu laporan ke membaca pola, jadi kerapian data perusahaan menjadi pertahanan paling murah.
Seorang pemilik usaha biasanya baru mengingat pajak ketika surat permintaan penjelasan datang. Di balik surat itu, makin sering ada mesin yang lebih dulu membandingkan faktur, laporan penjualan, dan data pihak ketiga. Pernyataan terbuka pejabat pajak sepanjang Oktober 2026 menunjukkan arah itu sudah resmi. Yang masih membingungkan banyak pelaku usaha adalah batasnya: apa yang boleh dibaca mesin, siapa menjaga datanya, dan apa yang bisa dilakukan wajib pajak jika hasil analisis keliru.
Apa yang Sudah Dikatakan DJP tentang AI untuk Pengawasan Pajak?
Direktur Jenderal Pajak Bimo Wijayanto menyatakan pada 13 Oktober 2026 bahwa kecerdasan buatan bukan lagi urusan masa depan, melainkan kebutuhan saat ini bagi administrasi pajak. Ia menyebut tiga manfaat: memproses data besar dengan cepat, memeriksa kepatuhan lebih akurat, dan menjawab pertanyaan rutin wajib pajak secara otomatis.
Pernyataan itu disampaikan saat membuka Belt and Road Initiative Tax Administration Cooperation Forum (BRITACOF) ke-7 di Jakarta, yang berlangsung 13 sampai 15 Oktober 2026. Forum tersebut merupakan acara tahunan mekanisme kerja sama administrasi pajak negara-negara Belt and Road Initiative, dengan 35 anggota dan 25 observer. Menurut CNBC Indonesia, Bimo membingkai AI sebagai bagian dari smart taxation.
"Karena smart taxation juga berarti memanfaatkan teknologi terdepan, seperti kecerdasan buatan yang bukan lagi sesuatu untuk masa depan, kita membutuhkannya hari ini," kata Bimo Wijayanto, Direktur Jenderal Pajak, dalam pembukaan BRITACOF yang dilaporkan CNBC Indonesia pada 13 Oktober 2026.
Bimo juga menjelaskan arah perubahannya. Pengawasan pajak, menurut dia, dapat beralih dari sekadar bereaksi terhadap masalah menjadi mampu memprediksi risiko. Konsekuensinya bagi perusahaan jelas: pemeriksaan yang dulu dipicu laporan atau selisih yang kebetulan ditemukan petugas, kelak bisa dipicu skor risiko yang dihitung mesin.
Di sela acara yang sama, Bimo menjawab soal keamanan data. Ia menyebut kerahasiaan data wajib pajak sebagai isu utama dan menegaskan pemerintah tidak akan dengan mudah memakai sumber terbuka untuk menjalankan AI. Pemerintah, katanya, akan mengembangkan AI secara mandiri. Ia menambahkan bahwa DJP akan bekerja sama dengan otoritas pajak yang sudah lebih dulu memanfaatkan AI, salah satunya China.
Bimo juga menyebut dampaknya bagi pegawai. Kehadiran AI, menurut CNBC Indonesia, membuat sumber daya manusia di otoritas pajak dapat lebih fokus pada masalah yang kompleks, sekaligus memberi layanan yang lebih cepat dan mudah bagi wajib pajak. Dengan kata lain, narasi resminya bukan mengganti petugas, melainkan memindahkan pekerjaan rutin ke mesin dan menyisakan kasus rumit untuk manusia.
Narasi itu penting dibaca bersama sisi lain pernyataannya. Bimo mengakui bahwa peningkatan kapasitas AI masih menjadi pekerjaan rumah, mencakup layanan, analisis data, dan administrasi pajak. Pemerintah belum menyebut kapan sistem tersebut beroperasi penuh. Karena itu, perusahaan sebaiknya memperlakukan AI pajak sebagai arah yang bergerak, bukan sistem final yang sudah bisa dipelajari celahnya.
Kerja sama dengan China patut dicermati dari sisi lain. Forum BRITACOF mempertemukan otoritas pajak dari puluhan yurisdiksi, sehingga pertukaran praktik terbaik akan berjalan lintas negara. Bagi perusahaan Indonesia yang beroperasi di beberapa negara, ini berarti data transaksi lintas batas kemungkinan akan makin sering dibandingkan, dan konsistensinya perlu dijaga.
Perlu dicatat apa yang belum ada. Dari penelusuran untuk tulisan ini, belum terlihat peraturan menteri keuangan khusus yang mengatur pemanfaatan AI oleh DJP. Yang tersedia baru pernyataan pejabat dan paparan kebijakan. Artinya, aturan mainnya masih bertumpu pada undang-undang yang sudah ada, yang dibahas di bagian berikutnya.
Bagaimana Machine Learning Membaca Faktur Pajak Sawit?
DJP memakai pembelajaran mesin untuk membaca faktur pajak elektronik di sektor kelapa sawit, yaitu jenis barang, jumlah, dan harga. Hasil bacaan itu dicocokkan dengan hubungan antara bahan baku dan hasil produksi, lalu dibandingkan dengan laporan penjualan perusahaan. Angka yang tidak cocok menjadi sinyal pengawasan.
Penjelasan ini datang dari Wakil Menteri Keuangan Nurkholisoh Ibnu Aman dalam BRITACOF pada 13 Oktober 2026, sebagaimana dilaporkan Kompas.com. Ia menjelaskan tantangan utamanya: setiap transaksi jual beli antarbisnis di sektor sawit disertai faktur pajak elektronik, tetapi tiap bisnis boleh menuliskan deskripsi barangnya dengan kata-katanya sendiri.
"Indonesia adalah produsen minyak sawit terbesar di dunia. Setiap transaksi jual beli antar bisnis disertai dengan faktur pajak elektronik, tetapi setiap bisnis dapat mendeskripsikan barang dagangannya sendiri dengan kata-kata mereka sendiri," kata Nurkholisoh, sebagaimana dikutip Kompas.com.
Di sinilah pembelajaran mesin berguna. Deskripsi barang yang tidak seragam sulit dihitung dengan filter biasa, sehingga model dilatih untuk mengenali barang yang sama dari tulisan yang berbeda. Setelah barang dikenali, DJP menelusuri hubungan jumlah bahan baku dengan hasil produksi. Rasio itu kemudian dibandingkan dengan laporan penjualan yang diserahkan perusahaan.
"Kita membandingkan ini dengan laporan penjualan tersebut. Dan ketika angkanya tidak cocok, kita memiliki keunggulan yang jelas," ujar Nurkholisoh. Menurut Kompas.com, pendekatan itu kini mulai diterapkan ke sektor usaha lain. Karena itu, kisah sawit layak dibaca sebagai contoh pola, bukan kasus tunggal.
Ambil ilustrasi sederhana, yang bukan data DJP. Sebuah pabrik membeli bahan baku dalam jumlah tertentu, memprosesnya, lalu menjual hasilnya. Jika bahan baku yang dibeli tercatat sangat besar sementara penjualan tercatat jauh lebih kecil tanpa penjelasan susut atau stok, rasio itu akan menjadi anomali. Mesin tidak perlu menuduh apa pun, cukup menandai bahwa angka-angkanya tidak berkesesuaian.
Logika ini sebenarnya sudah lama dikenal pemeriksa pajak. Perbedaannya ada pada skala dan kecepatan. Pembacaan faktur oleh manusia bisa mencakup puluhan atau ratusan dokumen, sedangkan model dapat membaca seluruh faktur pajak elektronik satu sektor sekaligus. Peluang selisih lolos dari perhatian pun mengecil.
Bagi perusahaan di sektor apa pun, ada pelajaran praktis. Faktur yang deskripsinya asal-asalan, satuan yang berganti-ganti, atau nama barang yang berbeda antara pembelian dan penjualan kini bukan sekadar masalah kerapian. Semua itu bisa membuat selisih tampak lebih besar daripada kenyataannya, dan Anda yang harus menjelaskannya.
Apa Isi Dasbor Kekayaan Wajib Pajak Berpenghasilan Tinggi?
Dasbor itu menyajikan informasi tentang individu, keluarga, perusahaan, aset, serta hubungan di antara semuanya, khusus untuk wajib pajak berpenghasilan tinggi. DJP kini berada pada tahap akhir menambahkan AI ke dalamnya, untuk membaca pemberitaan dan keterbukaan informasi perusahaan yang terkait dengan kelompok tersebut.
Menurut Wamenkeu Nurkholisoh, kekayaan kelompok ini bisa tersebar di banyak perusahaan dan aset, serta berubah dengan cepat. Kondisi itu mendorong DJP membangun sistem yang memetakan hubungan antarpihak, bukan sekadar daftar harta per nama. Kompas.com melaporkan bahwa sistem tersebut dirancang membaca aksi korporasi seperti merger, akuisisi, atau penjualan saham.
Setiap kali aksi korporasi terjadi, nilai kepemilikan saham di dasbor diperbarui. "Dengan demikian, petugas pajak kami akan segera melihat perubahan kekayaan saat itu juga, bukan setahun kemudian, bukan dua tahun kemudian," kata Nurkholisoh. Pernyataan ini menggambarkan pergeseran waktu: dari membandingkan SPT tahunan menjadi memantau hampir real time.
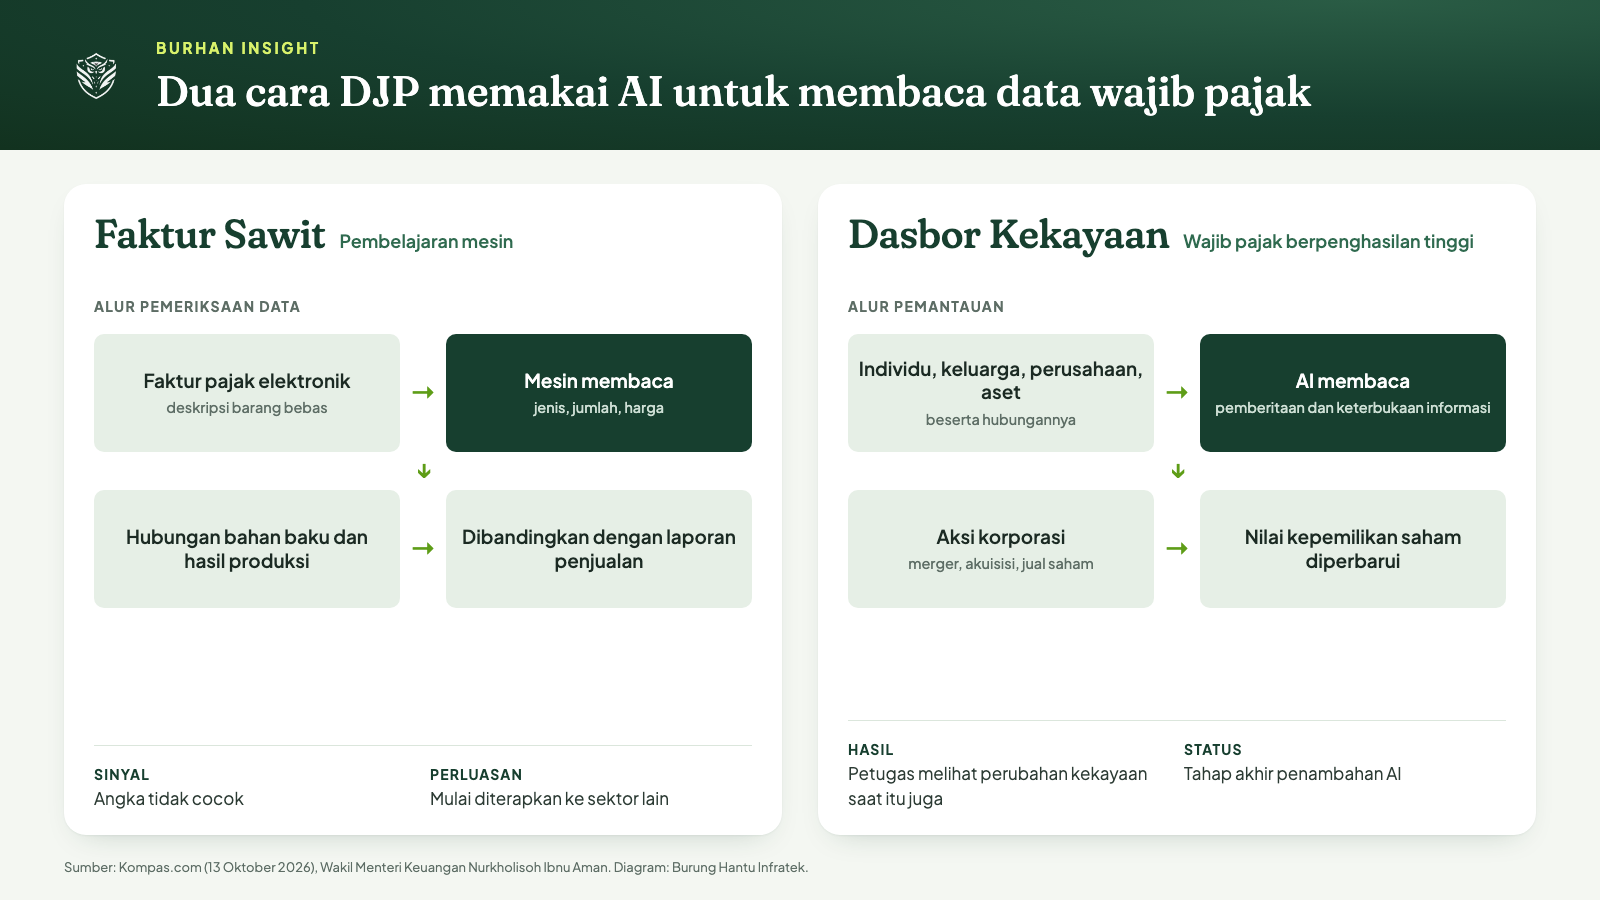
Diagram alur pembacaan faktur sawit dan dasbor kekayaan. Diolah Burung Hantu Infratek dari Kompas.com.
Sasaran dasbor ini adalah individu kaya, tetapi dampaknya meluas ke perusahaan. Jika pemilik perusahaan dipantau melalui keterbukaan informasi, maka transaksi afiliasi, pinjaman pemegang saham, dan perubahan susunan pemegang saham ikut menjadi data yang dibaca. Perusahaan tertutup pun tidak sepenuhnya di luar jangkauan, karena hubungan kepemilikan menjadi bagian dari peta yang dibangun.
Pembacaan pemberitaan oleh AI membawa risiko tersendiri yang patut dibicarakan sejak awal. Nama yang sama dapat dimiliki orang berbeda, dan berita bisa keliru atau belum terverifikasi. Model yang mencocokkan nama dengan kekayaan tanpa pemeriksaan manusia berpotensi menautkan orang atau perusahaan yang salah. Ini analisis penulis, bukan pernyataan DJP, tetapi alasannya sederhana: pencocokan otomatis selalu punya tingkat salah.
Dari sisi UU PDP, jenis pemrosesan semacam ini menyentuh beberapa kategori berisiko tinggi dalam Pasal 34 ayat (2), seperti pemrosesan dalam skala besar, kegiatan pemantauan yang sistematis, serta pencocokan atau penggabungan sekelompok data. Pasal itu mewajibkan pengendali data melakukan penilaian dampak. Apakah DJP telah melakukan penilaian demikian tidak dijelaskan dalam sumber yang dibuka.
Wamenkeu menegaskan bahwa teknologi bertujuan membantu otoritas mengidentifikasi risiko secara lebih tepat, sekaligus mempermudah wajib pajak yang patuh. Ia juga mengingatkan bahwa teknologi saja tidak cukup. Sistem pajak yang kuat, katanya, membutuhkan sumber daya manusia yang kompeten, aturan yang jelas, dan kepercayaan wajib pajak.
Apa Saja Delapan Strategi DJP untuk 2027 dan Posisi AI di Dalamnya?
Dirjen Pajak memaparkan delapan kebijakan strategis 2027 kepada Komisi XI DPR RI dalam rapat dengar pendapat pada 7 September 2026. Pengembangan infrastruktur kecerdasan buatan berada di urutan pertama, disusul Tax Crime Handling System, Asset Recovery Management System, dan lima agenda lain.
Paparan itu dirangkum PajakOnline pada 26 Oktober 2026. Menurut media tersebut, infrastruktur AI akan mendukung pengolahan data, administrasi, dan pengawasan. PajakOnline juga mencatat bahwa penggunaan AI perlu disertai tata kelola data yang kuat, perlindungan informasi wajib pajak, serta mekanisme evaluasi agar hasil analisis tidak menjadi satu-satunya dasar keputusan yang berdampak pada wajib pajak.
Berikut delapan agenda tersebut dalam urutan yang dilaporkan:
Infrastruktur kecerdasan buatan. Mendukung pengolahan data, administrasi, dan pengawasan perpajakan.
Tax Crime Handling System (TCHS). Sistem informasi untuk menyeleksi bahan baku pemeriksaan bukti permulaan tindak pidana perpajakan.
Asset Recovery Management System (ARMS). Mengelola data aset wajib pajak, tersangka, dan penanggung pajak untuk pemulihan penerimaan negara.
Perjanjian kerja sama penegakan hukum. Penguatan koordinasi dengan lembaga terkait.
Pertukaran informasi keuangan dan aset kripto. Melalui Common Reporting Standard (CRS) dan Crypto-Asset Reporting Framework (CARF).
Uji coba cooperative compliance. Telah melibatkan Pertamina, PLN, dan Pelindo, dikaitkan dengan Tax Control Framework.
Pengawasan ekonomi digital. Penerapan dan evaluasi pola pengawasan pelaku usaha digital.
Penagihan tunggakan pajak global. Memperkuat penagihan yang melibatkan aset atau pihak di luar negeri.
Agenda keenam layak dibaca lebih dekat oleh perusahaan besar. Cooperative compliance, menurut PajakOnline, adalah pendekatan kepatuhan berbasis kerja sama yang mendorong penyelesaian persoalan pajak lebih dini lewat transparansi data dan pengendalian internal. Uji cobanya baru melibatkan tiga badan usaha milik negara, tetapi pola pikirnya, yaitu data yang terintegrasi dan kontrol internal yang terdokumentasi, kelak mungkin diminta dari perusahaan lain.
Dua angka dari paparan itu membantu menakar skalanya. Wamenkeu Nurkholisoh menyebut Indonesia memiliki sekitar 23,21 juta akun konsumen aset keuangan digital hingga Agustus 2026, naik dari sekitar 22,93 juta akun pada Juli 2026. Pertukaran informasi aset kripto lintas negara melalui CARF disiapkan mulai 2027.
PajakOnline mengingatkan satu hal yang sering terlewat: pertukaran informasi bukan berarti semua pemilik aset otomatis memiliki tunggakan pajak. Data yang diterima tetap harus dianalisis berdasarkan identitas, karakter transaksi, dan ketentuan perpajakan yang relevan. Prinsip yang sama berlaku untuk keluaran AI, yaitu petunjuk untuk diperiksa, bukan putusan.
Apa Kata UU KUP Pasal 34 tentang Kerahasiaan Data Wajib Pajak?
Pasal 34 ayat (1) UU KUP, dalam bunyi yang ditetapkan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, melarang setiap pejabat memberitahukan kepada pihak lain segala sesuatu yang diketahui atau diberitahukan wajib pajak kepadanya dalam rangka jabatan atau pekerjaannya.
Bunyi persisnya: "Setiap pejabat dilarang memberitahukan kepada pihak lain segala sesuatu yang diketahui atau diberitahukan kepadanya oleh Wajib Pajak dalam rangka jabatan atau pekerjaannya untuk menjalankan ketentuan peraturan perundang-undangan perpajakan." Rumusan ini dimuat dalam UU Nomor 7 Tahun 2021 yang dipublikasikan di basis data peraturan BPK.
Ayat (2) memperluas larangan itu kepada tenaga ahli yang ditunjuk Direktur Jenderal Pajak untuk membantu pelaksanaan ketentuan perpajakan. Ini relevan untuk proyek AI, karena pengembangan sistem hampir selalu melibatkan pihak yang menyentuh data. Siapa pun yang berada dalam lingkup ayat tersebut terikat larangan yang sama.
Ayat (2a) memuat pengecualian: pejabat dan tenaga ahli yang bertindak sebagai saksi atau saksi ahli di sidang pengadilan, serta pejabat dan atau tenaga ahli yang ditetapkan Menteri Keuangan untuk memberikan keterangan kepada lembaga negara atau instansi pemerintah yang berwenang memeriksa di bidang keuangan negara. UU 7/2021 juga mengubah ketentuan ayat (3) pasal yang sama.
Dalam praktik, larangan ini tidak berhenti pada pegawai DJP. Setiap proyek AI melibatkan pengembang, penyedia infrastruktur, dan pengelola data. Jika mereka termasuk tenaga ahli yang ditunjuk Direktur Jenderal Pajak, ayat (2) berlaku. Itulah sebabnya pernyataan Bimo bahwa pemerintah akan mengembangkan AI secara mandiri dan tidak memakai sumber terbuka begitu saja dibaca sebagai upaya menyempitkan jalur data keluar.
Perlu hati-hati menarik kesimpulan. Pasal 34 mengatur pejabat dan tenaga ahli, bukan secara eksplisit mengatur model AI atau mekanisme akses sistem. Analisis Adyasta Consulting pada Oktober 2026 mencatat bahwa rincian mekanisme perlindungan data teknis, kontrol akses, dan pengawasan penggunaan AI belum dijelaskan menyeluruh dalam pernyataan yang tersedia. Jaminan kerahasiaan, dengan kata lain, sudah ada di undang-undang, sedangkan cara menerapkannya pada sistem AI belum dirinci ke publik.
Bisakah Wajib Pajak Keberatan atas Keputusan Otomatis Menurut UU PDP?
UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi memberi subjek data hak mengajukan keberatan atas keputusan yang hanya didasarkan pada pemrosesan otomatis. Namun Pasal 15 mengecualikan hak itu untuk kepentingan tertentu, termasuk penegakan hukum dan kepentingan umum dalam penyelenggaraan negara.
Pasal 10 ayat (1) menyatakan bahwa subjek data pribadi berhak mengajukan keberatan atas tindakan pengambilan keputusan yang hanya didasarkan pada pemrosesan secara otomatis, termasuk pemrofilan, yang menimbulkan akibat hukum atau berdampak signifikan pada subjek data pribadi. Ayat (2) menyerahkan tata cara pengajuan keberatan kepada peraturan pemerintah.
Pasal 15 ayat (1) mengecualikan sejumlah hak, termasuk Pasal 10 ayat (1), untuk lima kepentingan: pertahanan dan keamanan nasional, proses penegakan hukum, kepentingan umum dalam rangka penyelenggaraan negara, pengawasan sektor jasa keuangan, moneter, sistem pembayaran, dan stabilitas sistem keuangan, serta statistik dan penelitian ilmiah. Ayat (2) menegaskan pengecualian itu hanya dalam rangka pelaksanaan ketentuan undang-undang.
Apakah pengawasan pajak termasuk salah satu kepentingan itu merupakan soal penafsiran hukum yang tidak dijawab dalam tulisan ini, dan tidak ada sumber yang dibuka untuk tulisan ini yang menjawabnya secara tegas. Yang bisa dipastikan adalah teksnya: hak keberatan ada, pengecualiannya ada, dan peraturan pemerintah pelaksananya disebut dalam Pasal 10 ayat (2) sebagai ketentuan lanjutan.
Bagi perusahaan sebagai pengendali data pribadi, ada kewajiban yang tidak dikecualikan. Pasal 34 ayat (1) mewajibkan penilaian dampak pelindungan data pribadi jika pemrosesan berisiko tinggi, dan ayat (2) menyebut pengambilan keputusan otomatis dengan akibat hukum atau dampak signifikan sebagai salah satu contohnya. Pasal 1 angka 4 menegaskan bahwa pengendali data mencakup orang, badan publik, dan organisasi internasional.
Dalam praktik, jalur yang paling realistis bagi wajib pajak ketika mendapat pertanyaan yang tampaknya berasal dari analisis mesin adalah menjawab dengan dokumen. Mintalah dasar perbedaan angka yang dipersoalkan, bandingkan dengan catatan sendiri, lalu sampaikan penjelasan tertulis beserta bukti pendukung. Jalur keberatan dan banding perpajakan tetap mengikuti ketentuan perpajakan yang berlaku, yang di luar cakupan tulisan ini.
Cermin ini penting. Perusahaan yang memakai AI untuk menyaring pelamar, menilai kredit, atau menolak klaim berada pada posisi yang sama dengan yang dibahas di sini. Pelajaran dari diskusi DJP berlaku ke dua arah: jika Anda ingin otoritas menjelaskan keputusannya, siapkan juga penjelasan untuk keputusan otomatis yang Anda ambil sendiri.
Bagaimana Rencana Perpres Etika AI Menyentuh Pemakaian AI oleh Instansi?
Rancangan Perpres Etika AI memakai pendekatan berbasis risiko dan menegaskan bahwa keputusan akhir tidak boleh sepenuhnya otomatis oleh AI. Pada 30 Oktober 2026 pejabat Komdigi menyebut rancangan itu dan Peta Jalan AI Nasional 2026 sampai 2029 masih dalam proses penandatanganan, sehingga belum berlaku.
Said Mirza Pahlevi, Direktur Kecerdasan Artifisial dan Ekosistem Teknologi Baru Kementerian Komdigi, menjelaskan hal itu dalam siaran CNBC Indonesia TV pada 30 Oktober 2026. Menurut CNBC Indonesia, Perpres Etika menekankan teknologi untuk memperkuat keahlian manusia, bukan menumpulkannya, dan aturan diterapkan sesuai tingkat risiko.
"Dan tetap keputusan akhir tidak boleh sepenuhnya otomatis oleh AI yang tadi saya sampaikan, jadi harus ada manusia yang memutuskan sebagai keputusan akhir," kata Said, ketika menjelaskan perlakuan untuk AI berisiko tinggi, dengan contoh diagnosis penyakit pada pasien.
Said juga menyebut larangan yang tegas dalam rancangan itu: AI yang dapat membahayakan keselamatan atau hak warga negara dilarang, dengan contoh pengenalan wajah untuk memantau warga secara massal di ruang publik tanpa dasar hukum. Kategori kedua, AI berisiko tinggi seperti diagnosis penyakit, diperbolehkan tetapi dengan pengawasan khusus. Pembagian ini memperlihatkan bahwa aturan akan ditakar menurut dampaknya pada warga.
Rancangan itu juga memuat label untuk produk yang dihasilkan AI, kewajiban transparansi cara data pengguna diolah dan dihapus, serta jalur pelaporan bagi warga yang dirugikan sistem AI ke penyedia layanan atau kementerian terkait. Bagi pelaku usaha, Said menyebut tidak ada izin tambahan baru untuk pengembangan AI, hanya penilaian mandiri, dengan masa penyesuaian dua tahun.
Rancangan ini berjalan berdampingan dengan Peta Jalan AI Nasional 2026 sampai 2029, yang menurut Said menargetkan 45 ribu talenta AI per tahun dan menyediakan Digital Talent Center di tiap provinsi. Kedua dokumen itu belum berlaku. Selama belum ditandatangani, perusahaan tidak dapat menjadikan isinya sebagai kewajiban hukum, tetapi dapat memakainya sebagai gambaran arah kebijakan dua tahun ke depan.
Belum ada keterangan dalam sumber yang dibuka untuk tulisan ini tentang bagaimana rancangan ini akan diterapkan pada instansi pemerintah sendiri, termasuk DJP. Karena itu, hubungan langsung antara Perpres Etika AI dan pengawasan pajak masih berupa kesimpulan logis, bukan ketentuan yang sudah tertulis. Jika prinsip keputusan akhir oleh manusia berlaku luas, pemeriksaan pajak yang dipicu AI tetap membutuhkan petugas yang memutuskan.
Bagaimana Perusahaan Menyiapkan Data Pajak yang Siap Dibaca Mesin?
Mulai dari sumbernya: samakan deskripsi barang di faktur, cocokkan stok dengan penjualan, dan simpan penjelasan tertulis atas selisih yang wajar. Mesin menandai ketidakcocokan, sedangkan manusia di kantor pajak akan meminta penjelasan. Perusahaan yang datanya rapi menjawab lebih cepat dan lebih murah.
Langkah di bawah ini tidak berasal dari ketentuan DJP, melainkan turunan logis dari cara kerja yang dijelaskan Wamenkeu untuk sektor sawit. Tujuannya sederhana: membuat data Anda konsisten sehingga selisih yang muncul benar-benar selisih bisnis, bukan akibat penulisan.
Seragamkan master data barang. Satu barang, satu nama, satu satuan di faktur pembelian, stok, dan faktur penjualan.
Hitung rasio bahan baku terhadap hasil produksi. Dokumentasikan susut, rendemen, dan alasan perubahannya per periode.
Rekonsiliasi bulanan. Bandingkan faktur pajak keluaran dengan laporan penjualan sebelum SPT disampaikan.
Catat transaksi afiliasi. Pinjaman pemegang saham dan penjualan antarperusahaan satu kelompok harus punya dokumen pendukung.
Simpan jejak keputusan. Tulis siapa menyetujui koreksi data, kapan, dan berdasarkan dokumen apa.
Tunjuk satu penanggung jawab. Satu orang di keuangan atau pajak yang memegang komunikasi dengan kantor pajak.
Soal teknologi, perusahaan menengah tidak perlu membangun model sendiri. Cukup alat rekonsiliasi yang bisa mencocokkan faktur dengan stok dan penjualan, plus catatan perubahan yang tidak bisa dihapus diam-diam. Untuk perusahaan yang sudah memakai AI di dalam bisnisnya, selesaikan juga penilaian dampak pelindungan data pribadi sebelum pemrosesan berisiko tinggi dimulai.
Waktu juga perlu diperhitungkan. Wamenkeu menyebut petugas akan melihat perubahan kekayaan wajib pajak besar saat itu juga, sehingga pertanyaan dari otoritas bisa datang jauh lebih cepat daripada siklus pelaporan tahunan. Perusahaan yang baru merapikan data setelah menerima surat akan selalu tertinggal. Rekonsiliasi rutin, dengan jadwal bulanan yang tegas, menutup celah itu.
Terakhir, jaga sikap. Pernyataan resmi menegaskan bahwa AI bertujuan membantu mengidentifikasi risiko dan mempermudah wajib pajak yang patuh. Wajib pajak yang patuh dan berdata rapi justru paling diuntungkan, karena kecil kemungkinannya menjadi anomali di mata mesin. Berdiskusilah dengan konsultan pajak Anda sebelum mengubah cara pencatatan, dan jangan mengandalkan tulisan ini sebagai nasihat hukum atau pajak.
Kesimpulan
DJP sudah menyatakan secara terbuka bahwa AI dipakai dan akan diperluas: pembelajaran mesin untuk faktur sawit yang kini merambah sektor lain, dasbor kekayaan yang segera diperkaya AI, dan infrastruktur AI sebagai agenda pertama 2027. UU KUP Pasal 34 menjamin kerahasiaan, UU PDP memberi hak keberatan dengan pengecualian yang luas, dan Perpres Etika AI baru menunggu tanda tangan. Rinciannya untuk sistem AI pajak belum diumumkan.
Arah tindakan bagi perusahaan jelas dan murah: rapikan data, cocokkan angka sebelum dilaporkan, dan siapkan penjelasan tertulis. Ikuti perkembangan Perpres Etika AI dan peraturan pelaksana UU PDP, karena keduanya menentukan seberapa jauh keputusan otomatis boleh berjalan tanpa campur tangan manusia. Pengawasan boleh makin pintar, tetapi data yang konsisten tetap pertahanan terbaik Anda.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[1] Bos DJP Ungkap RI Manfaatkan AI Awasi Kepatuhan Pajak - CNBC Indonesia
[2] DJP Mau Pakai AI untuk Pajak, Bagaimana Nasib Data Warga RI? - CNBC Indonesia
[3] Awasi Transaksi Sawit dan Kekayaan Orang Superkaya, Kemenkeu Pakai AI - Kompas.com
[4] 8 Strategi DJP Tahun Depan, Gunakan AI dan Prioritaskan Pengawasan Aset Kripto - PajakOnline
[5] DJP Prepares to Use AI for Tax Supervision: What About Taxpayer Data Security? - Adyasta Consulting
[6] RI Atur AI Sesuai Risiko, Komdigi Beberkan Isi Regulasinya - CNBC Indonesia
[7] UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi - JDIH BPK
[8] UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan - JDIH BPK