
AI di Industri Asuransi: Arahan OJK 2026 dan Aturan yang Wajib Dipatuhi
Kecerdasan buatan kini masuk ke jantung bisnis asuransi: menilai risiko calon nasabah, menghitung premi, memeriksa klaim, dan mengendus kecurangan. Sederhananya, mesin mulai ikut memutuskan siapa yang diterima, berapa yang dibayar, dan klaim mana yang cair. Tulisan ini membahas cara AI dipakai di asuransi, data industri asuransi Indonesia 2026, arahan OJK sepanjang 2026, lima risiko yang wajib dikendalikan, prinsip human-in-the-loop, aturan Indonesia yang sudah berlaku, pelajaran dari Eropa dan IAIS, hingga langkah menyusun tata kelola AI.
TLDR
Untuk Apa Saja AI Dipakai Perusahaan Asuransi?
OJK mencatat AI dipakai untuk underwriting, pengelolaan klaim, deteksi fraud, analisis data kesehatan, chatbot, dan pengembangan produk.
Seberapa Besar Industri Asuransi yang Akan Disentuh AI?
Premi asuransi komersial mencapai Rp199,80 triliun per Juli 2026, sehingga kesalahan kecil pada model AI bisa menyentuh jutaan pemegang polis.
Apa Kata OJK soal AI di Asuransi Sepanjang 2026?
OJK mendukung AI, tetapi meminta tata kelola, manajemen risiko, dan tanggung jawab direksi tetap utuh.
Lima Risiko AI yang Diminta OJK Dikendalikan
Risiko operasional, siber, model, perlindungan data pribadi, dan bias algoritma harus diidentifikasi, diukur, dipantau, dan dikendalikan.
Human-in-the-Loop dalam Underwriting dan Klaim
Rekomendasi AI untuk seleksi risiko, premi, dan klaim wajib ditinjau manusia yang berwenang menyetujui, mengubah, atau membatalkannya.
Aturan Indonesia yang Sudah Berlaku untuk AI Asuransi
UU PDP, POJK 22 Tahun 2023, dan UU P2SK sudah mengikat pemakaian AI walau belum ada POJK khusus AI asuransi.
Pelajaran dari Eropa dan IAIS
Uni Eropa menggolongkan AI penilai risiko dan harga asuransi jiwa dan kesehatan sebagai berisiko tinggi, sementara IAIS memakai lima topik pengawasan.
Cara Perusahaan Asuransi Menyiapkan Tata Kelola AI
Mulai dari inventaris model, klasifikasi risiko, DPIA, validasi berkala, jalur keberatan nasabah, sampai pengawasan direksi dan komisaris.
Kesimpulan
AI boleh mempercepat asuransi, tetapi keputusan yang menyentuh nasabah tetap harus bisa dijelaskan dan dipertanggungjawabkan manusia.
Bayangkan seorang nasabah asuransi kesehatan yang klaim rawat inapnya ditolak dalam hitungan menit, tanpa penjelasan selain kode sistem. Ia tidak tahu apakah yang menolak adalah analis klaim atau algoritma. Situasi seperti ini makin mungkin terjadi karena perusahaan asuransi di Indonesia mulai memakai AI di proses inti mereka. Sepanjang 2026, Otoritas Jasa Keuangan (OJK) sudah berkali-kali memberi sinyal soal batasnya. Masalahnya, sinyal itu tersebar di jawaban tertulis, forum industri, dan siaran pers, sementara aturan yang mengikat ada di undang-undang dan POJK yang berbeda. Tulisan ini merangkum semuanya dalam satu peta yang bisa langsung dipakai.
Untuk Apa Saja AI Dipakai Perusahaan Asuransi?
Perusahaan asuransi di Indonesia memakai AI untuk underwriting, pengelolaan klaim, deteksi potensi fraud, analisis data kesehatan, layanan pelanggan lewat chatbot, dan pengembangan produk. Daftar ini disampaikan Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, dalam jawaban tertulis Rapat Dewan Komisioner OJK pada 28 Juli 2026.
Menurut Ogi, pemakaian paling menonjol ada di lini asuransi kesehatan. Lini ini punya volume klaim tinggi, dokumen medis yang beragam, dan risiko kecurangan yang nyata, sehingga otomatisasi terasa langsung manfaatnya. Ia juga menyebut tujuan lain yang lebih strategis. "Digunakan juga untuk pengembangan produk yang lebih sesuai dengan profil risiko dan kebutuhan nasabah," katanya, seperti dikutip Kontan pada 29 Juli 2026.
Dalam praktik, setiap kegunaan itu punya bentuk yang berbeda. Underwriting berbasis AI membaca formulir pengajuan, riwayat kesehatan, dan data pendukung, lalu memberi skor risiko calon tertanggung. Mesin klaim mencocokkan tagihan rumah sakit dengan polis dan menandai pengajuan yang janggal. Model deteksi fraud mencari pola, misalnya klaim berulang dari fasilitas kesehatan yang sama dengan diagnosis serupa. Chatbot menjawab pertanyaan status polis dan klaim di luar jam kerja.
Gambaran serupa terlihat di Eropa. Laporan digitalisasi European Insurance and Occupational Pensions Authority (EIOPA) yang terbit 30 April 2024 mencatat AI sudah dipakai oleh 50 persen responden asuransi umum (non-life) dan 24 persen responden asuransi jiwa. Laporan yang sama menyebut sebagian besar solusi dikembangkan sendiri di internal perusahaan, dipakai untuk tugas yang lebih sederhana, dan memakai algoritma yang lebih mudah dijelaskan dengan pengawasan manusia.
Angka Eropa itu penting sebagai cermin. Asuransi umum biasanya lebih cepat mengadopsi AI karena produknya standar dan volume klaimnya besar, misalnya asuransi kendaraan. Asuransi jiwa bergerak lebih pelan karena keputusan underwriting-nya berdampak puluhan tahun dan sangat bergantung pada penilaian aktuaria. Pola ini kemungkinan besar juga terjadi di Indonesia, walau OJK belum merilis angka adopsi AI per lini usaha.
Satu hal yang sering terlupa, AI juga dipakai regulator. Dalam siaran pers 8 Juni 2026, Ogi menyebut OJK sedang mengembangkan pemanfaatan AI dan teknologi digital untuk mendukung efektivitas pengawasan sektor perasuransian dan dana pensiun. Artinya, perusahaan asuransi akan berhadapan dengan pengawas yang juga membaca data secara otomatis. Laporan yang tidak konsisten akan lebih cepat terdeteksi, sehingga kualitas data internal menjadi lebih penting dari sebelumnya.
Seberapa Besar Industri Asuransi yang Akan Disentuh AI?
Industri yang akan disentuh AI sangat besar. Menurut siaran pers OJK nomor SP 166/OJK/DKPU/IX/2026 tertanggal 7 September 2026, akumulasi premi asuransi komersial hingga Juli 2026 mencapai Rp199,80 triliun, naik 2,71 persen secara tahunan. Total aset industri asuransi tercatat Rp1.172,90 triliun, tumbuh 1,59 persen secara tahunan.
Pertumbuhan itu tidak merata. Pendapatan premi asuransi jiwa naik 7,76 persen menjadi Rp111,44 triliun, sementara premi asuransi umum dan reasuransi turun 3,04 persen menjadi Rp88,36 triliun. Data OJK untuk posisi Juni 2026 menunjukkan pola yang sama: premi Rp170,98 triliun, tumbuh 2,84 persen, dengan asuransi jiwa naik 8,40 persen dan asuransi umum serta reasuransi terkontraksi 3,33 persen.
Dari sisi permodalan, bantalan industri masih tebal. OJK mencatat Risk Based Capital (RBC) asuransi jiwa sebesar 461,94 persen dan asuransi umum serta reasuransi 318,52 persen pada Juni 2026, jauh di atas batas minimum 120 persen. Per Juni 2026, sebanyak 120 dari 144 perusahaan asuransi dan reasuransi, atau 83,33 persen, sudah memenuhi ekuitas minimum tahap pertama yang diwajibkan POJK Nomor 23 Tahun 2023 pada akhir 2026.
Namun, tekanan juga ada. Hingga 24 Agustus 2026, OJK menempatkan delapan perusahaan asuransi dan reasuransi dalam pengawasan khusus. Di tengah margin yang ketat dan pertumbuhan premi satu digit, AI terlihat menggoda sebagai alat efisiensi: memangkas biaya operasional klaim, mempercepat penerbitan polis, dan menekan kebocoran akibat fraud.
Skala inilah yang membuat tata kelola AI tidak bisa dianggap urusan tim TI semata. Model underwriting yang sedikit bias, misalnya memberi skor lebih buruk kepada kelompok tertentu karena data latihnya timpang, akan diterapkan ke ribuan pengajuan sebelum ada yang menyadari. Mesin klaim yang terlalu ketat bisa menolak klaim sah secara massal, lalu memicu gelombang pengaduan konsumen.
Sebaliknya, model yang terlalu longgar menggerus cadangan. Dalam bisnis yang hidup dari kepercayaan pemegang polis, kedua jenis kesalahan sama mahalnya. Karena itu, angka premi dan aset di atas sebaiknya dibaca sebagai ukuran eksposur. Makin besar porsi proses yang diserahkan ke AI, makin besar pula nilai rupiah yang bergantung pada akurasi dan keadilan model.
Bagi penyedia teknologi, angka ini juga menunjukkan peluang. Perusahaan asuransi menengah yang tidak punya tim data science besar akan membutuhkan mitra untuk membangun, menguji, dan memantau model. Syaratnya, mitra itu harus paham bahwa yang dijual bukan sekadar akurasi, melainkan model yang bisa diaudit oleh pengawas.
Apa Kata OJK soal AI di Asuransi Sepanjang 2026?
Sikap OJK sepanjang 2026 konsisten: AI didukung sebagai pendorong efisiensi dan daya saing, tetapi harus diterapkan secara bertanggung jawab, dengan tata kelola yang baik dan manajemen risiko memadai. Penggunaan AI juga tidak menghapus tanggung jawab direksi dan manajemen atas setiap keputusan yang dihasilkannya.
Pesan itu muncul paling rinci dalam jawaban tertulis Ogi Prastomiyono pada Juli 2026. Ia menegaskan setiap keputusan yang dihasilkan AI harus tetap dapat dipertanggungjawabkan, transparan, adil, dan tidak merugikan konsumen. OJK juga meminta penerapan AI sejalan dengan prinsip kehati-hatian, sehingga inovasi tidak mengorbankan kualitas pengelolaan risiko maupun perlindungan konsumen.
Ogi lalu merinci komponen tata kelola yang diharapkan OJK. "Alhasil, perusahaan diharapkan memiliki kerangka tata kelola AI yang mencakup kebijakan dan prosedur yang memadai, pengawasan oleh Direksi dan Dewan Komisaris, validasi model secara berkala, pengendalian keamanan informasi, serta mekanisme pemantauan dan evaluasi atas efektivitas penggunaan AI," ungkapnya. Kalimat ini praktis menjadi daftar periksa awal bagi perusahaan asuransi.
Pesan kedua datang pada Oktober 2026 dari Kepala Departemen Pengawasan Asuransi dan Jasa Penunjang OJK, Sumarjono, di program Future by Design yang digelar Asosiasi Asuransi Jiwa Indonesia (AAJI) pada 1 sampai 2 Oktober 2026. "AI tanpa leadership hanyalah teknologi, tetapi leadership yang memahami AI dapat mengubah teknologi menjadi sebuah strategi," ucapnya, seperti dikutip Infobanknews pada 9 Oktober 2026.
Sumarjono meminta perusahaan memahami tujuan penggunaan AI, tingkat kepentingan strategisnya, cara penerapannya, hingga siapa yang bertanggung jawab bila terjadi kesalahan. Menurutnya, penggunaan AI dalam underwriting, klaim, deteksi kecurangan, layanan nasabah, distribusi, dan pengembangan produk adalah keputusan bisnis, bukan sekadar keputusan teknologi. Ia juga menekankan pentingnya professional judgment dan sumber daya manusia yang paham asuransi sekaligus teknologi.
Dari sisi industri, Ketua Dewan Pengurus AAJI, Albertus Wiroyo, menyoroti nilai bisnis. "Bukan lagi sekadar melihat kebutuhan untuk membeli atau mengganti sistem, tetapi bagaimana investasi dan pemanfaatan teknologi dapat memberikan kontribusi nyata terhadap kinerja dan bottom line perusahaan," katanya. Ia menambahkan bahwa manfaat bisnis itu harus diimbangi pengawasan yang memadai.
Perlu dicatat, semua pernyataan ini adalah arahan pengawas, bukan POJK khusus AI asuransi. Untuk sektor perbankan, OJK sudah punya panduan Tata Kelola Kecerdasan Artifisial Perbankan Indonesia, sedangkan untuk perasuransian belum ada dokumen setara. Meski begitu, arahan pengawas biasanya menjadi acuan saat pemeriksaan, sehingga perusahaan yang menunggu aturan formal justru berisiko tertinggal.
Lima Risiko AI yang Diminta OJK Dikendalikan
OJK meminta perusahaan asuransi mengendalikan lima risiko AI: operasional, siber, model, perlindungan data pribadi, dan bias algoritma. Kelimanya harus diidentifikasi, diukur, dipantau, dan dikendalikan secara efektif. Daftar ini disampaikan Ogi Prastomiyono pada Juli 2026 dan menjadi peta risiko minimum bagi setiap proyek AI asuransi.
Bunyi lengkap pernyataannya: "Oleh karena itu, perusahaan perlu memastikan bahwa risiko yang timbul dari penggunaan AI, seperti risiko operasional, siber, model (model risk), perlindungan data pribadi, serta bias algoritma, telah diidentifikasi, diukur, dipantau, dan dikendalikan secara efektif." Berikut arti praktis tiap risiko bagi perusahaan asuransi.
Risiko operasional. Proses bisnis bergantung pada sistem AI yang bisa berhenti, lambat, atau salah konfigurasi. Contohnya, mesin klaim yang gagal saat volume tinggi membuat ribuan klaim menumpuk. Perusahaan perlu rencana cadangan agar proses manual bisa mengambil alih.
Risiko siber. Model AI dan data latihnya menjadi target serangan baru, mulai dari pencurian data kesehatan hingga manipulasi input agar klaim palsu lolos. Chatbot yang terhubung ke sistem polis juga bisa disalahgunakan untuk membocorkan data nasabah lain.
Risiko model. Model bisa salah sejak awal atau melenceng seiring waktu karena pola klaim, harga layanan kesehatan, dan perilaku nasabah berubah. Tanpa validasi berkala, skor risiko yang akurat pada 2025 bisa menyesatkan pada 2027.
Risiko perlindungan data pribadi. Asuransi memproses data kesehatan, data keuangan, dan data anak, yang semuanya tergolong data pribadi spesifik menurut UU PDP. Memakai data itu untuk melatih model tanpa dasar hukum yang jelas adalah pelanggaran.
Risiko bias algoritma. Model belajar dari data masa lalu yang bisa mewarisi ketimpangan, misalnya wilayah tertentu yang selalu mendapat premi lebih tinggi. Bias seperti ini sulit terlihat tanpa pengujian khusus per kelompok nasabah.
Kelima risiko ini saling terkait. Kebocoran data latih adalah risiko siber sekaligus risiko perlindungan data. Model yang melenceng bisa memunculkan bias baru. Karena itu, pengelolaannya sebaiknya tidak dipecah ke unit yang tidak saling bicara, tetapi diikat dalam satu kerangka manajemen risiko yang dilaporkan ke direksi.
Untuk mengukurnya, perusahaan bisa memakai indikator sederhana. Contohnya, tingkat penolakan klaim per kelompok usia atau wilayah, selisih premi model dibanding perhitungan aktuaris, jumlah keberatan nasabah atas keputusan otomatis, dan waktu pemulihan saat sistem AI gagal. Indikator seperti ini mudah dipantau tiap bulan dan mudah dijelaskan kepada pemeriksa OJK.
Yang paling sering terlewat adalah risiko model dari pihak ketiga. Banyak perusahaan asuransi tidak membangun model sendiri, tetapi membeli layanan dari vendor. Tanggung jawab tetap ada di perusahaan asuransi, sehingga kontrak dengan vendor perlu memuat hak audit, dokumentasi data latih, dan kewajiban melapor bila model diubah.
Human-in-the-Loop dalam Underwriting dan Klaim
Human-in-the-loop berarti manusia tetap mengawasi proses dan keputusan yang dihasilkan AI, terutama yang berdampak langsung pada nasabah seperti seleksi risiko, penghitungan premi, dan penilaian klaim. OJK menekankan hasil analisis AI perlu ditinjau manusia sebelum keputusan akhir, dan perusahaan harus berwenang menyetujui, menyesuaikan, atau membatalkan rekomendasi AI.
Prinsip ini ditegaskan Sumarjono di forum AAJI pada Oktober 2026. Menurut laporan Infobanknews, ia menyebut AI dalam underwriting, penghitungan premi, dan penilaian klaim tidak dapat berjalan sepenuhnya mandiri. Alasannya sederhana: keputusan yang keliru dalam penilaian risiko maupun pembayaran klaim langsung berdampak pada kepercayaan nasabah.
Di lapangan, human-in-the-loop sering disalahartikan sebagai satu orang yang menekan tombol "setuju" untuk ratusan rekomendasi per hari. Pola seperti itu hanya memindahkan tanda tangan, bukan pengawasan. Pengawasan yang bermakna membutuhkan tiga syarat: peninjau punya cukup waktu, punya akses ke alasan di balik rekomendasi, dan benar-benar berwenang menolak tanpa takut dianggap menghambat target.
Cara yang umum dipakai adalah membagi keputusan menurut dampaknya. Klaim rawat jalan bernilai kecil dengan pola standar bisa diproses otomatis lalu diaudit secara sampel. Klaim bernilai besar, penolakan klaim, dan pengajuan polis dengan skor risiko di ambang batas wajib ditinjau analis. Keputusan yang menolak nasabah sebaiknya selalu melewati manusia, karena di sinilah keberatan dan sengketa paling sering muncul.
Agar peninjau bisa bekerja, model harus memberi penjelasan yang bisa dibaca manusia. Contohnya, klaim ditandai karena tagihan obat 3 kali lipat dari rata-rata diagnosis yang sama di wilayah itu, bukan sekadar skor 0,87. Penjelasan semacam ini juga berguna saat perusahaan harus menjawab pengaduan nasabah atau pertanyaan pengawas.
Perusahaan juga perlu mencatat setiap kali peninjau mengubah atau membatalkan rekomendasi AI, lengkap dengan alasannya. Catatan ini punya dua fungsi. Pertama, menjadi bukti bahwa pengawasan manusia benar-benar berjalan. Kedua, menjadi bahan untuk memperbaiki model, karena pola koreksi yang berulang biasanya menunjukkan kelemahan data atau logika model.
Terakhir, human-in-the-loop menuntut kompetensi. Sumarjono menekankan kebutuhan SDM yang memahami asuransi sekaligus teknologi. Analis klaim yang tidak paham cara kerja model cenderung mengikuti rekomendasi mesin, sementara data scientist yang tidak paham polis bisa membangun model yang akurat secara statistik tetapi bertentangan dengan ketentuan polis. Pelatihan silang kedua kelompok ini sering menjadi investasi paling murah dengan dampak paling besar.
Aturan Indonesia yang Sudah Berlaku untuk AI Asuransi
Walau belum ada POJK khusus AI asuransi, pemakaian AI sudah diikat aturan yang berlaku. Tiga yang paling relevan adalah Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi (UU PDP), POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan, dan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Pasal paling langsung ada di UU PDP. Pasal 10 ayat (1) berbunyi: "Subjek Data Pribadi berhak untuk mengajukan keberatan atas tindakan pengambilan keputusan yang hanya didasarkan pada pemrosesan secara otomatis, termasuk pemrofilan, yang menimbulkan akibat hukum atau berdampak signifikan pada Subjek Data Pribadi." Penolakan klaim atau penolakan pengajuan polis oleh sistem otomatis jelas berdampak signifikan, sehingga nasabah punya hak keberatan.
UU PDP juga mewajibkan penilaian dampak. Pasal 34 ayat (1) mewajibkan pengendali data melakukan penilaian dampak pelindungan data pribadi bila pemrosesan berpotensi risiko tinggi. Ayat (2) menyebut contoh risiko tinggi, antara lain pengambilan keputusan otomatis yang berdampak signifikan, pemrosesan data pribadi spesifik, pemrosesan skala besar, kegiatan evaluasi atau penskoran yang sistematis, dan penggunaan teknologi baru. Underwriting berbasis AI hampir pasti memenuhi beberapa kriteria sekaligus.
Data yang diproses asuransi juga termasuk kategori sensitif. Pasal 4 ayat (2) UU PDP menggolongkan data dan informasi kesehatan, data biometrik, data genetika, data anak, dan data keuangan pribadi sebagai data pribadi yang bersifat spesifik. Asuransi kesehatan dan jiwa memproses hampir semua jenis data itu, sehingga standar perlindungannya lebih tinggi dibanding data umum seperti nama dan alamat.
Lapisan kedua adalah POJK 22 Tahun 2023. Menurut abstrak resmi OJK, POJK ini menjadi ketentuan payung yang mengatur perilaku pelaku usaha jasa keuangan dalam desain produk, penyediaan dan penyampaian informasi, pemasaran, penyusunan perjanjian, pemberian layanan, serta penanganan pengaduan dan penyelesaian sengketa. Semua tahapan itu kini bisa melibatkan AI, dari chatbot pemasaran hingga mesin klaim.
Implikasinya, chatbot yang memberi informasi produk tetap tunduk pada kewajiban informasi yang jelas dan tidak menyesatkan. Penolakan klaim oleh sistem tetap harus bisa diadukan dan diselesaikan melalui mekanisme pengaduan. Produk yang preminya dihitung model tetap harus dirancang sesuai kebutuhan dan kemampuan konsumen. AI tidak mengubah kewajiban, hanya mengubah cara kewajiban itu harus dibuktikan.
Lapisan ketiga adalah UU P2SK, yang menjadi dasar hukum POJK 22 Tahun 2023 dan memperkuat mandat OJK di bidang pelindungan konsumen. Bagi perusahaan asuransi, kombinasi ketiga aturan ini berarti satu hal: keputusan AI yang merugikan nasabah tanpa penjelasan, tanpa jalur keberatan, dan tanpa penilaian dampak berisiko melanggar lebih dari satu aturan sekaligus.
Pelajaran dari Eropa dan IAIS
Eropa dan asosiasi pengawas asuransi dunia sudah lebih dulu merumuskan aturan main AI asuransi. Uni Eropa menggolongkan AI untuk penilaian risiko dan penetapan harga asuransi jiwa dan kesehatan sebagai sistem berisiko tinggi dalam AI Act. EIOPA lalu menerbitkan Opinion tata kelola AI, sementara International Association of Insurance Supervisors (IAIS) menerbitkan Application Paper pengawasan AI.
Menurut EIOPA, AI Act yang berlaku sejak musim panas 2024 memberi perhatian khusus pada sistem berisiko tinggi yang wajib memenuhi serangkaian persyaratan lengkap. Di sektor asuransi, sistem AI untuk penilaian risiko dan penetapan harga di asuransi jiwa dan kesehatan masuk kategori itu. Bagi perusahaan Indonesia yang punya induk, mitra reasuransi, atau nasabah di Eropa, klasifikasi ini perlu diperhatikan sejak tahap desain.
Pada 6 Agustus 2025, EIOPA menerbitkan Opinion tentang tata kelola dan manajemen risiko AI yang ditujukan kepada pengawas nasional. Opinion ini tidak membuat persyaratan baru. Isinya menjelaskan cara menafsirkan aturan sektoral yang sudah ada, seperti Insurance Distribution Directive dan Solvency II, untuk sistem AI di luar kategori berisiko tinggi dan terlarang. Kerangkanya mencakup tata kelola data, pencatatan, keadilan, keamanan siber, explainability, dan pengawasan manusia.
Pendekatan EIOPA mirip dengan sikap OJK saat ini: memakai aturan yang sudah ada dan menafsirkannya untuk AI, bukan menunggu undang-undang baru. EIOPA juga memakai prinsip berbasis risiko dan proporsional, sehingga chatbot penjawab pertanyaan umum tidak diperlakukan sama ketatnya dengan model penentu premi.
IAIS menempuh jalan serupa di tingkat global. Pada 2 Juli 2025, IAIS menerbitkan versi final Application Paper tentang pengawasan AI setelah konsultasi publik pada awal 2025. Dokumen ini menegaskan pentingnya Insurance Core Principles dan membahas lima topik: pengawasan berbasis risiko dan proporsionalitas, tata kelola dan akuntabilitas, ketahanan dan keamanan, transparansi dan explainability, serta keadilan, etika, dan pemulihan bagi nasabah yang dirugikan.
Kelima topik IAIS ini bisa dibaca berdampingan dengan lima risiko yang disebut OJK. Keduanya menekankan akuntabilitas manajemen, keamanan, dan keadilan. Bedanya, IAIS menambahkan transparansi dan mekanisme pemulihan secara eksplisit, dua hal yang di Indonesia sebenarnya sudah tersirat dalam Pasal 10 UU PDP dan kewajiban penanganan pengaduan di POJK 22 Tahun 2023.
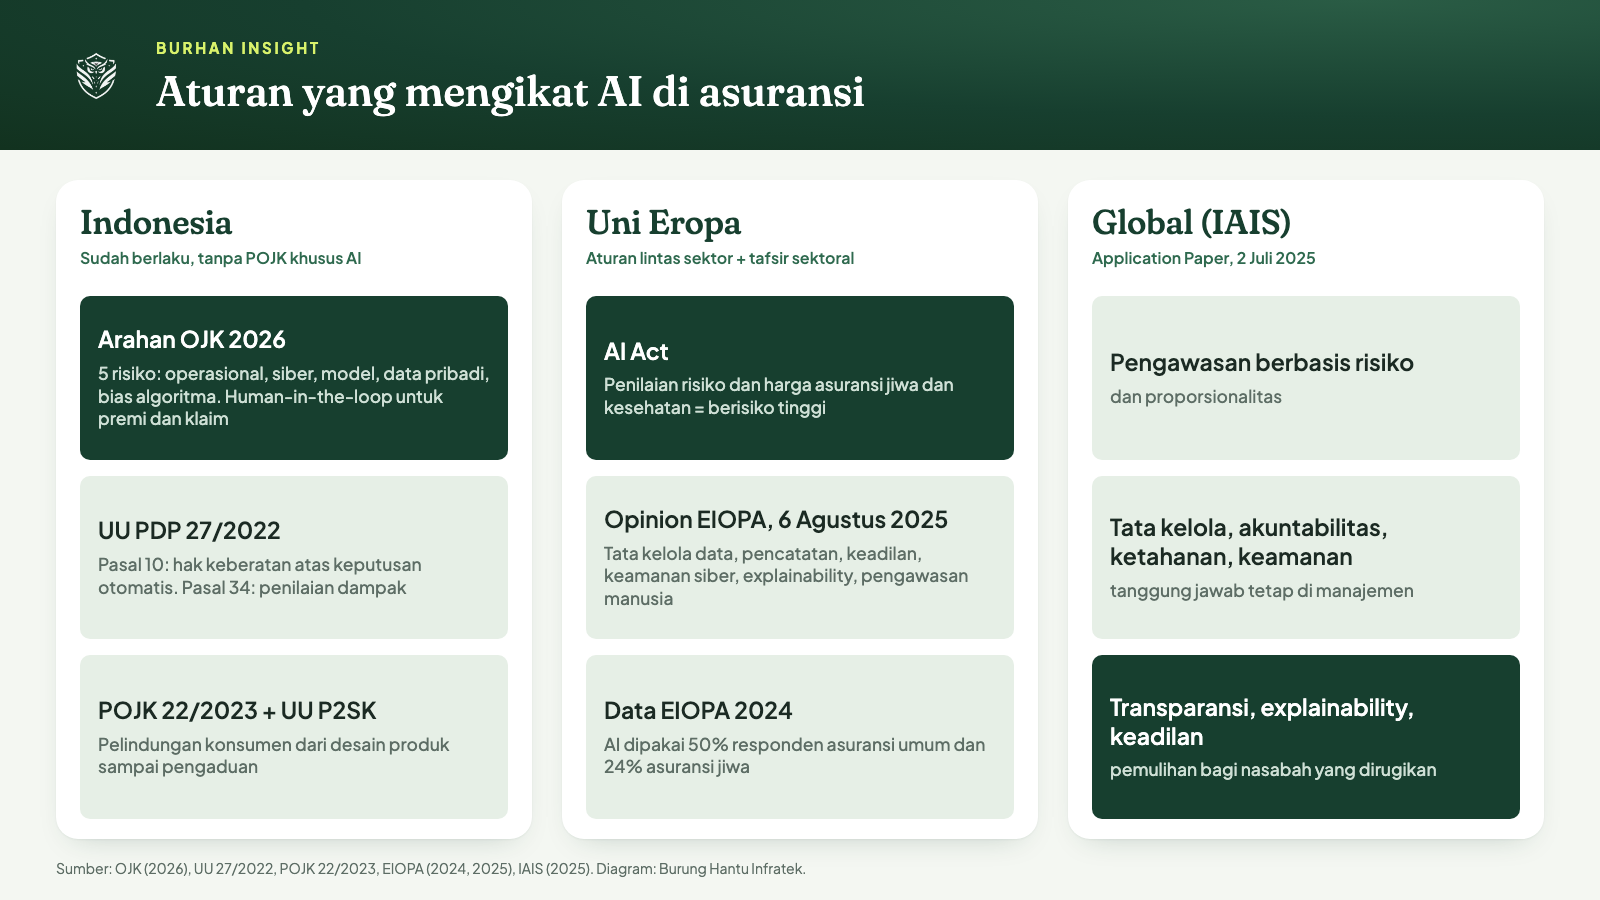
Diagram aturan yang mengikat AI di asuransi. Diolah Burung Hantu Infratek dari OJK, UU 27/2022, POJK 22/2023, EIOPA, dan IAIS.
Pelajaran utamanya, perusahaan asuransi Indonesia tidak perlu menebak arah regulasi. Standar internasional yang biasanya menjadi rujukan OJK sudah terbit dan isinya sejalan dengan arahan pengawas sepanjang 2026. Menyusun tata kelola dengan mengacu pada dokumen IAIS dan EIOPA adalah cara paling aman untuk bersiap menghadapi aturan formal yang mungkin datang kemudian.
Cara Perusahaan Asuransi Menyiapkan Tata Kelola AI
Perusahaan asuransi bisa menyiapkan tata kelola AI dengan tujuh langkah: inventaris sistem AI, klasifikasi risiko, penilaian dampak data pribadi, validasi model berkala, aturan human-in-the-loop, jalur keberatan nasabah, dan pelaporan rutin ke direksi serta dewan komisaris. Langkah ini disusun dari arahan OJK 2026, UU PDP, dan kerangka IAIS.
Buat inventaris seluruh sistem AI. Catat setiap model dan layanan AI yang dipakai, termasuk yang dibeli dari vendor dan fitur AI di dalam aplikasi pihak ketiga. Untuk tiap sistem, tulis tujuan, data yang dipakai, pemilik bisnis, dan keputusan apa yang dipengaruhinya.
Klasifikasikan menurut dampak ke nasabah. Pisahkan sistem yang memengaruhi penerimaan polis, premi, dan klaim dari sistem pendukung seperti peringkas dokumen internal. Kelompok pertama mendapat pengawasan paling ketat, sejalan dengan pendekatan berbasis risiko IAIS dan EIOPA.
Lakukan penilaian dampak pelindungan data pribadi. Untuk sistem yang memproses data kesehatan, data anak, atau melakukan penskoran otomatis, penilaian dampak adalah kewajiban menurut Pasal 34 UU PDP. Dokumentasikan dasar pemrosesan, risiko, dan langkah mitigasinya.
Validasi model secara berkala. Uji akurasi, stabilitas, dan keadilan model sebelum dipakai dan secara rutin sesudahnya, misalnya tiap kuartal. Bandingkan hasil antar kelompok nasabah untuk mendeteksi bias, dan libatkan fungsi aktuaria yang independen dari tim pembuat model.
Tetapkan aturan human-in-the-loop tertulis. Tentukan ambang nilai klaim, jenis keputusan, dan skor risiko yang wajib ditinjau manusia. Catat setiap koreksi peninjau terhadap rekomendasi AI.
Siapkan jalur keberatan nasabah. Nasabah yang dirugikan keputusan otomatis harus tahu bahwa keputusan itu melibatkan sistem otomatis, punya cara mengajukan keberatan, dan mendapat peninjauan oleh manusia. Hubungkan jalur ini dengan mekanisme pengaduan yang sudah diwajibkan POJK 22 Tahun 2023.
Laporkan ke direksi dan dewan komisaris. OJK menyebut pengawasan direksi dan dewan komisaris sebagai bagian kerangka tata kelola AI. Laporan berkala sebaiknya memuat daftar sistem AI, hasil validasi, insiden, keberatan nasabah, dan rencana perbaikan.
Langkah-langkah ini tidak harus dimulai dengan proyek besar. Perusahaan bisa memulainya dari satu lini, misalnya klaim asuransi kesehatan yang menurut OJK paling aktif memakai AI, lalu memperluasnya setelah polanya terbukti. Yang penting, setiap langkah meninggalkan dokumen yang bisa ditunjukkan saat pemeriksaan.
Perhatikan juga kontrak dengan vendor. Banyak perusahaan asuransi menengah memakai mesin klaim atau model underwriting buatan pihak ketiga. Kontrak perlu memuat hak audit, kewajiban dokumentasi model, lokasi pemrosesan data, kewajiban pemberitahuan insiden, dan larangan memakai data nasabah untuk melatih model lain tanpa izin.
Terakhir, ukur keberhasilan dengan indikator bisnis dan indikator perlindungan sekaligus. Waktu proses klaim yang lebih cepat dan rasio fraud yang turun adalah kabar baik. Namun, bila pada saat yang sama keberatan nasabah naik atau klaim sah banyak ditolak, berarti model menggeser biaya ke nasabah, dan cepat atau lambat biaya itu kembali dalam bentuk sengketa dan sanksi.
Kesimpulan
Arah OJK sepanjang 2026 sudah jelas walau belum berbentuk POJK khusus. AI di asuransi didukung, selama lima risikonya dikendalikan, keputusan yang menyentuh nasabah ditinjau manusia, dan direksi tetap memegang tanggung jawab penuh. Di saat yang sama, UU PDP sudah memberi nasabah hak keberatan atas keputusan otomatis dan mewajibkan penilaian dampak untuk pemrosesan berisiko tinggi, sementara POJK 22 Tahun 2023 mengikat seluruh tahap layanan, termasuk yang dijalankan mesin.
Bagi perusahaan asuransi, langkah paling masuk akal adalah mulai sekarang: susun inventaris AI, tetapkan aturan human-in-the-loop, dan siapkan jalur keberatan nasabah. Kerangka EIOPA dan IAIS bisa dipakai sebagai rujukan agar tata kelola yang dibangun hari ini tidak perlu dibongkar ketika aturan formal terbit. Dengan premi industri hampir Rp200 triliun dalam tujuh bulan, kepercayaan nasabah terlalu mahal untuk diserahkan sepenuhnya kepada algoritma.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[1] OJK: Kecerdasan Buatan Mulai Dimanfaatkan Industri Asuransi Kesehatan - Kontan
[2] OJK Minta Asuransi Jiwa Tak Asal Adopsi AI - Infobanknews
[3] Siaran Pers RDKB Juli 2026: Stabilitas Sektor Jasa Keuangan Terjaga - Otoritas Jasa Keuangan
[4] Premi Asuransi Tumbuh 2,71 Persen, OJK Awasi Khusus Delapan Perusahaan - Investortrust
[5] Adopsi Aturan Global, OJK Bakal Gunakan Kecerdasan Buatan Guna Awasi Industri Asuransi - Portal.id
[6] Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi - JDIH BPK
[8] EIOPA Publishes Opinion on AI Governance and Risk Management - EIOPA
[9] EIOPA Report Takes the Pulse of Digitalisation in the European Insurance Market - EIOPA
[10] The IAIS Publishes Application Paper on the Supervision of Artificial Intelligence - IAIS