
AI di Asuransi Indonesia: Garis OJK, POJK 36/2025, dan Cara Perusahaan Bersiap
Kecerdasan buatan di asuransi berarti sistem yang membantu menilai risiko calon nasabah, memeriksa klaim, mendeteksi kecurangan, dan melayani pelanggan lewat obrolan otomatis. Sederhananya, AI mempercepat pekerjaan perusahaan asuransi, sementara OJK memastikan tanggung jawab atas keputusan tetap berada di tangan manusia. Tulisan ini membahas pesan OJK pada 2026, pemakaian AI di lini kesehatan, POJK 36/2025, POJK 4/POJK.05/2021, UU Pelindungan Data Pribadi, prinsip human-in-the-loop, hingga langkah persiapan bagi perusahaan.
TLDR
Apa Pesan OJK soal AI di Asuransi pada 2026?
OJK mendukung pemakaian AI di asuransi, tetapi meminta tata kelola, validasi model, dan manajemen risiko yang nyata.
Di Mana AI Sudah Dipakai Perusahaan Asuransi?
Underwriting, pengelolaan klaim, deteksi fraud, analisis data kesehatan, chatbot, dan pengembangan produk.
Apa yang Diatur POJK 36/2025 tentang Asuransi Kesehatan?
Aturan yang berlaku sejak 22 Maret 2026 ini mewajibkan kapabilitas medis, digital, dan Dewan Penasihat Medis.
Mengapa Telaah Utilisasi dan Basis Data Menentukan Mutu AI?
Kualitas data klaim dan kemampuan menganalisis kesesuaian layanan medis menjadi bahan baku sistem AI.
Bagaimana POJK 4/POJK.05/2021 Berlaku untuk Sistem AI?
Aturan manajemen risiko teknologi informasi bagi lembaga jasa keuangan nonbank tetap menjadi pagar bagi sistem AI.
Apa Kata UU Pelindungan Data Pribadi tentang Keputusan Otomatis?
Nasabah berhak mengajukan keberatan atas keputusan otomatis, dan pemrosesan berisiko tinggi wajib dinilai dampaknya.
Apa Arti Human-in-the-Loop bagi Underwriting dan Klaim?
Keputusan yang berdampak langsung ke nasabah tetap ditinjau, disesuaikan, disetujui, atau dibatalkan oleh manusia.
Bagaimana Perusahaan Asuransi Menyiapkan AI?
Mulai dari inventaris sistem, pemilik keputusan, validasi model, hingga kontrak dengan vendor dan pelaporan insiden.
Kesimpulan
AI di asuransi dinilai dari kemampuan perusahaan mempertanggungjawabkan setiap keputusan, bukan dari canggihnya model.
Seorang nasabah mengajukan klaim rawat inap, lalu mendapat kabar dalam hitungan jam bahwa klaimnya diproses, ditunda, atau ditolak. Di balik kabar itu, sering kali ada sistem yang membaca dokumen, mencocokkan diagnosis dengan tindakan medis, dan memberi skor kecurigaan. Bagi perusahaan, kecepatan ini menggoda. Bagi regulator, pertanyaannya berbeda: siapa yang bertanggung jawab kalau sistem itu keliru? Tulisan ini menjawabnya dengan menelusuri pernyataan OJK, aturan yang sudah berlaku, dan langkah yang masuk akal bagi perusahaan.
Apa Pesan OJK soal AI di Asuransi pada 2026?
OJK menyatakan AI mulai dipakai industri perasuransian, terutama di lini asuransi kesehatan, dan didukung selama disertai tata kelola serta manajemen risiko yang memadai. Pernyataan itu disampaikan Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, dalam jawaban tertulis Rapat Dewan Komisioner OJK pada 28 Juli 2026.
Ogi memandang AI sebagai bagian dari transformasi digital yang dapat meningkatkan efisiensi, produktivitas, dan kualitas layanan. Nada pernyataannya mendukung, bukan menghalangi. Namun dukungan itu datang bersama syarat: penerapan AI harus sejalan dengan prinsip kehati-hatian, sehingga inovasi teknologi tidak mengorbankan kualitas pengelolaan risiko maupun perlindungan konsumen.
Syarat paling konkret ada pada daftar risiko yang harus dikelola. Menurut Ogi, "Perusahaan perlu memastikan bahwa risiko yang timbul dari penggunaan AI, seperti risiko operasional, siber, risiko model (model risk), pelindungan data pribadi, serta bias algoritma, telah diidentifikasi, diukur, dipantau, dan dikendalikan secara efektif." Daftar ini layak dijadikan kerangka rapat direksi, karena tiap butirnya bisa diubah menjadi pemilik, indikator, dan batas toleransi.
OJK juga menutup celah anggapan bahwa teknologi memindahkan tanggung jawab. Ogi menegaskan penggunaan AI tidak menghilangkan tanggung jawab direksi dan manajemen dalam memastikan setiap keputusan yang dihasilkan dapat dipertanggungjawabkan, transparan, adil, dan tidak merugikan konsumen. Artinya, alasan "itu keputusan sistem" tidak akan diterima sebagai pembelaan di hadapan pengawas maupun pemegang polis.
Bentuk kerangka tata kelola yang diharapkan OJK juga disebut rinci: kebijakan dan prosedur yang memadai, pengawasan oleh direksi dan dewan komisaris, validasi model secara berkala, pengendalian keamanan informasi, serta mekanisme pemantauan dan evaluasi atas efektivitas penggunaan AI. Ke depan, OJK menyatakan akan memperkuat pengawasan berbasis risiko (risk-based supervision) terhadap pemanfaatan teknologi digital, seperti dimuat Kontan pada 29 Juli 2026 dan Investortrust pada 3 Agustus 2026.
Satu catatan perlu dibaca hati-hati. Pesan itu disampaikan lewat jawaban tertulis, bukan lewat POJK khusus AI untuk perusahaan asuransi, dan kami tidak menemukan peraturan semacam itu pada saat tulisan ini dibuat. Karena itu, pembaca bisnis sebaiknya menganggapnya sebagai arah pengawasan yang akan diuji lewat aturan yang sudah ada, yang dibahas pada bagian berikutnya.
Waktu pernyataan itu juga patut dicatat. Jawaban tertulis tanggal 28 Juli 2026 muncul sekitar empat bulan setelah POJK 36/2025 berlaku pada 22 Maret 2026, ketika perusahaan kesehatan sedang menyesuaikan produk, sistem, dan kemitraan. Menurut analisis kami, pesan tentang AI sengaja disampaikan pada fase penyesuaian itu: perusahaan yang sedang membenahi sistem klaim diingatkan agar tidak membangun otomatisasi tanpa pagar tata kelola.
Di Mana AI Sudah Dipakai Perusahaan Asuransi?
AI di asuransi kesehatan dipakai untuk underwriting, pengelolaan klaim, deteksi potensi fraud, analisis data kesehatan, layanan pelanggan lewat chatbot, dan pengembangan produk yang lebih sesuai dengan profil risiko nasabah. Daftar ini disampaikan OJK pada 28 Juli 2026 dan dikutip Kontan serta Investortrust.
Setiap proses punya logika sendiri. Dalam underwriting, sistem membantu menilai profil calon pemegang polis berdasarkan data yang tersedia. Dalam klaim, sistem membaca dokumen, memeriksa kelengkapan, dan mencocokkan tindakan medis dengan diagnosis. Dalam deteksi fraud, sistem mencari pola yang menyimpang, misalnya kunjungan berulang dengan tagihan serupa. Chatbot melayani pertanyaan rutin supaya petugas bisa fokus pada kasus yang rumit.
Gambaran tahapan penerapan datang dari Ketua Umum Asosiasi Asuransi Umum Indonesia (AAUI), Budi Herawan, kepada Kontan pada 2 Agustus 2026. Menurutnya, implementasi umumnya diawali dari digitalisasi proses klaim, otomatisasi verifikasi dokumen, dan analisis data, lalu dikembangkan untuk mendukung deteksi fraud serta predictive analytics. Urutan ini masuk akal: sistem belajar dari data yang rapi lebih dulu sebelum diberi tugas yang lebih sensitif.
Budi juga menyebut adopsinya belum seragam. Katanya, "Tingkat adopsinya masih berbeda-beda, tergantung pada skala bisnis, volume transaksi dan klaim, kesiapan infrastruktur teknologi, kualitas data, serta strategi digital masing-masing perusahaan." Bagi perusahaan menengah, kalimat ini sekaligus kabar baik: tertinggal dari yang terbesar bukan berarti tertutup peluangnya, selama fondasi data dibereskan lebih dulu.
Soal biaya, Budi mengingatkan bahwa penerapan AI memerlukan investasi awal untuk pengadaan teknologi, integrasi sistem, pengelolaan data, keamanan informasi, dan pengembangan sumber daya manusia. Namun perusahaan tidak harus membangun semuanya sendiri, karena tersedia kerja sama dengan perusahaan health-tech, third party administrator (TPA), maupun penyedia teknologi. Di titik inilah kualitas kontrak dengan pihak ketiga ikut menentukan keamanan data nasabah.
Konteks bisnisnya terlihat dari angka industri. OJK mencatat premi asuransi komersial mencapai Rp139,54 triliun per Mei 2026, tumbuh 0,67 persen secara tahunan, sementara klaim mencapai Rp91,79 triliun atau tumbuh 8,54 persen. Klaim yang tumbuh lebih cepat daripada premi menjelaskan mengapa efisiensi proses klaim menjadi prioritas, dan mengapa efisiensi itu harus diimbangi keadilan bagi nasabah.
Apa yang Diatur POJK 36/2025 tentang Asuransi Kesehatan?
POJK 36/2025 tentang Penguatan Ekosistem Asuransi Kesehatan ditetapkan 17 Desember 2025, diundangkan 22 Desember 2025, dan berlaku 22 Maret 2026. Aturan ini mewajibkan perusahaan yang menyelenggarakan lini kesehatan memiliki kapabilitas medis, kapabilitas digital, dan Dewan Penasihat Medis (DPM) yang memadai.
Menurut siaran pers OJK pada 14 Januari 2026, aturan ini juga mewajibkan perusahaan mendapat persetujuan OJK sebelum menyelenggarakan lini asuransi kesehatan, termasuk perusahaan yang sudah menjalankannya. POJK ini mencabut SEOJK 7/2025 tentang Penyelenggaraan Produk Asuransi Kesehatan, yang semula direncanakan berlaku pada 1 Januari 2026.
Latar belakangnya tercantum dalam FAQ OJK. OJK mencermati kecenderungan overutilisasi layanan kesehatan, tren inflasi kesehatan yang sangat tinggi, dan kenaikan premi per polis asuransi kesehatan yang secara agregat dari 2023 ke 2024 mencapai 43,01 persen. Tekanan ini membuat OJK menata ulang desain produk, mulai dari ringkasan pertanggungan, batas peninjauan premi paling banyak satu kali dalam satu tahun, hingga pembagian risiko.
Soal pembagian risiko, POJK mewajibkan perusahaan menyediakan produk tanpa fitur pembagian risiko. Bila produk memuat fitur itu, pemegang polis menanggung 5 persen dari total pengajuan klaim dengan batas maksimum Rp300.000 per pengajuan untuk rawat jalan dan Rp3.000.000 per pengajuan untuk rawat inap, dan/atau deductible tahunan yang disepakati. Sistem AI untuk klaim harus memahami aturan ini agar tidak salah menghitung porsi yang dibayar nasabah.
Hubungannya dengan AI sebenarnya tidak langsung, tetapi kuat. POJK tidak menyebut kecerdasan buatan, namun ia menetapkan siapa yang boleh menjalankan lini kesehatan dan dengan perangkat apa. Siapa pun yang membangun sistem AI untuk klaim kesehatan sedang membangun di atas aturan ini: setiap keputusan sistem harus selaras dengan desain produk, hak nasabah, dan kewajiban telaah utilisasi yang ditetapkan POJK.
Perlu dikenali pula, penguatan ekosistem bukan satu-satunya aturan baru yang diumumkan OJK. Dalam siaran pers 14 Januari 2026 yang sama, OJK menyebut POJK 33/2025 tentang Penilaian Tingkat Kesehatan Perusahaan Perasuransian, Lembaga Penjamin, dan Dana Pensiun, yang berlaku sejak 1 Januari 2026. Aturan ini memakai pendekatan penilaian berbasis risiko dengan faktor tata kelola, profil risiko, rentabilitas, serta permodalan. Pengawas, dengan kata lain, menilai kesehatan perusahaan lewat kualitas tata kelola dan risikonya.
Mengapa Telaah Utilisasi dan Basis Data Menentukan Mutu AI?
POJK 36/2025 mewajibkan telaah utilisasi dilakukan oleh dokter dan tenaga ahli asuransi kesehatan, serta mensyaratkan sistem informasi dan basis data yang mampu menganalisis kesesuaian layanan medis. Persyaratan ini membentuk data dan proses yang menjadi bahan baku sistem AI di klaim.
FAQ OJK merinci apa yang dimaksud kapabilitas digital. Sistem informasi harus mampu bertukar data secara digital dengan fasilitas pelayanan kesehatan, menyediakan akses data kepesertaan, menyediakan data layanan dan resume medis termasuk obat dan alat kesehatan, serta menyediakan data klaim yang dibayarkan untuk tiap pemegang polis. Sistem juga harus mendukung pengolahan, penyimpanan, dan pengamanan data secara elektronik untuk mencegah potensi fraud di bidang asuransi kesehatan.
Basis datanya harus punya standar klasifikasi jenis penyakit sesuai ketentuan yang berlaku, kemampuan menganalisis kesesuaian layanan medis dan obat yang diberikan, serta kemampuan melakukan telaah utilisasi bersama fasilitas pelayanan kesehatan. Bagi tim teknologi, ini sebuah spesifikasi: tanpa kode penyakit yang konsisten dan data layanan yang bisa dicocokkan, model apa pun akan menebak.
Ada ketentuan yang sering terlewat saat sistem dikerjasamakan dengan pihak ketiga. Menurut FAQ OJK, perusahaan wajib menyampaikan perjanjian kerja sama yang paling sedikit memuat ketentuan kerahasiaan dan penggunaan data pemegang polis, serta penyimpanan basis data terkait pertanggungan asuransi kesehatan paling singkat 10 tahun setelah masa pertanggungan polis berakhir. Vendor AI yang menyimpan data klaim berarti terikat jangka waktu ini.
Pelajaran praktisnya: AI tidak menggantikan telaah utilisasi, ia menjadi alat bantu bagi dokter dan tenaga ahli yang diwajibkan POJK. Sistem yang menandai klaim janggal bekerja paling baik ketika hasil tandanya bisa ditelusuri ke data layanan dan diputuskan oleh orang yang berwenang. Perusahaan yang memperlakukan skor model sebagai vonis justru membuka dirinya pada sengketa dengan nasabah.
Dari sisi rekayasa data, syarat-syarat itu dapat dibaca sebagai daftar periksa untuk proyek AI klaim. Apakah kode diagnosis seragam di seluruh rumah sakit mitra? Apakah resume medis dan data obat dapat diakses tanpa menyalin manual? Apakah data klaim yang dibayarkan bisa ditarik per pemegang polis? Menurut analisis kami, perusahaan yang menjawab ketiganya dengan jelas biasanya lebih cepat mendapat manfaat dari AI daripada yang langsung membeli model paling mutakhir.
Tujuan akhirnya dijelaskan OJK dalam siaran pers 14 Januari 2026: POJK 36/2025 disusun untuk mengatasi overutilitas penggunaan fasilitas dan layanan kesehatan, dan pembagian risiko dimaksudkan mencegah moral hazard. AI yang mendeteksi pola overutilitas karenanya sejalan dengan tujuan regulasi, selama temuannya diperlakukan sebagai bahan telaah oleh dokter dan tenaga ahli, bukan sebagai tuduhan kepada nasabah, dokter, atau rumah sakit.
Bagaimana POJK 4/POJK.05/2021 Berlaku untuk Sistem AI?
POJK 4/POJK.05/2021 mengatur penerapan manajemen risiko dalam penggunaan teknologi informasi oleh lembaga jasa keuangan nonbank, termasuk perusahaan asuransi. Aturan ini ditetapkan 9 Maret 2021 dan berlaku sejak 17 Maret 2021, sehingga sistem AI di asuransi tetap berada di bawah payung manajemen risiko TI tersebut.
Aturan ini terbit pada 2021, sebelum gelombang generative AI, sehingga rumusannya berbicara tentang teknologi informasi secara umum. Namun cakupannya cukup luas: penggunaan teknologi informasi oleh lembaga jasa keuangan nonbank harus dikelola risikonya. Sistem penilai klaim, mesin scoring underwriting, dan chatbot yang terhubung ke data nasabah adalah teknologi informasi, sehingga seluruhnya masuk lingkup aturan tersebut.
Salah satu kewajiban yang ditekankan OJK kepada Kontan pada April 2021 adalah pembentukan komite pengarah teknologi informasi oleh lembaga jasa keuangan nonbank dengan aset di atas Rp1 triliun. Menurut Kepala Departemen Pengawas IKNB 1A OJK saat itu, Dewi Astusi, pihak yang harus dimintai pertanggungjawaban jika terjadi hal yang tidak diinginkan dalam penyelenggaraan TI adalah komite ini. Bagi perusahaan besar, komite inilah tempat alami untuk membahas proyek AI.
Kesesuaian dengan harapan OJK pada 2026 terlihat jelas. Daftar tata kelola AI yang disebut Ogi, yaitu kebijakan dan prosedur, pengawasan direksi dan komisaris, validasi model, keamanan informasi, serta pemantauan, hampir seluruhnya bisa ditempatkan dalam kerangka manajemen risiko TI yang sudah ada. Perusahaan tidak perlu menunggu aturan baru untuk memulai, cukup memperluas kerangka lama agar mencakup risiko model dan bias algoritma.
Menurut analisis kami, kesenjangan terbesar biasanya bukan di dokumen kebijakan, melainkan di inventaris. Banyak perusahaan belum punya daftar lengkap sistem yang memakai AI, termasuk fitur AI yang diam-diam tertanam di perangkat lunak vendor. Tanpa inventaris, tidak ada yang bisa divalidasi, diawasi, atau dilaporkan, dan klaim kepatuhan hanya berdiri di atas asumsi.
Risiko model, salah satu butir yang disebut Ogi, layak diuraikan. Model dapat menurun kinerjanya ketika pola klaim berubah, misalnya karena tarif rumah sakit naik atau jenis penyakit yang ramai berganti. Karena itu validasi tidak cukup dilakukan sekali sebelum peluncuran. Catatan versi model, data pelatihan, hasil uji, dan keputusan perubahan perlu disimpan, sebab pengawas dan auditor akan bertanya bagaimana sebuah keputusan lahir, bukan hanya apa hasilnya.
Komite pengarah TI dapat memulai dengan pertanyaan uji yang sederhana. Siapa pemilik tiap sistem AI? Data apa yang dipakai dan di mana disimpan? Kapan model terakhir divalidasi? Apa yang terjadi bila vendor berhenti beroperasi atau layanannya terganggu? Siapa yang menerima keluhan nasabah? Menurut analisis kami, perusahaan yang dapat menjawab pertanyaan ini dalam satu rapat sudah selangkah di depan, karena jawabannya sekaligus menjadi bahan laporan kepada pengawas.
Apa Kata UU Pelindungan Data Pribadi tentang Keputusan Otomatis?
UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi memberi subjek data hak mengajukan keberatan atas keputusan yang hanya didasarkan pada pemrosesan otomatis, termasuk pemrofilan, yang menimbulkan akibat hukum atau berdampak signifikan. Hak ini diatur dalam Pasal 10 ayat (1).
Kalimat Pasal 10 ayat (1) berbunyi: Subjek Data Pribadi berhak untuk mengajukan keberatan atas tindakan pengambilan keputusan yang hanya didasarkan pada pemrosesan secara otomatis, termasuk pemrofilan, yang menimbulkan akibat hukum atau berdampak signifikan pada Subjek Data Pribadi. Penolakan klaim atau penetapan premi yang ditentukan sepenuhnya oleh algoritma jelas termasuk keputusan yang berdampak signifikan bagi nasabah.
Pasal 10 ayat (2) menyerahkan tata cara pengajuan keberatan kepada Peraturan Pemerintah. Kami tidak menemukan peraturan pelaksana itu pada sumber resmi yang dibuka saat tulisan ini dibuat, sehingga perusahaan sebaiknya tidak menunggu. Menyediakan jalur keberatan yang jelas, misalnya peninjauan ulang oleh petugas, adalah langkah hemat risiko yang selaras dengan prinsip OJK bahwa keputusan harus dapat dipertanggungjawabkan.
Pasal 34 ayat (1) mewajibkan pengendali data melakukan penilaian dampak pelindungan data pribadi bila pemrosesan berpotensi berisiko tinggi. Ayat (2) mencantumkan contohnya, termasuk pengambilan keputusan secara otomatis yang berakibat hukum atau berdampak signifikan, pemrosesan data pribadi yang bersifat spesifik, pemrosesan dalam skala besar, evaluasi atau penskoran sistematis, dan penggunaan teknologi baru. Data kesehatan nasabah dan skoring klaim sulit menghindari daftar ini.
Penilaian dampak yang diminta Pasal 34 bukan sekadar formulir. Menurut analisis kami, isi yang berguna mencakup jenis data yang diproses, tujuan, siapa yang bisa mengakses, risiko bagi nasabah bila model keliru, dan langkah mitigasinya, termasuk peninjauan manusia. Dokumen itu sebaiknya diperbarui tiap kali model, vendor, atau sumber data berganti, agar tetap mencerminkan sistem yang sedang berjalan, bukan sistem yang dibayangkan saat proyek dimulai.
Taruhannya nyata. Pasal 57 ayat (3) menetapkan denda administratif paling tinggi 2 persen dari pendapatan tahunan atau penerimaan tahunan terhadap variabel pelanggaran, di samping sanksi lain seperti peringatan tertulis dan penghentian sementara pemrosesan data. Dalam praktiknya, tiga lapis aturan, yaitu POJK 36/2025, POJK 4/POJK.05/2021, dan UU PDP, bekerja serentak pada satu sistem AI klaim, seperti terlihat pada diagram berikut.
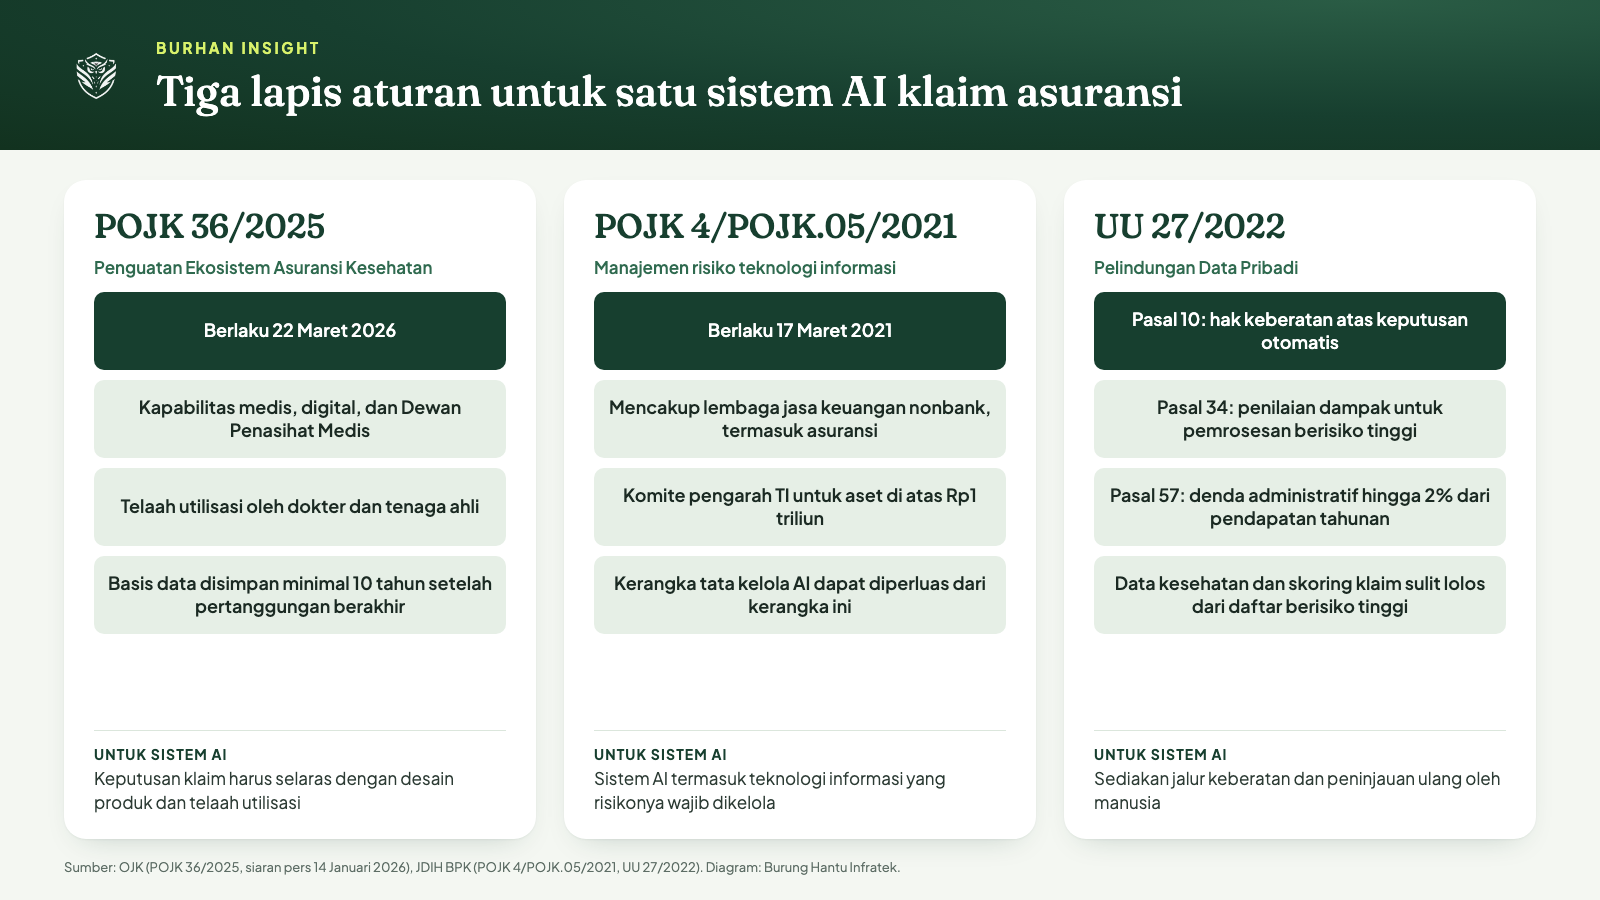
Diagram tiga lapis aturan untuk sistem AI klaim asuransi. Diolah Burung Hantu Infratek dari OJK dan JDIH BPK.
Apa Arti Human-in-the-Loop bagi Underwriting dan Klaim?
Human-in-the-loop berarti keputusan yang berdampak langsung pada nasabah tetap membutuhkan pengawasan dan keputusan manusia. Prinsip ini ditegaskan pejabat OJK dan Asosiasi Asuransi Jiwa Indonesia (AAJI) dalam program Future by Design pada 1 sampai 2 Oktober 2026.
Kepala Departemen Pengawasan Asuransi dan Jasa Penunjang OJK, Sumarjono, mengatakan, "AI tanpa leadership hanyalah teknologi, tetapi leadership yang memahami AI dapat mengubah teknologi menjadi sebuah strategi." Dalam keterangan resmi yang diterima Kontan pada 6 Oktober 2026, ia menyebut pemanfaatan AI di underwriting, klaim, deteksi fraud, layanan pelanggan, distribusi, dan pengembangan produk adalah keputusan strategis dan bisnis yang menjadi tanggung jawab institusi.
Sumarjono merinci cakupannya: proses underwriting, penghitungan premi, hingga penilaian klaim. AI dapat membantu menghasilkan keputusan, tetapi manusia tetap berperan meninjau, menyesuaikan, menyetujui, maupun membatalkan hasil tersebut. Empat kata kerja itu bisa dijadikan standar desain: setiap layar petugas harus memberi ruang untuk mengubah dan membatalkan, tidak hanya tombol setuju.
Ketua Dewan Pengurus AAJI, Albertus Wiroyo, sejalan dengan itu: "Pemanfaatan AI juga tetap membutuhkan pengawasan dan kendali manusia yang kuat, terutama dalam proses yang dapat berdampak langsung pada nasabah." Ia juga mengingatkan bahwa pertanyaannya bukan lagi sekadar membeli atau mengganti sistem, melainkan bagaimana investasi teknologi memberi kontribusi nyata bagi kinerja perusahaan.
Agar prinsip ini tidak berhenti di slogan, perusahaan perlu menentukan kapan manusia wajib turun tangan. Kriteria yang lazim dipakai adalah nilai klaim di atas ambang tertentu, skor kecurigaan tinggi, tingkat keyakinan model rendah, atau permintaan keberatan dari nasabah. Perlu dicatat, ambang itu pilihan internal perusahaan, bukan angka dari OJK, dan sebaiknya dicatat alasannya agar dapat diaudit.
Peninjau manusia juga harus benar-benar berwenang. Bila petugas hanya mengklik setuju pada ratusan rekomendasi per jam, kendali manusia menjadi formalitas. Karena itu, ukuran yang berguna adalah seberapa sering petugas mengubah atau membatalkan rekomendasi sistem, bukan sekadar apakah ada tahap persetujuan. Angka nol perubahan patut dicurigai, sama seperti angka seratus persen.
Bayangkan klaim rawat inap yang ditandai sistem karena tagihan obat tampak janggal. Dalam desain yang sehat, tanda itu menjadi bahan telaah utilisasi oleh dokter dan tenaga ahli, lengkap dengan data layanan yang mendasarinya. Dokter memutuskan klaim dibayar, diminta penjelasan, atau ditolak, dan nasabah menerima alasan yang bisa dipahami. Skenario ini menggabungkan kewajiban POJK 36/2025, harapan OJK tentang pertanggungjawaban, dan hak keberatan dalam UU PDP.
Bagaimana Perusahaan Asuransi Menyiapkan AI?
Perusahaan asuransi menyiapkan AI dengan lima langkah: inventaris semua sistem AI, tunjuk pemilik tiap keputusan, validasi model secara berkala, rapikan kontrak dengan vendor, dan siapkan jalur keberatan nasabah. Kelimanya menerjemahkan harapan OJK pada 2026 menjadi pekerjaan yang bisa dijadwalkan.
Langkah pertama adalah inventaris. Catat setiap sistem yang memakai AI, apa datanya, siapa vendornya, dan keputusan apa yang dipengaruhinya. Inventaris ini sekaligus bahan penilaian dampak pelindungan data pribadi dan bahan laporan ke komite pengarah TI. Sistem yang tidak tercatat tidak bisa dilindungi, apalagi dipertanggungjawabkan kepada pengawas.
Pemilik keputusan. Tetapkan satu jabatan yang bertanggung jawab atas tiap keputusan yang dibantu AI, mulai dari penerimaan risiko hingga persetujuan klaim, sejalan dengan penegasan OJK bahwa tanggung jawab direksi tidak hilang.
Validasi model berkala. Uji akurasi, bias, dan penyimpangan kinerja, lalu simpan hasilnya. OJK menyebut validasi model secara berkala sebagai bagian dari kerangka tata kelola yang diharapkan.
Kualitas data. Samakan standar klasifikasi penyakit, rapikan data layanan, dan pastikan data klaim bisa dicocokkan, karena kapabilitas digital dalam POJK 36/2025 bertumpu pada hal ini.
Kontrak vendor. Cantumkan kerahasiaan dan penggunaan data pemegang polis serta masa simpan basis data minimal 10 tahun setelah pertanggungan berakhir untuk asuransi kesehatan, sesuai syarat kerja sama yang dirinci FAQ OJK.
Jalur keberatan. Sediakan mekanisme peninjauan ulang oleh manusia untuk keputusan yang berdampak signifikan, sebagai penerapan hak dalam Pasal 10 UU PDP.
Langkah berikutnya adalah menentukan titik masuk manusia, seperti dibahas pada bagian sebelumnya, lalu menguji alurnya dengan skenario nyata. Uji coba terbatas pada satu lini, misalnya klaim rawat jalan bernilai kecil, memberi data tentang kesalahan dan beban kerja petugas sebelum sistem diperluas. Pendekatan bertahap ini sejalan dengan urutan adopsi yang digambarkan AAUI.
Terakhir, siapkan rencana insiden. Kebocoran data klaim atau keputusan keliru yang menimpa banyak nasabah harus punya prosedur eskalasi, pencatatan, dan komunikasi yang jelas. Menurut analisis kami, kesiapan menghadapi kegagalan lebih meyakinkan pengawas daripada klaim bahwa sistem tidak akan gagal. Mitra teknologi lokal yang paham regulasi OJK dapat membantu menyusun kerangka ini.
Kesimpulan
Pesan OJK pada 28 Juli 2026 dan Oktober 2026 konsisten: AI didukung, tetapi tanggung jawab tetap pada direksi dan manajemen, risiko harus dikelola, dan keputusan yang menyentuh nasabah harus ditinjau manusia. Pagar hukumnya sudah ada lewat POJK 36/2025, POJK 4/POJK.05/2021, dan UU Pelindungan Data Pribadi, meski aturan khusus AI untuk asuransi belum kami temukan.
Langkah awal yang paling berguna bersifat sederhana: daftar sistem AI yang ada, tunjuk pemiliknya, rapikan data klaim, perketat kontrak vendor, dan buka jalur keberatan bagi nasabah. Perusahaan yang melakukannya lebih dulu akan siap ketika pengawasan berbasis risiko OJK mulai menguji penerapan AI, dan nasabah akan lebih percaya karena kecepatan layanan datang bersama keadilan keputusan.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[1] OJK: Kecerdasan Buatan Mulai Dimanfaatkan Industri Asuransi Kesehatan - Kontan
[3] AI Mulai Dimanfaatkan Industri Asuransi Kesehatan, AAUI Sebut Adopsinya Belum Merata - Kontan
[4] AAJI Dorong Strategic Leadership untuk Perkuat Adopsi AI di Industri Asuransi Jiwa - Kontan
[5] POJK 36 Tahun 2025 tentang Penguatan Ekosistem Asuransi Kesehatan - Otoritas Jasa Keuangan
[8] Diwajibkan Memiliki Komite Pengarah TI, Ini Tanggapan Perusahaan Asuransi - Kontan
[9] UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi - JDIH BPK