
AI Agent di Treasury Perusahaan: Data HSBC 2026 dan Aturan yang Wajib Dipatuhi
AI agent di treasury adalah perangkat lunak berbasis kecerdasan buatan yang bisa menjalankan langkah pengelolaan kas, pembayaran, dan likuiditas perusahaan secara otomatis, bukan hanya menampilkan laporan. Sederhananya, AI agent bertugas seperti staf keuangan digital yang membaca data, menyiapkan transaksi, lalu menunggu atau meminta persetujuan. Tulisan ini membahas pengertian AI agent di treasury, temuan survei HSBC 2026, hambatan integrasi, risiko siber pada pembayaran, aturan UU PDP dan PADG Bank Indonesia, batas keputusan otomatis, hingga langkah praktis penerapannya.
TLDR
Apa Itu AI Agent di Treasury Perusahaan?
AI agent di treasury adalah sistem AI yang menjalankan tugas keuangan berulang secara mandiri dalam batas aturan yang ditetapkan perusahaan.
Temuan Survei HSBC 2026 tentang AI di Treasury Indonesia
Survei HSBC 2026 mencatat 84 persen manajer keuangan Indonesia optimistis terhadap AI dan 34 persen sudah memakai AI agent.
Mengapa Treasury Indonesia Bergerak Lebih Cepat dari Kawasan?
Volatilitas nilai tukar dan suku bunga membuat pengelolaan transaksi menjadi prioritas, dan AI menawarkan kecepatan yang dibutuhkan.
Integrasi Sistem Lama, Hambatan Terbesar Adopsi AI Treasury
Sebanyak 80 persen responden Indonesia menyebut integrasi dengan sistem yang sudah ada sebagai hambatan utama.
Pembayaran, Titik Paling Rawan Serangan Siber di Treasury
Pembayaran dinilai sebagai proses treasury paling terpapar risiko siber di Indonesia dan 10 dari 11 pasar yang disurvei.
Aturan yang Berlaku: UU PDP dan PADG Bank Indonesia 29/2026
UU 27/2022 mengatur keputusan otomatis dan pelaporan kebocoran data, sedangkan PADG 29/2026 memperketat pelaporan insiden siber.
Kapan AI Agent Boleh Memutuskan Sendiri?
Keputusan yang berdampak hukum atau signifikan tetap butuh manusia, penilaian dampak, dan jalur keberatan bagi subjek data.
Langkah Praktis Menerapkan AI Agent di Divisi Keuangan
Mulai dari proses berisiko rendah, rapikan data dan integrasi, pasang kontrol persetujuan, lalu siapkan prosedur insiden.
Kesimpulan
AI agent bisa mempercepat treasury, tetapi nilainya bergantung pada fondasi data, tata kelola, dan kepatuhan aturan.
Setiap pagi, tim keuangan perusahaan menengah di Jakarta biasanya melakukan rutinitas yang sama: menarik mutasi dari beberapa bank, mencocokkan tagihan, memeriksa kurs, lalu menyiapkan daftar pembayaran yang harus disetujui direktur. Pekerjaan itu memakan waktu berjam-jam dan rawan salah ketik. Kini sebagian perusahaan mulai menyerahkan rutinitas tersebut kepada AI agent. Pertanyaannya, seberapa jauh adopsinya di Indonesia, apa hambatannya, dan aturan apa yang harus dipatuhi ketika mesin ikut menggerakkan uang perusahaan?
Apa Itu AI Agent di Treasury Perusahaan?
AI agent di treasury adalah sistem kecerdasan buatan yang mampu menjalankan rangkaian tugas keuangan secara mandiri, seperti menarik data rekening, mencocokkan transaksi, memperkirakan arus kas, dan menyiapkan instruksi pembayaran. Bedanya dengan dashboard biasa, AI agent tidak berhenti pada laporan, tetapi ikut mengeksekusi langkah berikutnya dalam batas yang ditetapkan.
Treasury sendiri adalah fungsi keuangan yang mengurus kas dan likuiditas perusahaan. Tugasnya meliputi memastikan saldo cukup untuk membayar pemasok dan gaji, mengelola eksposur valuta asing, menempatkan dana menganggur, serta menjaga hubungan dengan bank. Di perusahaan besar, fungsi ini dijalankan tim khusus. Di perusahaan menengah, tugas yang sama sering dipegang dua atau tiga orang di bagian keuangan.
Selama satu dekade terakhir, otomasi treasury umumnya berbentuk aturan tetap. Contohnya, sistem akan memindahkan dana ke rekening operasional bila saldo turun di bawah angka tertentu. Otomasi seperti itu kaku. Ia tidak bisa membaca konteks, misalnya tagihan pemasok yang ternyata dobel atau pembayaran yang lebih baik ditunda karena kurs sedang melemah tajam.
AI agent menambahkan lapisan penalaran di atas otomasi tersebut. Model bahasa besar membaca dokumen tidak terstruktur seperti faktur, email pemasok, dan catatan rapat, lalu menggabungkannya dengan data transaksi. Hasilnya bisa berupa usulan jadwal pembayaran, peringatan anomali, atau draf instruksi transfer yang siap diperiksa manusia.
Dalam laporan HSBC terbaru, praktisi treasury dari Microsoft, PTTEP Treasury Centre, SRF India, Sunway Berhad, dan Shipper Group berbagi cara mereka memakai AI untuk bergerak dari dashboard menuju keputusan. Frasa itu merangkum perubahan yang sedang terjadi. Data tidak lagi hanya ditampilkan, tetapi diolah menjadi tindakan.
Agar mudah dipahami, berikut contoh tugas yang paling sering diserahkan kepada AI agent di treasury:
Rekonsiliasi bank. Mencocokkan mutasi rekening dengan faktur dan jurnal, lalu menandai transaksi yang tidak cocok.
Proyeksi arus kas. Memperkirakan saldo beberapa minggu ke depan dari pola penagihan, jadwal utang, dan pesanan yang masuk.
Persiapan pembayaran. Menyusun daftar transfer ke pemasok sesuai jatuh tempo, lalu mengirimkannya ke pejabat yang berwenang untuk disetujui.
Pemantauan risiko. Mengawasi perubahan kurs dan suku bunga serta memberi tahu tim bila eksposur melewati batas yang disepakati.
Keempat tugas tersebut punya ciri yang sama. Volumenya tinggi, polanya berulang, dan kesalahannya mahal. Ciri itulah yang membuat treasury menjadi salah satu fungsi paling cepat mengadopsi AI agent, sekaligus salah satu yang paling ketat diawasi regulator.
Temuan Survei HSBC 2026 tentang AI di Treasury Indonesia
Survei HSBC bertajuk Redefining Treasury in Asia Pacific: Voices of Treasury 2026 menemukan 84 persen manajer keuangan korporasi Indonesia memperkirakan AI akan sangat bermanfaat bagi treasury dalam tiga tahun ke depan. Angka itu jauh di atas rata-rata Asia Pasifik sebesar 72 persen, dan 34 persen responden Indonesia sudah memakai AI agent.
HSBC menyurvei 680 praktisi treasury dan keuangan di 11 pasar Asia Pasifik, yaitu Australia, China daratan, Hong Kong, India, Indonesia, Jepang, Korea, Malaysia, Singapura, Thailand, dan Vietnam. Hasil survei untuk Indonesia dipaparkan di Jakarta pada Kamis, 29 Oktober 2026, seperti dilaporkan Kontan, Fortune IDN, dan Suara.
Angka adopsi menjadi temuan yang paling mencolok. Sebanyak 34 persen manajer keuangan di Indonesia telah menggunakan AI agent untuk mengotomatisasi proses transaksi treasury. Angka itu hampir dua kali lipat rata-rata Asia Pasifik yang sebesar 17 persen. Sementara itu, perusahaan Indonesia yang belum mengadopsi AI untuk fungsi treasury hanya 7 persen, di bawah rata-rata kawasan sebesar 19 persen.
Head of Global Payments Solutions Asia ex Greater China HSBC, Manoj Dugar, menilai perbincangan soal AI sudah memasuki fase baru. "Pembicaraan mengenai AI telah bergeser dari sekadar rasa ingin tahu menjadi kapabilitas. Pembeda utamanya kini terletak pada implementasi, yaitu membenahi fondasi seperti data, tata kelola, dan kontrol, sehingga AI dapat diterapkan dalam skala lebih besar dan memberikan dampak dengan cepat," ujarnya di Jakarta, seperti dikutip Kontan.
Country Head of Global Payments Solutions HSBC Indonesia, Anne Suhandojo, menyampaikan pesan senada. Menurutnya, perusahaan di Indonesia tidak lagi bertanya apakah AI penting, melainkan fokus mempercepat adopsinya. Ia juga menyebut bank akan makin berperan sebagai mitra strategis dalam ekosistem manajemen keuangan perusahaan yang cerdas, bukan hanya penyedia layanan perbankan.
Sebagai pembanding, HSBC merilis temuan untuk Malaysia lebih dulu pada 17 September 2026, seperti dilaporkan The Edge Malaysia. Di sana, 76 persen responden menilai AI akan sangat atau amat bermanfaat bagi treasury dalam tiga tahun, juga di atas rata-rata kawasan 72 persen. Namun 82 persen responden Malaysia mengakui adopsi AI di treasury tertinggal dibanding bagian lain organisasi mereka.
Survei yang sama juga menyentuh mata uang digital. Di Malaysia, separuh responden menyatakan kemungkinan besar memakai mata uang digital dalam dua tahun ke depan, jauh di atas rata-rata kawasan 19 persen. Topik ini berada di luar fokus tulisan ini, tetapi menunjukkan bahwa treasury di kawasan sedang menghadapi dua gelombang teknologi sekaligus.
Satu catatan penting perlu diingat saat membaca angka Indonesia. Survei ini mengukur persepsi dan praktik di kalangan praktisi treasury yang menjadi responden, bukan seluruh perusahaan Indonesia. Angka 34 persen pengguna AI agent menggambarkan arah di kalangan korporasi yang aktif mengelola treasury, terutama nasabah korporasi bank internasional, sehingga perusahaan kecil kemungkinan berada pada tahap yang lebih awal.
Mengapa Treasury Indonesia Bergerak Lebih Cepat dari Kawasan?
Treasury Indonesia bergerak lebih cepat karena tekanan pasarnya lebih besar. Survei HSBC 2026 mencatat bahwa mengelola transaksi keuangan di tengah volatilitas nilai tukar dan suku bunga menjadi prioritas utama korporasi dalam 12 bulan ke depan, dan AI menawarkan kecepatan membaca data yang sulit dicapai tim manual.
Perusahaan Indonesia yang mengimpor bahan baku atau membayar utang dalam dolar AS sangat sensitif terhadap pergerakan rupiah. Keterlambatan satu atau dua hari dalam memutuskan kapan membeli valuta asing bisa mengubah biaya secara berarti. Dalam situasi seperti itu, kemampuan AI agent memantau kurs, membaca jadwal kewajiban, dan memberi rekomendasi lebih cepat menjadi nilai tambah yang langsung terasa di laporan laba rugi.
Faktor kedua adalah pergeseran ke transaksi waktu nyata atau real time. Survei HSBC menyebut treasury di kawasan sedang bergerak ke arah real time treasury, yaitu pengelolaan kas yang mengikuti posisi saldo dan transaksi saat itu juga, bukan berdasarkan laporan akhir hari. Pengelolaan seperti ini hampir mustahil dilakukan secara manual ketika perusahaan memiliki banyak rekening di beberapa bank.
Faktor ketiga berkaitan dengan peran bank. Anne Suhandojo menyebut bank akan makin berperan sebagai mitra strategis dalam manajemen treasury. Artinya, sebagian kemampuan AI yang dipakai perusahaan tidak dibangun sendiri, tetapi datang melalui platform perbankan korporasi. Pola ini menurunkan hambatan masuk bagi perusahaan yang tidak punya tim data besar.
Meski demikian, optimisme tinggi tidak otomatis berarti kesiapan tinggi. Survei yang sama menunjukkan bahwa korporasi Indonesia masih menghadapi tantangan untuk menerapkan AI dalam skala lebih besar. Ada jarak antara keyakinan bahwa AI bermanfaat dan kemampuan untuk menjalankannya dengan aman di seluruh proses keuangan.
Jarak itu terlihat jelas pada kebutuhan anggaran. Hampir separuh atau 48 persen manajer keuangan di Indonesia menyebut persetujuan anggaran untuk implementasi sistem sebagai salah satu tantangan terbesar dalam mewujudkan real time treasury. Risiko keamanan dan upaya meyakinkan pemangku kepentingan tentang manfaat perubahan masing-masing disebut oleh 37 persen responden.
Data ini memberi pelajaran sederhana bagi direksi. Keputusan memakai AI agent di treasury tidak bisa diperlakukan sebagai pembelian perangkat lunak semata. Keputusan itu menyangkut anggaran sistem inti, perubahan proses kerja, dan persetujuan banyak pihak, mulai dari direktur keuangan hingga tim teknologi informasi dan audit internal.
Integrasi Sistem Lama, Hambatan Terbesar Adopsi AI Treasury
Hambatan terbesar adopsi AI di treasury Indonesia adalah integrasi dengan sistem yang sudah ada. Menurut survei HSBC 2026, 80 persen responden Indonesia menyebut integrasi sebagai hambatan utama, lebih tinggi dari rata-rata Asia Pasifik sebesar 70 persen. Hambatan berikutnya adalah keterbatasan tenaga ahli dan risiko, masing-masing 40 persen.
Daftar lengkap hambatan yang dilaporkan responden Indonesia adalah integrasi sistem 80 persen, keterbatasan tenaga ahli 40 persen, risiko 40 persen, biaya 33 persen, dan kualitas data 27 persen. Di tingkat Asia Pasifik, integrasi juga berada di posisi teratas, diikuti keterbatasan tenaga ahli 47 persen, biaya 44 persen, dan kualitas data 35 persen.
Mengapa integrasi begitu sulit? Data treasury tersebar di banyak tempat. Mutasi rekening ada di portal masing-masing bank, faktur ada di sistem ERP atau aplikasi akuntansi, kontrak ada di folder bersama, dan persetujuan sering masih berjalan lewat email atau aplikasi pesan. AI agent hanya sebaik data yang bisa ia baca. Bila sumber data terpecah, AI akan bekerja dengan gambaran yang tidak lengkap.
Temuan di Malaysia menggambarkan masalah yang sama. HSBC Malaysia menyebut 69 persen respondennya menunjuk integrasi dengan sistem yang ada sebagai hambatan terbesar, jauh di atas biaya 45 persen dan kurangnya keahlian 36 persen. HSBC mengaitkan hambatan ini dengan lingkungan ERP dan teknologi treasury yang terfragmentasi.
Head of Global Payments Solutions HSBC Malaysia, Anand Mukati, merumuskannya dengan jelas. Menurutnya, tantangan bagi para bendahara perusahaan sering kali tidak terletak pada teknologinya, melainkan pada cara teknologi itu diintegrasikan ke sistem lama dan ERP yang terfragmentasi. Rumusan ini berlaku pula untuk Indonesia, di mana banyak perusahaan menjalankan kombinasi sistem lama dan aplikasi baru.
Kualitas data adalah sisi lain dari masalah integrasi. Meski hanya disebut 27 persen responden Indonesia, kualitas data menentukan apakah rekomendasi AI bisa dipercaya. Kode pemasok yang tidak seragam, nama rekening yang berbeda antarbank, atau faktur yang dipindai dengan buruk akan menghasilkan rekonsiliasi yang keliru. Suara.com, mengutip paparan survei, menegaskan bahwa kualitas AI bergantung pada kualitas data, konteks, dan validasi manusia.
Bagi perusahaan Indonesia, hambatan integrasi biasanya muncul dalam tiga bentuk:
Akses data bank yang belum seragam. Tiap bank punya format mutasi dan jalur koneksi yang berbeda, sehingga tim harus membangun konektor satu per satu.
ERP yang sudah dimodifikasi berat. Sistem yang dikustomisasi bertahun-tahun sering tidak punya antarmuka pemrograman yang rapi untuk dibaca AI.
Proses persetujuan di luar sistem. Persetujuan yang berjalan lewat email atau pesan instan sulit dilacak, padahal jejak itu dibutuhkan untuk audit.
Pelajarannya, pekerjaan pertama sebelum memasang AI agent biasanya bukan memilih model AI, melainkan membereskan jalur data. Perusahaan yang sudah punya fondasi integrasi yang baik akan merasakan manfaat AI jauh lebih cepat dibanding perusahaan yang memasang AI di atas data yang berantakan.
Pembayaran, Titik Paling Rawan Serangan Siber di Treasury
Pembayaran adalah proses treasury yang paling terpapar risiko siber. Survei HSBC 2026 mencatat penilaian ini muncul di Indonesia dan di 10 dari 11 pasar Asia Pasifik yang disurvei. Untuk mengantisipasinya, 77 persen responden Indonesia menilai perusahaan perlu meningkatkan investasi teknologi demi keamanan transaksi, jauh di atas rata-rata kawasan 57 persen.
Angka 77 persen itu menempatkan Indonesia di posisi tertinggi ketiga di kawasan. Kesadaran ini masuk akal. Ketika transaksi bergerak ke arah real time, jendela waktu untuk mendeteksi dan membatalkan transfer yang salah atau curang menjadi makin sempit. Uang yang sudah keluar dalam hitungan detik sulit ditarik kembali.
Di Malaysia, responden memberi skor ancaman kejahatan siber dan penipuan sebesar 8,4 dari 10, di atas rata-rata kawasan 7,78. HSBC menilai angka tersebut menegaskan pentingnya ketahanan ketika fungsi treasury dimodernisasi. Ancaman ini nyata bagi tim keuangan yang setiap hari memproses perubahan rekening pemasok dan instruksi transfer bernilai besar.
Kehadiran AI agent mengubah peta risiko itu dengan dua cara. Di satu sisi, AI bisa membantu mendeteksi pola janggal lebih cepat, misalnya permintaan perubahan nomor rekening pemasok yang datang dari domain email mirip atau pembayaran yang nilainya melonjak tanpa sebab. Di sisi lain, AI agent yang punya akses ke sistem pembayaran juga menjadi target baru bagi penyerang.
Risiko yang perlu diwaspadai antara lain instruksi tersembunyi di dalam dokumen yang dibaca AI, misalnya faktur palsu yang memuat perintah untuk mengubah rekening tujuan. Risiko lain adalah kredensial AI agent yang dicuri, sehingga penyerang bisa memerintahkan agen menyiapkan transfer. Karena itu, hak akses AI agent di treasury sebaiknya dibatasi seketat hak akses staf baru, bukan diberi akses penuh.
Prinsip pengamanan yang paling sederhana tetap yang paling efektif. Pemisahan tugas antara pihak yang menyiapkan dan pihak yang menyetujui pembayaran harus tetap berlaku, meski penyiapnya kini AI agent. Batas nilai transaksi, verifikasi ulang perubahan rekening melalui jalur terpisah, dan pencatatan setiap langkah agen menjadi kontrol dasar yang tidak boleh dilewati.
Perusahaan juga perlu memastikan bank dan penyedia platform pembayaran yang dipakai memiliki standar keamanan yang memadai. Di Indonesia, standar keamanan sistem informasi dan ketahanan siber bagi penyelenggara sistem pembayaran diatur Bank Indonesia, dan aturan itu baru saja diperketat pada September 2026. Bagian berikutnya membahas aturan tersebut bersama Undang-Undang Pelindungan Data Pribadi.
Aturan yang Berlaku: UU PDP dan PADG Bank Indonesia 29/2026
Dua aturan paling relevan bagi AI agent di treasury adalah Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi dan Peraturan Anggota Dewan Gubernur Nomor 29 Tahun 2026. UU PDP mengatur keputusan otomatis dan kebocoran data, sedangkan PADG 29/2026 memperketat pelaporan keamanan siber penyelenggara di bawah pengawasan Bank Indonesia.
UU PDP ditetapkan dan diundangkan pada 17 Oktober 2022, dan statusnya berlaku menurut JDIH BPK. Undang-undang ini relevan karena treasury memproses data pribadi, misalnya nama dan nomor rekening pemasok perorangan, data gaji karyawan, atau data nasabah bila perusahaan bergerak di sektor jasa. Begitu data itu diolah AI agent, kewajiban pengendali data pribadi ikut berlaku.
Pasal 46 ayat (1) UU PDP mewajibkan pengendali data pribadi memberitahukan kegagalan pelindungan data pribadi secara tertulis paling lambat 3 x 24 jam kepada subjek data pribadi dan lembaga. Pemberitahuan itu minimal memuat data pribadi yang terungkap, kapan dan bagaimana data terungkap, serta upaya penanganan dan pemulihan. Pelanggaran atas pasal-pasal kewajiban seperti ini dapat dikenai sanksi administratif menurut Pasal 57.
Pasal 57 ayat (3) mengatur bahwa denda administratif paling tinggi 2 persen dari pendapatan tahunan atau penerimaan tahunan terhadap variabel pelanggaran. Bentuk sanksi administratif lainnya adalah peringatan tertulis, penghentian sementara kegiatan pemrosesan data pribadi, serta penghapusan atau pemusnahan data pribadi.
Aturan kedua datang dari Bank Indonesia. Peraturan Bank Indonesia Nomor 2 Tahun 2024 mengatur keamanan sistem informasi dan ketahanan siber bagi penyelenggara sistem pembayaran, pelaku pasar uang dan pasar valuta asing, serta pihak lain yang diatur dan diawasi Bank Indonesia. Aturan pelaksanaannya adalah PADG Nomor 24 Tahun 2024 tertanggal 31 Desember 2024. Menurut halaman resmi Bank Indonesia, kewenangan ini diperkuat oleh Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
PADG Nomor 29 Tahun 2026 mengubah PADG 24/2024. Aturan ini ditetapkan dan mulai berlaku pada 25 September 2026, ditandatangani Anggota Dewan Gubernur Bank Indonesia Thomas A. M. Djiwandono. Isinya mempertegas tenggat dan sanksi pelaporan, serta kewenangan Bank Indonesia menetapkan infrastruktur informasi vital sektor keuangan. Rinciannya sebagai berikut:
Laporan tahunan paling lambat 31 Januari. Laporan yang diterima antara 31 Januari dan 15 Februari dinyatakan terlambat dan dikenai teguran tertulis.
Tidak lapor dikenai denda Rp5.000.000. Penyelenggara yang laporannya tidak diterima sampai 15 Februari wajib membayar lima juta rupiah dan tetap wajib menyampaikan laporan.
Sanksi berat untuk pelanggaran berulang. Tidak melapor lebih dari 3 tahun berturut-turut berujung penghentian sementara kegiatan, dan lebih dari 5 tahun berujung pencabutan izin atau persetujuan.
Insiden siber wajib dinotifikasi dalam 1 jam. Denda Rp5.000.000 dikenakan bila notifikasi awal lebih dari 1 jam setelah insiden diketahui, atau laporan insiden lebih dari 3 hari kalender setelah insiden terjadi.
Penetapan infrastruktur informasi vital. Bank Indonesia menetapkan penyelenggara, sistem aplikasi atau infrastruktur teknologi, dan peta jalan pelindungannya berdasarkan ukuran, keterhubungan, ketergantian, dan kompleksitas.
Perlu dicatat, PADG ini berlaku bagi penyelenggara yang diawasi Bank Indonesia, bukan bagi semua perusahaan. Namun perusahaan pengguna tetap terdampak karena bank dan penyedia jasa pembayaran yang menjadi mitranya wajib memenuhi standar tersebut, termasuk ketika layanan mereka memakai AI. Bagi perusahaan yang memilih platform treasury berbasis AI, kepatuhan penyedia terhadap PBI 2/2024 dan PADG 29/2026 layak masuk daftar pertanyaan saat pengadaan.
Kapan AI Agent Boleh Memutuskan Sendiri?
AI agent sebaiknya hanya memutuskan sendiri untuk tugas berisiko rendah yang bisa dibatalkan. Keputusan yang menimbulkan akibat hukum atau berdampak signifikan bagi seseorang tetap membutuhkan manusia, karena Pasal 10 ayat (1) UU PDP memberi subjek data hak mengajukan keberatan atas keputusan yang hanya didasarkan pada pemrosesan otomatis.
Bunyi lengkap Pasal 10 ayat (1) UU 27/2022 adalah: "Subjek Data Pribadi berhak untuk mengajukan keberatan atas tindakan pengambilan keputusan yang hanya didasarkan pada pemrosesan secara otomatis, termasuk pemrofilan, yang menimbulkan akibat hukum atau berdampak signifikan pada Subjek Data Pribadi." Ketentuan lebih lanjut tentang pengajuan keberatan diatur melalui Peraturan Pemerintah.
Dalam konteks treasury, pasal ini menyentuh situasi seperti penilaian kelayakan pemasok perorangan, penahanan pembayaran kepada mitra karena skor risiko, atau pemotongan pembayaran berdasarkan analisis otomatis. Bila keputusan semacam itu sepenuhnya dibuat AI, pihak yang terdampak berhak mengajukan keberatan. Perusahaan perlu menyediakan jalur bagi manusia untuk meninjau ulang keputusan tersebut.
Pasal 34 UU PDP menambah kewajiban lain. Pengendali data pribadi wajib melakukan penilaian dampak pelindungan data pribadi bila pemrosesan berpotensi risiko tinggi. Daftar risiko tinggi itu mencakup pengambilan keputusan otomatis yang berakibat hukum atau berdampak signifikan, pemrosesan data dalam skala besar, kegiatan evaluasi atau penskoran yang sistematis, pencocokan atau penggabungan sekelompok data, serta penggunaan teknologi baru.
Beberapa butir di daftar itu menggambarkan pekerjaan AI agent treasury. Rekonsiliasi pada dasarnya adalah pencocokan sekelompok data, penilaian risiko pemasok adalah penskoran, dan AI agent sendiri adalah teknologi baru. Karena itu, penilaian dampak sebelum AI agent dipasang adalah kewajiban yang patut diperiksa tim hukum perusahaan.
Survei HSBC memberi arah yang sejalan. Paparan survei yang dikutip Suara menyebut AI lebih tepat diposisikan sebagai alat pendukung pengambilan keputusan, bukan penentu keputusan akhir. Prinsip ini memudahkan perusahaan membagi tugas antara mesin dan manusia secara jelas.
Dalam praktik, pembagian itu bisa disusun bertingkat. AI agent boleh menjalankan sendiri rekonsiliasi dan pembuatan laporan. AI agent boleh menyiapkan pembayaran rutin di bawah batas nilai tertentu, dengan persetujuan satu pejabat. Untuk pembayaran bernilai besar, perubahan rekening tujuan, atau keputusan yang menyangkut pihak perorangan, persetujuan manusia berlapis tetap wajib. Pembagian seperti ini menjaga kecepatan tanpa melepas akuntabilitas.
Langkah Praktis Menerapkan AI Agent di Divisi Keuangan
Langkah paling aman menerapkan AI agent di treasury adalah memulai dari proses berisiko rendah, membereskan data dan integrasi, memasang kontrol persetujuan, lalu menyiapkan prosedur insiden. Urutan ini menjawab tiga hambatan terbesar dalam survei HSBC 2026, yaitu integrasi sistem, keterbatasan tenaga ahli, dan risiko.
Langkah pertama adalah memetakan proses treasury dan memilih satu titik awal. Rekonsiliasi bank dan proyeksi arus kas biasanya menjadi pilihan tepat karena hasilnya mudah diukur dan kesalahannya bisa dikoreksi sebelum berdampak. Pembayaran sebaiknya masuk tahap belakangan, setelah tim yakin terhadap kualitas data dan kontrol yang ada.
Langkah kedua adalah membereskan jalur data. Satukan format kode pemasok, rapikan daftar rekening, dan pastikan mutasi bank masuk secara otomatis melalui koneksi resmi, bukan unduhan manual. Tanpa langkah ini, AI agent akan menghabiskan tenaganya untuk menebak data yang tidak konsisten, dan tim akan kehilangan kepercayaan pada hasilnya.
Langkah ketiga adalah menyusun kontrol yang jelas sebelum agen dijalankan:
Hak akses minimum. Beri AI agent akses baca untuk data yang dibutuhkan saja, dan akses tulis hanya untuk menyiapkan draf, bukan mengeksekusi.
Batas nilai dan persetujuan berlapis. Tetapkan ambang nilai pembayaran yang membutuhkan satu, dua, atau lebih pejabat penyetuju.
Verifikasi perubahan rekening. Setiap perubahan rekening pemasok wajib dikonfirmasi lewat jalur terpisah, misalnya telepon ke kontak yang sudah terdaftar.
Log lengkap. Catat setiap data yang dibaca, rekomendasi yang dibuat, dan siapa yang menyetujui, agar mudah diaudit.
Penilaian dampak data pribadi. Lakukan penilaian sesuai Pasal 34 UU PDP sebelum agen memproses data pemasok perorangan atau karyawan.
Langkah keempat adalah menyiapkan prosedur insiden. Tentukan siapa yang dihubungi bila AI agent menyiapkan transaksi janggal, bagaimana menghentikan agen dengan cepat, dan bagaimana memberi tahu bank. Bila insiden menyangkut data pribadi, pemberitahuan tertulis paling lambat 3 x 24 jam menurut Pasal 46 UU PDP harus bisa dipenuhi. Prosedur ini perlu diuji secara berkala.
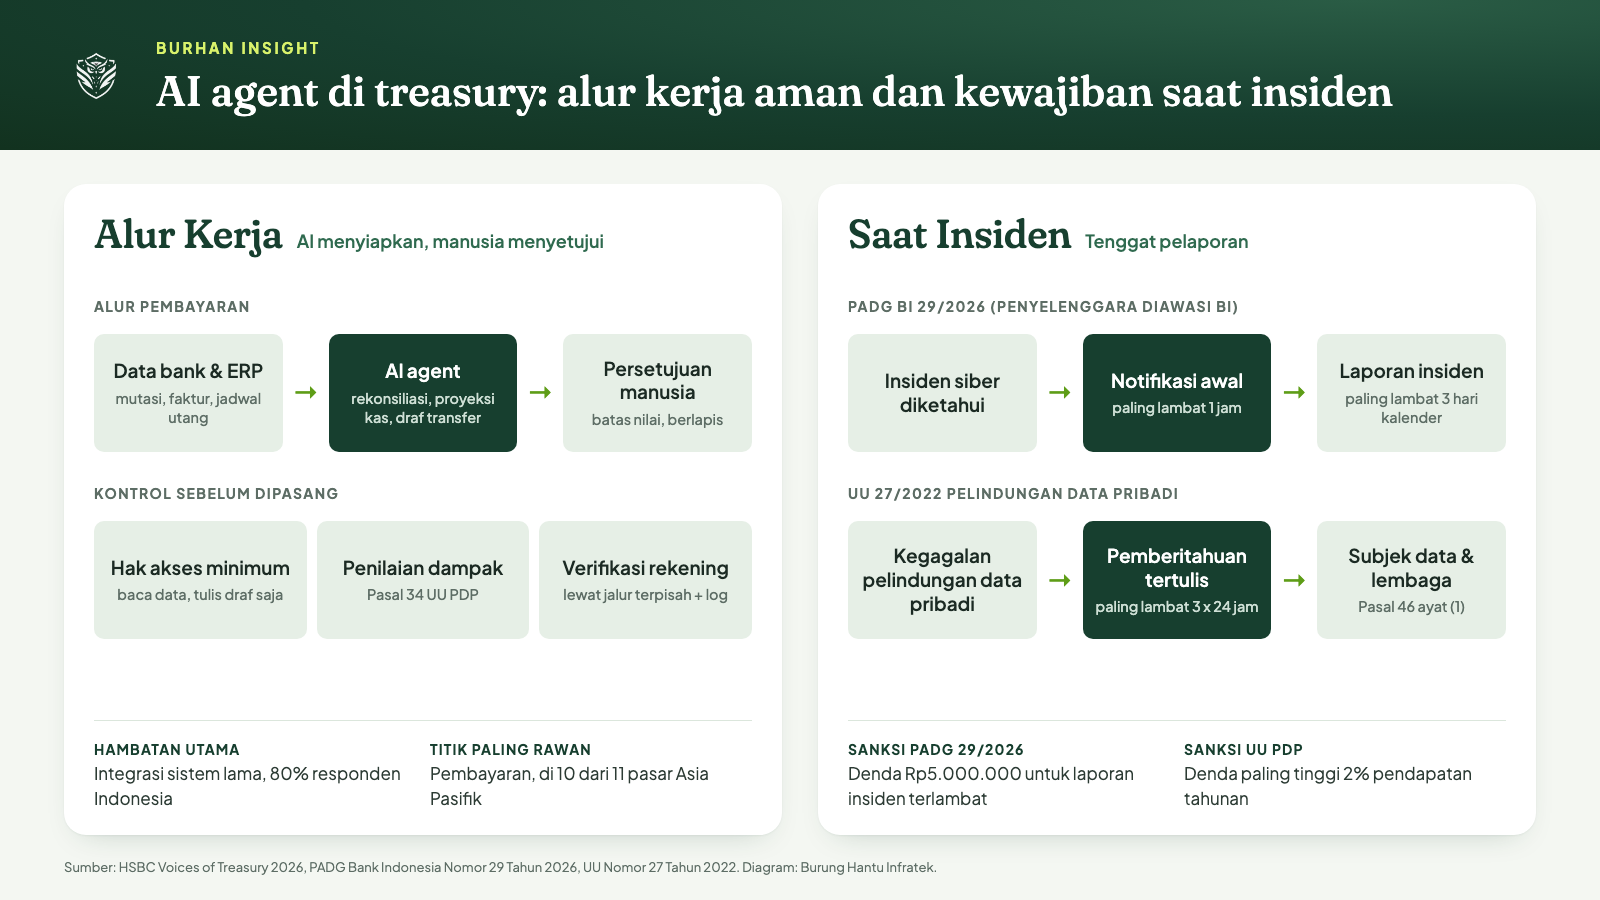
Diagram alur kerja aman AI agent di treasury dan tenggat pelaporan insiden. Diolah Burung Hantu Infratek dari HSBC, Bank Indonesia, dan UU 27/2022.
Langkah kelima adalah mengukur hasil dan memperluas secara bertahap. Ukuran sederhana seperti waktu rekonsiliasi, jumlah selisih yang terdeteksi, dan akurasi proyeksi kas bisa menjadi dasar keputusan untuk masuk ke proses berikutnya. Data ini juga membantu menjawab tantangan anggaran yang disebut 48 persen responden Indonesia, karena manfaat bisa ditunjukkan dengan angka.
Terakhir, libatkan bank sejak awal. Banyak bank korporasi kini menawarkan fitur AI di platform treasury mereka, dan HSBC sendiri memosisikan bank sebagai mitra strategis. Pastikan penyedia yang dipilih memenuhi standar keamanan siber Bank Indonesia dan mampu menjelaskan bagaimana data perusahaan diproses oleh model AI-nya. Bagi perusahaan yang ingin membangun integrasi sendiri, menggandeng integrator AI lokal yang paham sistem keuangan bisa mempercepat proses tanpa mengorbankan kontrol.
Kesimpulan
Survei HSBC 2026 menunjukkan korporasi Indonesia termasuk yang paling berani di Asia Pasifik dalam memakai AI di treasury. Sebanyak 84 persen manajer keuangan optimistis terhadap AI, 34 persen sudah memakai AI agent, dan hanya 7 persen yang belum mengadopsi AI sama sekali. Namun 80 persen responden juga mengakui integrasi sistem lama sebagai hambatan utama, dan pembayaran tetap menjadi titik paling rawan serangan siber.
Bagi perusahaan yang ingin menyusul, kuncinya ada pada urutan kerja. Bereskan data dan integrasi lebih dulu, posisikan AI sebagai pendukung keputusan, pertahankan persetujuan manusia untuk transaksi besar, dan pastikan kepatuhan terhadap UU 27/2022 serta standar keamanan siber Bank Indonesia yang diperbarui melalui PADG 29/2026. Dengan fondasi itu, AI agent bisa menjadi tambahan tenaga yang mempercepat treasury tanpa menambah risiko yang tidak terkendali.
(Burung Hantu Infratek / Berbagai Sumber)
⚠️ Artikel ini seluruhnya diriset, ditulis, dan dikembangkan oleh AI internal Burung Hantu Infratek.
🦉 Burung Hantu Infratek adalah software house dan system integrator yang sudah berpengalaman lebih dari 5 tahun dalam pengembangan dan implementasi generative AI pada berbagai perusahaan dan institusi.
Sumber dan Referensi
[1] Redefining Treasury in Asia Pacific 2026: Voices of Treasury - HSBC
[2] Survei HSBC: 84% Manajer Keuangan Indonesia Optimistis AI Dongkrak Treasury - Kontan
[4] 84 Persen Perusahaan Indonesia Optimistis AI Bisa Ubah Pengelolaan Keuangan - Suara.com
[5] Treasury Teams in Malaysia Bullish about AI and Digital Currencies - The Edge Malaysia
[6] Peraturan Anggota Dewan Gubernur Nomor 29 Tahun 2026 - Bank Indonesia
[8] UU No. 27 Tahun 2022 tentang Pelindungan Data Pribadi - JDIH BPK